
國投期貨研究院
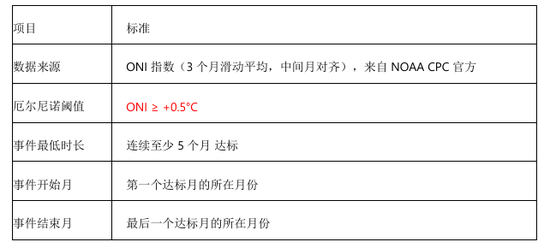
一、厄爾尼諾事件階段劃分標準
1.1、事件識別標準:ONI是過去幾十年市場實際交易的基準,分析結果與歷史走勢的對應關係更直接,因此選用了ONI指數。
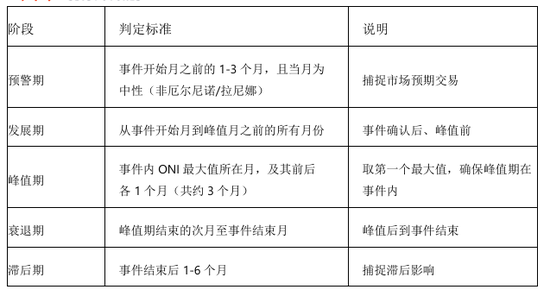
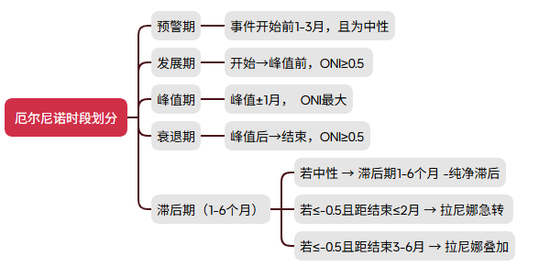
1.2、階段劃分標準
1.3、滯後期細分標準:在滯後期(事件結束後1-6個月)內,檢測ONI是否觸及 ≤ -0.5°C(拉尼娜閾值):
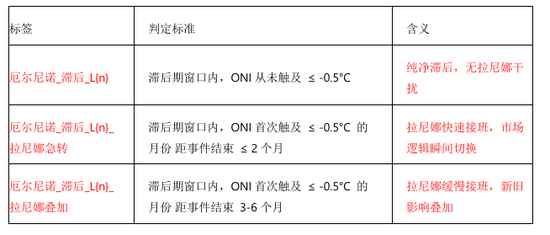
說明:其中 {n} 為滯後月數,取值 1-6。
二、厄爾尼諾事件分段下農產品的價格表現
CBOT美盤大豆:衰退期進行止跌修復,L6拉尼娜疊加上漲概率大
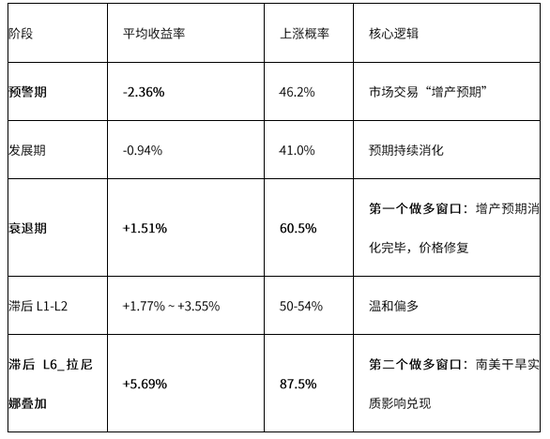
備註:表格中的「平均收益率」,是指某一階段內所有歷史月份的月度收益率的算術平均值。以預警期為例,若歷史上所有厄爾尼諾事件的預警期共有N個月,則預警期平均收益率 = 這N個月的月度收益率之和 ÷ N。例如,預警期有39個月,則預警期平均收益率 = 這39個月的月度收益率之和 ÷ 39。該指標衡量的是該階段內「單月平均表現」,而非從階段起點持有到終點的累計收益。上漲概率指某一階段內,月度收益率為正的月份數 ÷ 該階段總月份數 × 100%。該指標反映該階段做多的「勝率」。以下類同。
核心結論:CBOT大豆在預警期和發展期主要表現為下跌,厄爾尼諾周期中有兩個明確的做多窗口——衰退期(第一個,勝率60.5%)和滯後L6拉尼娜疊加(第二個,勝率87.5%)。
邏輯解釋如下:
(1)大豆在預警期和發展期偏空。一方面增產預期壓制:厄爾尼諾通常給美國中西部、阿根廷和巴西南部帶來充沛降雨,這些地區是大豆主產區。市場在預警期和發展期提前交易「產區多雨,大豆增產」的預期,導致價格承壓。預警期平均收益率-2.36%(最大跌幅32.87%),發展期平均收益率-0.94%(最大跌幅15.73%)。另一方面「靴子落地」前的恐慌:發展期正值南美大豆播種和早期生長,市場對增產預期過度定價,導致價格超跌。
(2)衰退期大豆率先修復。增產預期消化完畢:衰退期恰逢南美大豆逐步上市。如果實際產量不及市場的過度預期(或者增產已被完全定價),價格開始修復超跌部分。衰退期平均+1.51%(勝率60.5%),這是大豆在厄爾尼諾周期中的第一個做多窗口。
(3)滯後期L6拉尼娜疊加價格強勢。南美乾旱的衝擊:如果拉尼娜緩慢登場(距結束3-6個月),此時恰逢南美下一季大豆的播種和生長期。拉尼娜給阿根廷和巴西南部帶來乾旱,威脅大豆產量。這與厄爾尼諾期間的「多雨增產」形成完全相反的格局。數據驗證:滯後L6拉尼娜疊加窗口,大豆平均收益率+5.69%,上漲概率87.5%。
DCE大連盤豆粕: 國內豆粕表現滯後於外盤
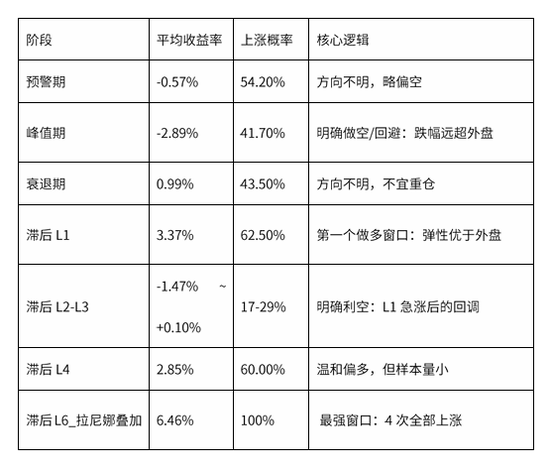
核心發現:DCE大連盤豆粕在峯值期最弱(-2.89%),在滯後L1開始上漲(+3.37%,勝率62.5%),在滯後L6拉尼娜疊加窗口達到確定性最高點(+6.46%,勝率100%)。
邏輯如下:
(1)峯值期跌幅最大(平均收益-2.89%)。大豆增產預期壓制:峯值期正值南美大豆生長季,厄爾尼諾給阿根廷和巴西南部帶來充沛降雨,市場交易南美大豆豐產,全球大豆供應增加,中國可採購量充沛。國內需求季節性低谷,峯值期正值春節前後,生豬出欄旺季過後存欄下降,飼料需求進入階段性低谷。供應增 + 需求減 = 價格承壓最重。
(2)滯後L1開始上漲(平均收益+3.37%)。利空出盡後的修復,峯值期跌幅過深(最大跌幅曾達-20.54%),當厄爾尼諾結束、南美大豆實際產量數據公布後,如果增產不及市場過度的悲觀預期,價格開始修復超跌部分。產業鏈傳導:衰退期CBOT大豆率先企穩反彈(+1.51%),豆粕作為壓榨產品,其價值重估滯後於大豆。L1是豆粕補漲的集中窗口。
(3).滯後L6拉尼娜疊加勝率100%(平均收益+6.46%)。拉尼娜威脅南美下一季大豆,滯後L6(約事件結束後6個月)恰逢南美下一季大豆的播種和生長初期。如果拉尼娜緩慢登場,將給阿根廷和巴西南部帶來乾旱,威脅大豆產量。這與厄爾尼諾期間的「多雨增產」形成完全相反的格局。
(4)滯後L2-L3出現回調。L2平均僅+0.10%(勝率28.6%),L3平均-1.47%(勝率16.7%)。這是L1急漲後的「消息真空期」,前期抄底資金獲利了結,新的利多尚未形成。
(5)對比豆油的關鍵差異:豆粕的「蹺蹺板」效應更明顯。厄爾尼諾峯值期豆油穩定(+0.01%),而豆粕走弱(-2.89%)。這背後可能有「油粕比」交易的力量,厄爾尼諾導致棕櫚油減產,棕櫚油帶動豆油走強,資金會做多油粕比。高勝率窗口:豆油和豆粕兩者最一致的時刻,都出現在厄爾尼諾滯後L6且疊加拉尼娜的階段。這說明這個窗口的核心驅動是大豆減產的預期,整個產業鏈都會因此上漲。
(6)國內豆粕與cbot大豆差異:
峯值期:CBOT大豆已經開始企穩反彈(+1.03%),而DCE豆粕卻大幅下跌(-2.89%)。國內豆粕在事件期內並未跟隨外盤大豆上漲,反而承壓。這是因為國內豆粕的交易邏輯不完全是跟隨大豆價格,還受到國內壓榨利潤、進口到港節奏和下游養殖需求的綜合影響。峯值期正值南美大豆豐產預期最強時,國內預計未來進口大豆大量到港,導致豆粕供應寬鬆預期,價格走弱。
衰退期:CBOT大豆勝率60.5%,是第一個明確做多窗口;國內豆粕僅+0.99%,勝率43.5%,方向不明。國內豆粕的修復行情滯後於外盤大豆。
滯後L1:國內豆粕爆發(+3.37%,勝率62.5%),而此時CBOT大豆僅+1.77%。國內豆粕在L1開始追趕,彈性大於外盤大豆。這個時間差說明國內豆粕在前期跌幅過大後,滯後修復更猛烈。
滯後L2:國內豆粕急劇回調(+0.1%,勝率28.6%),外盤大豆卻還有+3.55%(但勝率僅50%)。國內豆粕在L1急漲後很快獲利了結,而外盤大豆還能慣性上衝一些,但也不穩定。
滯後L6拉尼娜疊加:兩者均強,國內勝率100%,外盤87.5%。
總體來看,外盤大豆在衰退期率先企穩,國內豆粕在峯值期反而大跌,滯後L1才迎來爆發。這存在一個「外盤先穩、國內後爆發」的時間差。這個時間差是由於國內豆粕的定價機制決定的——原料進口成本傳導需要時間,以及國內供需節奏的差異。
CBOT大豆和DCE豆粕存在3-4個月的節奏錯位:大豆在衰退期率先企穩反彈,豆粕在峯值期繼續探底,直到滯後L1才集中爆發。原因是國內豆粕在峯值期可能疊加了「進口大豆到港預期+壓榨供應增加+養殖需求低谷+油粕比對沖」重壓力,跌幅更深,修復也更滯後。
DCE大連盤豆油: 國內豆油是滯後期表現好
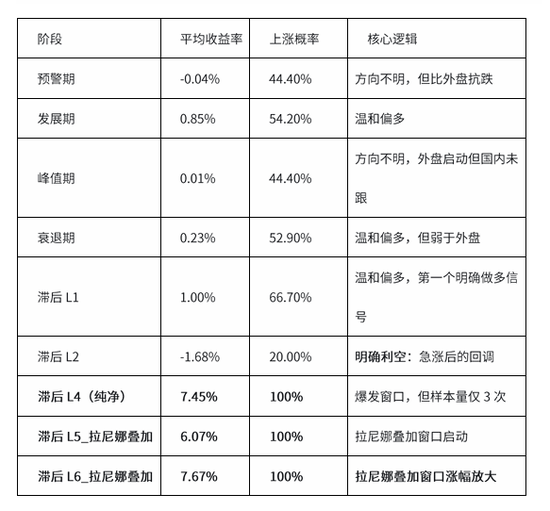
核心結論:DCE大連盤豆油在事件期內基本不動(峯值期平均收益率+0.01%),在滯後期L4-L6拉尼娜疊加窗口,勝率全部達到100%。特別是L6拉尼娜疊加,4次全上漲,平均收益+7.67%,最小收益+2.83%。
邏輯如下:
(1)國內豆油在峯值期不跟外盤漲。國內豆油在峯值期表現平淡(+0.01%),而外盤豆油已經啓動(+1.42%)。一方面棕櫚油替代效應尚未充分傳導,外盤豆油在峯值期上漲,核心邏輯是交易「厄爾尼諾→東南亞乾旱→棕櫚油減產→豆油替代需求」。但這個邏輯在國內市場需要時間被消化——國內貿易商和終端需求對替代的響應存在滯後。另一方面國內價格波動受政策調控影響:國內油脂價格在一定程度上受宏觀調控(如儲備投放、進口配額)影響,波動性低於外盤,導致對外盤漲勢的跟隨性減弱。
(2)滯後期國內豆油全面超越外盤。棕櫚油減產兌現後的國內傳導:滯後L4-L6(約事件結束後4-6個月),棕櫚油10-12個月滯後減產完全體現在產量數據上。中國是全球最大的棕櫚油進口國之一,進口成本上升直接推升國內油脂價格。此時國內豆油才真正啓動「替代需求」邏輯。拉尼娜疊加的二次助攻:滯後L6拉尼娜疊加時,南美大豆可能因乾旱減產,豆油自身供應也面臨收緊,形成「需求增、供應減」的雙重利好。國內豆油4次L6拉尼娜疊加窗口全部上漲,最小收益+2.83%。
(3)國內豆油跟cbot豆油最大差異:峯值期外盤率先啓動(+1.42%),但國內豆油基本持平(+0.01%)。 這說明國內豆油在事件期內沒有跟隨外盤走強,可能是因為市場沒有急於定價厄爾尼諾的替代需求邏輯。滯後期國內豆油全面超越外盤。 L4純淨窗口國內平均收益率+7.45%(勝率100%),外盤平均收益率+3.47%(勝率71.4%);L6拉尼娜疊加國內平均收益率+7.67%,外盤平均收益率+4.96%。
BMD馬盤棕櫚油:滯後期減產表現更好
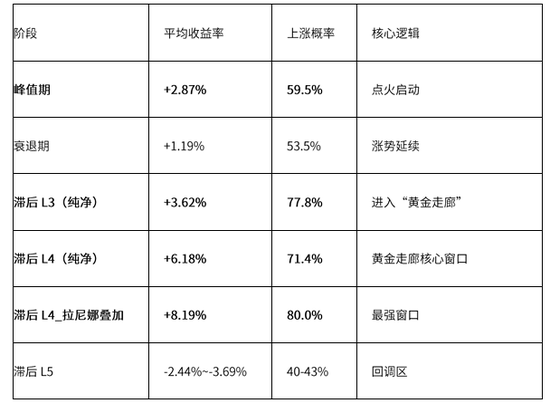
核心結論:BMD馬盤棕櫚油是厄爾尼諾「滯後10-12個月減產」邏輯的最經典代表。發展期和峯值期逐步啓動(平均收益率+0.87%~+2.87%),滯後L3-L4集中爆發(+3.6-8.2%,勝率71-80%),風險收益比極佳。
邏輯解釋如下:
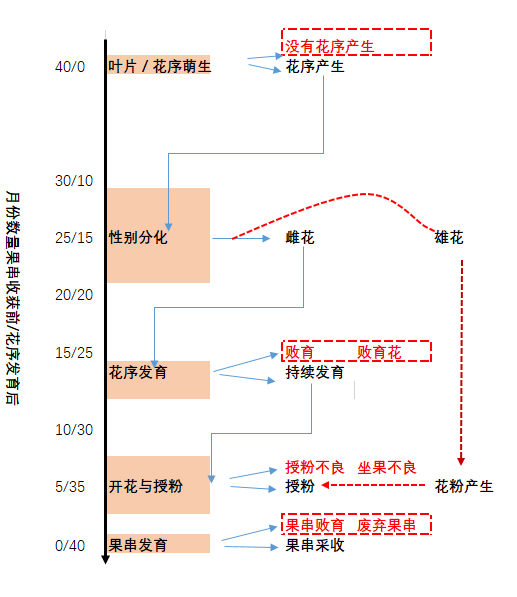
(1)峯值期啓動。棕櫚油是厄爾尼諾「減產預期」交易中最敏感的品種。峯值期(12-2月)東南亞乾旱最嚴重,市場在此時就開始定價未來的減產預期。峯值期平均收益率+2.87%(勝率59.5%)。棕櫚油的核心影響機制是「滯後期」,這決定了它在期峯值啓動。乾旱影響有滯後期:a、40個月的滯後:如果現在修剪的葉片裏沒有花序,那是40個月前植株受脅迫的結果。b、性別決定(收穫前20-30個月):不受乾旱脅迫時,花序多發育為雌花(結果);受乾旱脅迫時,多發育為雄花(不結果)。油棕是雌雄同株異花植物,即同一棵樹上分別長有獨立的雄花序和雌花序,靠風或昆蟲進行異花授粉。因此,雌花需要一定數量的雄花在開花時為其提供花粉,雄花太少會導致花粉不足,但雄花太多又會擠佔雌花數量,直接減產。c、雌花敗育(收穫前10-12個月):嚴重乾旱脅迫會導致已分化的雌花敗育流產。d、開花授粉(收穫前約5個月):雌花開花期僅持續2-3天。花粉不足、缺硼、傳粉甲蟲因雨水過多而不活躍,都會導致授粉不良,坐果率低,果串重量下降。
(2)滯後期L3-L4價格更強勢。投機資金在厄爾尼諾峯值期就開始佈局減產預期,等到L3-L4(距峯值9-10個月)時,減產數據開始陸續公布,市場集中反應。
(3)滯後L5是「回調區」。L5通常是減產消息集中兌現後的「消息真空期」,市場缺乏新的利多刺激,多頭獲利了結,價格出現回調。L5平均-2.44%至-3.69%。
(4)拉尼娜疊加對棕櫚油是利好。與橡膠不同,拉尼娜給東南亞帶來的多雨對棕櫚油是中性偏利好——多雨雖影響收割效率,但厄爾尼諾乾旱已不可逆,減產已成定局。多雨反而有利於下一季棕櫚樹的恢復性生長,但這一利好需要時間兌現,不影響當期減產事實。
DCE大連盤棕櫚油:事件期內平淡,滯後期勝率極高
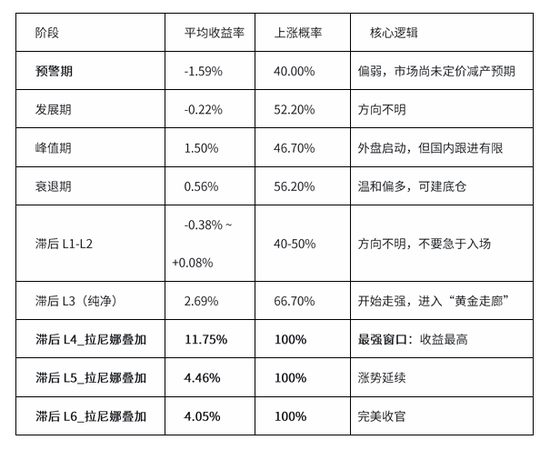
核心結論:DCE大連盤棕櫚油在滯後期L4-L6拉尼娜疊加窗口,勝率全部達到100%。特別是L4拉尼娜疊加窗口,平均收益高達+11.75%,是收益最高的窗口。滯後期國內棕櫚油的勝率全面高於外盤。 而外盤L5是回調區(-3.69%)、外盤L6拉尼娜疊加勝率僅50%,但國內勝率100%。這說明國內棕櫚油在拉尼娜疊加時,由於進口依賴度高、庫存調節能力有限,價格反應更確定。不過由於國內棕油上市時間短於外盤,樣本量較小,L4拉尼娜疊加僅2次樣本,L5和L6各3次。雖然勝率100%,但統計可靠性有限,需結合基本面驗證。外盤L5是回調區,雖然國內L5勝率100%,但外盤L5平均-3.69%。如果外盤大幅回調,國內可能受到拖累,需關注內外盤聯動節奏。
邏輯分析如下:
國內棕櫚油滯後期勝率更高。一方面由於進口依賴度高,中國棕櫚油幾乎100%依賴進口。外盤棕櫚油減產時,進口成本上升直接傳導至國內價格。國內沒有獨立供給,價格只能跟隨外盤上漲。一方面替代油脂的聯動,滯後期L5-L6正值國內豆油同樣走強的窗口(L6拉尼娜疊加勝率均為100%),油脂共振,國內棕櫚油沒有獨立走弱的基礎。
三、風險點提示
1、歷史統計規律給出的是概率,不是確定性。每一次厄爾尼諾事件的觸發條件、天氣演變節奏、市場關注焦點都可能不同。
2、需要關注觸發條件的差異,如果某一階段的現實條件與歷史均值背後的假設條件一致(如預警期產區風調雨順),歷史規律的勝率就更高;如果條件發生了偏移(如預警期已出現嚴重乾旱信號),就不應機械地按歷史規律操作,而應結合當期基本面做動態調整。
3、當現實條件與歷史規律出現矛盾時,以現實條件為準,歷史規律僅作為參考基準。
國投期貨
首席分析師 吳小明 投資諮詢號:Z0015853
責任編輯:李鐵民