智通財經APP獲悉,摩根士丹利在周二發布的最新研究報告中重申了對博通(AVGO.US)的「增持」評級,並維持502美元的目標價,明確將博通定義為僅次於英偉達的「核心AI贏家」。 該機構認為,市場對聯發科(MediaTek)將大幅蠶食博通在谷歌TPU業務中份額的擔憂被嚴重誇大。
博通股價年初至今近乎原地踏步,而費城半導體指數同期漲幅已逼近90%。這組懸殊的數字背後,是一場持續半年的市場焦慮——聯發科是否正在從博通手中奪走谷歌TPU的定製芯片訂單?
摩根士丹利在7月14日發布的最新研報中給出了明確答案:博通仍將是谷歌TPU的主要供應商,長期保持約80%的市場份額,聯發科的參與「真實但不具顛覆性」。
股價跑輸板塊的根源:一場「市佔想象」的博弈
2026年以來,博通股價僅上漲約0.1%,在AI芯片板塊中明顯落後。摩根士丹利分析師Joseph Moore坦言,這一表現「令人意外」,尤其是考慮到公司AI業務持續強勁的增長勢頭。
造成這種疲軟的原因主要有兩點:一是投資者更青睞英偉達這類「瓶頸型」AI半導體標的;二是圍繞聯發科在谷歌TPU市場份額的爭議持續發酵。
今年3月,The Information報道稱聯發科正與谷歌合作開發下一代TPU芯片。6月初,博通在財報會議上首度證實,谷歌正尋求引入其他芯片供應商,意味着博通將失去TPU相關設計訂單的獨家供應地位。此後,市場悲觀預期進一步蔓延——部分觀點認為博通在TPU的份額可能從2026年的約95%降至2027年的80%、2028年的65%。
這一擔憂直接壓制了博通的估值修復。截至7月14日收盤,博通報389.11美元,較6月2日創下的歷史收盤高點481.57美元已回撤約22%。
摩根士丹利的核心判斷:80%份額不會跑
面對市場的恐慌情緒,摩根士丹利在周二的報告中逐一拆解了看空邏輯,給出了四點核心判斷:
第一,聯發科的參與真實但不具顛覆性。 Moore明確表示,聯發科確實獲得了谷歌下一代TPU的部分3納米設計工作,這一機會「有一定可信度」,谷歌也確有動機減少對單一供應商的依賴。但他強調,這不會導致博通市場份額大幅下降——「博通應長期保持約80%的TPU市場份額」,看空方預測份額將跌至50%甚至被全面取代的論調「言之過早」。
第二,博通的規模化平台優勢難以被快速替代。 博通在ASIC領域擁有成熟的規模化設計平台,這種平台一旦成熟,很難被快速替換。尤其是在HBM內存供應方面,博通已在現有合同框架下鎖定了相關供應,聯發科潛在的成本節約效益可能難以真正實現。
第三,聯發科面臨封裝執行風險。 摩根士丹利指出,聯發科在2納米TPU生產上仍將依賴台積電CoWoS產能,而EMIB封裝技術在谷歌所需的大規模下尚未經過驗證。這意味着聯發科在技術落地上存在不確定性。
第四,歷史經驗表明類似擔憂往往過度。 摩根士丹利將此次爭議與去年Marvell和Alchip在亞馬遜Trainium芯片上的競爭格局相類比——當時市場同樣擔憂博通被完全取代,但事後證明此類憂慮言過其實。
真實的威脅有多大?廣發證券與摩根士丹利的分歧
並非所有機構都認同摩根士丹利的樂觀判斷。廣發證券在7月1日的報告中指出,谷歌已選擇聯發科而非博通或高通來構建第九代TPU(代號「Triggerfish」),標誌着谷歌定製芯片戰略的一次重大轉向。隨着聯發科Zebrafish於2026年底量產、Humufish於2028年放量,聯發科在谷歌TPU供應鏈中的地位將持續鞏固。
Counterpoint Research則預計,聯發科到2028年將貢獻約26%的AI ASIC服務器計算出貨量,成為僅次於博通的第二大玩家。
不過,這些預測與摩根士丹利的「80%份額」判斷並不矛盾——聯發科從零到15%-20%的份額,與博通從100%降至80%,在數學上完全吻合。關鍵分歧在於:這是博通份額的「有序稀釋」,還是「斷崖式下跌」? 摩根士丹利明確押注前者。
博通的「多重防線」:不止谷歌TPU
即便在谷歌TPU業務上面臨份額稀釋,博通的AI敘事仍有多個支撐點:第一,AI營收規模巨大。 摩根士丹利預計,博通在2027財年將產生約1,200億美元的AI營收,其中TPU相關營收約800億美元。
第二,客戶多元化正在推進。 Moore指出,博通在2027年下半年將有「多個」新ASIC客戶逐步放量。這意味着TPU在博通AI總營收中的佔比預計將從當前水平下降至約60%。
第三,大客戶合作關係穩固。 今年4月,博通宣佈與谷歌擴大芯片合作協議至2031年;Meta延長了與博通的定製芯片合作;上周蘋果宣佈與博通達成價值超過300億美元的多年芯片協議。三大科技巨頭的同時背書,構成了博通AI護城河的有力證明。
市場反應與估值展望
摩根士丹利維持對博通的「增持」評級,目標價502美元。華爾街整體對博通保持高度看好——TipRanks數據顯示,在覆蓋博通的26位分析師中,23位給予「買入」評級,3位持「持有」評級,平均目標價513.29美元,意味着超30%的上漲潛力。
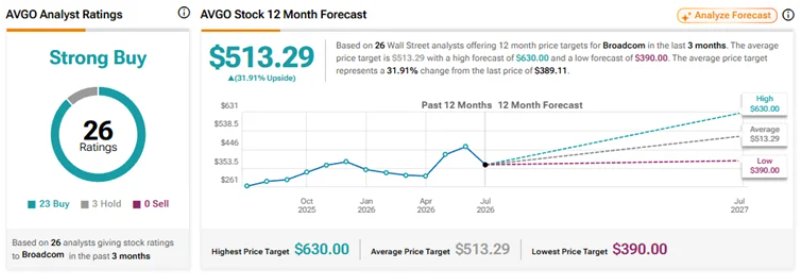
CMoney分析指出,博通能否站穩500美元,取決於下半年新ASIC客戶能否落地。如果未來幾個季度管理層開始具體披露新客戶輪廓,502美元的目標價將成為基本場景;如果新客戶信息持續模糊,同時谷歌TPU份額出現更多負面報道,市場對博通AI營收過度集中的擔憂將進一步加深。
聯發科的搶單是真實的,但博通的核心地位短期內難以被撼動——這是摩根士丹利給出的核心判斷。然而,這場圍繞TPU份額的博弈遠未結束。從100%到80%的「有序稀釋」與到50%的「斷崖下跌」之間,市場選擇相信前者,但最終答案取決於三個變量:聯發科3納米TPU的量產執行能否如期推進、博通能否在2027年如期落地新ASIC客戶、以及谷歌的供應商多元化戰略會推進到何種程度。在此之前,博通的估值修復之路,仍將伴隨着這場「市佔想象」的持續博弈。