
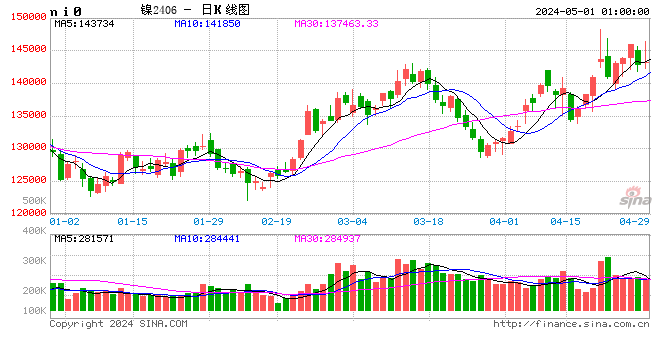
6月鎳價大幅回落,受到菲律賓鎳礦大量補充、印尼新增配額預期,以及純鎳供應寬鬆格局未改等因素的壓制,滬鎳主力最低跌破12.5萬,價格降至低位後受到成本端支撐,7月後鎳價低位徘徊。
鎳礦價格有所下調
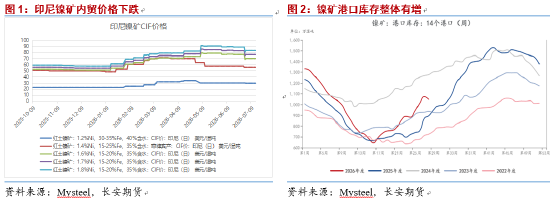
4月後,菲律賓鎳礦供應快速恢復,礦價不斷回落,本周內,國內1.3%品位CIF報價47美元/溼噸,1.4%報價57美元/溼噸,1.5%報價63美元/溼噸,弱穩為主。7月後,海運費整體也有所下降,蘇里高至連雲港海運費約13美元/溼噸,較6月降約2.5美元/溼噸。我國海關總署發布的數據顯示,我國5月鎳礦進口595.86萬噸,按月繼續大增,按年增加52.7%,主要受到菲律賓供給大幅放量的影響,1-5月累計進口1386萬噸,按年增長33.2%,自菲律賓進口占比約89%。港口庫存方面,截止7月10日,Mysteel統計全國14港鎳礦庫存1046.99萬溼噸,整體呈增勢,菲律賓產鎳礦庫存為1006.99萬溼噸。
印尼方面,礦端出貨稍有擾動,但冶煉廠整體原料庫存較充裕,對採購節奏影響有限,7月一期HMA鎳基準價較6月二期價格大幅下調約7.6%,內貿礦7月價格下跌約5美元/溼噸。7月RKAB補充配額開啓申報,整月均可提交申請,新增配額須綁定印尼本土自有冶煉產能,之前能礦部ESDM明確今年整體配額維持收緊基調,雖有上調預期但調整幅度可能不會很大,重點關注本月新增配額的審批情況。
中間產品供應持穩
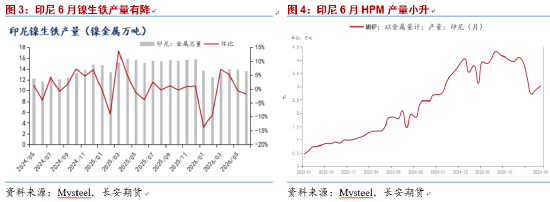
據Mysteel,今年6月中國&印尼鎳生鐵產量以金屬量計為16.43萬噸,按月小降1.1%,1-6月累計總產量95.35萬噸,按年降幅為8.4%;6月印尼產量13.62萬噸,按月降約1.9%,因原料供應緊張,且個別園區電力調配導致降負荷生產,月內無新增投產產線,預計7月產量持穩為主;6月中國鎳生鐵產量2.81萬噸,按月增約3%,國內鎳鐵廠有小幅盈利且未有原料緊張問題,預計7月產量也將持穩。我國前5個月鎳鐵累計進口431.7萬噸,累計按年下降2.6%,自印尼進口占比約96%,隨着印尼產量下滑,後續進口量可能也會跟隨下降。鎳生鐵現貨市場上,多空分歧持續存在,供方對外報價1150-1160元/鎳艙底,而鋼廠心理採購價位1120-1140元/鎳艙底,高品位資源偏緊格局未改,散單成交較為有限,鋼廠採購以長協訂單為主。
據Mysteel,印尼6月溼法冶煉中間品MHP產量以金屬量計3.03萬噸,較5月有所回升,6月高冰鎳產量2.68萬噸,較5月小降。近期印尼的硫磺整體還是偏緊態勢,不過邊際有所緩解,華飛鎳鈷項目處於持續復工狀態。我國前5個月鎳溼法冶煉中間品總進口量為74.9萬噸,累計按年增幅下降至1.9%。
精煉鎳產量小降
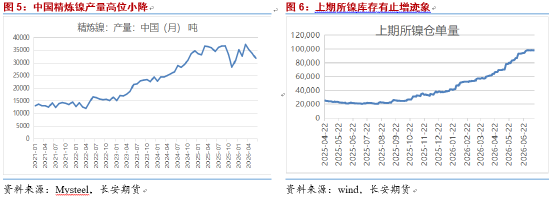
今年6月Mysteel國內精煉鎳產量為31760噸,按月下降5.9%,按年下降8%,連續兩個月下滑,產能利用率降至60.77%,各工藝生產精煉鎳的利潤均處於倒掛狀態,預計7月產量繼續小降,而後續鎳價也將受到成本端的支撐。6月印尼精煉鎳產量8800噸,較5月下降1000噸,較高位回落。
國內純鎳庫存有止增跡象,上周上期所鎳總庫存下降2525噸至99097噸,本周註冊倉單量弱穩於98080噸附近,總體上還在絕對高位水平。金川電解鎳現貨升水小幅抬升,下游承接有限,活躍度難有明顯增長。LME鎳庫存在6月後基本徘徊在27.4萬噸左右,註冊倉單量在7月初有一定下滑,目前基本在25.8萬噸附近,也還是高位水平,0-3現貨貼水還在200美元/噸左右。
需求整體略偏弱
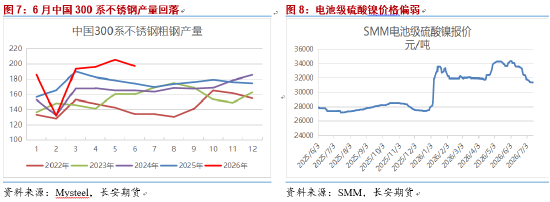
不鏽鋼端,Mysteel統計今年6月國內300系不鏽鋼粗鋼產量為197.45萬噸,按月下降4%,按年增加13.2%,受到需求疲軟及季節性檢修的影響,7月排產預計為187.21萬噸,按月繼續下滑,鋼廠對需求恢復的預期偏謹慎,主動收縮供給,且6月底開始江蘇某鋼廠進行為期一個月的停產檢修。近一個月,300系不鏽鋼社會庫存徘徊在69.5萬噸左右,庫存壓力不算太大。終端需求淡季,多剛需採買。
新能源端,電池級硫酸鎳價格不斷下移,下游備貨情緒偏弱。終端上,6月我國新能源汽車產銷分別完成159.8萬輛和164.3萬輛,按年增長26%和23.6%,增速較5月小幅提高。近期,有中資新能源電池廠迅速撤離印尼的消息引發關注,印尼政策面的收緊正影響中資在其投資計劃,但頭部大廠仍維持正常生產,還有一些仍在推進的項目,關注政策面的擾動。
小結
整體來看,外圍環境上,聯儲局加息預期反覆,美元指數徘徊於101附近,有色略有壓力。供需面上,菲律賓鎳礦供應快速放量,礦價弱勢為主,市場等待印尼7月新增配額審批結果。中間產品方面,6月印尼鎳生鐵產量縮減,中國產量小增,預計7月總產量持穩,買賣雙方報價分歧大;印尼溼法冶煉中間品產量小幅恢復。中國精煉鎳產量高位小降,企業產能利用率也有下滑,煉廠虧損狀態下成本端對鎳價有支撐;國內鎳庫存有止增跡象,LME鎳註冊倉單也有回落,寬鬆壓力邊際緩解。下游300系不鏽鋼排產下滑,終端消費淡季,三元電池需求剛需為主。總體上,菲律賓鎳礦供應力量增強,市場等待印尼7月新增配額落地,純鎳仍是寬鬆格局,鎳價上方承壓,而同時下方受到成本端支撐,短期鎳價或低位震盪為主。僅供參考。
作者:屈亞娟,從業資格:F03113549,長安期貨有色金屬分析師。
責任編輯:李鐵民