7月以來,持續領升美股的AI交易突然降溫。
導火索一方面來自高估值科技股獲利了結,另一方面也與財報季臨近、市場重新評估AI投資回報率有關。在經歷上半年的快速上漲後,芯片、存儲和AI基礎設施相關股票出現明顯震盪。費城半導體指數從高位回落,Micron、AMD、Intel以及多隻設備股一度出現較大跌幅。市場擔憂的重點也發生了變化:投資者不再只是追問AI需求還能增長多少,而是開始重新評估高估值能否由未來業績兌現、雲廠商資本開支是否會繼續高速擴張,以及供應鏈各環節的盈利能否跟上股價。
但這並不意味着AI投資周期已經結束。
恰恰相反,當前更像是一次從買入所有AI概念向尋找真正訂單和利潤的切換。上一階段,市場願意為想象空間付出較高估值;進入財報驗證期後,投資者更關心的是誰能持續拿到訂單、誰擁有不可替代的技術壁壘,以及誰的收入不完全依賴某一款芯片或某一家客戶。
在這一背景下,Applied Materials、Lam Research、KLA等半導體設備公司重新進入視野。
設備股同樣經歷了回調,短期表現並不一定比芯片設計公司更穩定。因此,把它們簡單描述為資金已經轉向的新主線並不準確。更值得討論的問題是:當AI產業由GPU短缺走向存儲、先進製程和先進封裝的全面擴產,設備公司的盈利確定性是否正在提升?Micron擴大美國投資、SK海力士在印第安納州建設HBM先進封裝基地,以及全球存儲廠商提高資本開支,能否讓設備股成為AI投資周期下一階段更有持續性的受益者?
從買芯片到建產能
過去三年,AI產業最直觀的投資機會集中在芯片設計環節。
英偉達憑藉GPU和CUDA生態成為最大贏家,Broadcom受益於定製AI芯片,AMD則憑藉加速器產品爭取市場份額。芯片設計公司直接分享AI服務器需求增長,收入彈性大,因而最容易獲得市場關注。
但芯片設計公司的高增長,並不等於整個產業鏈已經具備足夠產能。
一顆AI加速器從設計完成到進入數據中心,需要經過晶圓製造、刻蝕、沉積、清洗、檢測、存儲配套、封裝和測試等多個環節。算力需求越強,對先進邏輯製程、HBM、先進封裝和檢測設備的要求就越高。
AI投資的第一階段,是雲廠商爭搶GPU;第二階段,則是整個半導體供應鏈圍繞AI需求擴建產能。
兩者最大的區別在於,前者更多體現為單一產品的銷量和價格,後者則會轉化為晶圓廠數年期的資本開支。一旦台積電、Micron、SK海力士、三星或Intel決定建設新廠、升級製程或者擴充HBM產能,就需要提前採購大量設備。晶圓廠的建設和驗證周期很長,設備導入後還涉及維護、零部件更換和工藝升級。對於設備廠商而言,一次產能擴張不僅意味着一筆設備收入,也可能形成持續多年的服務收入。
這也是設備股相較部分芯片設計公司的主要特點:它們不押注某一款AI芯片最終勝出,而是向所有希望擴大先進產能的製造商出售工具。無論最終佔據更多市場份額的是英偉達GPU、谷歌TPU、亞馬遜Trainium,還是其他定製ASIC,只要這些芯片需要更先進的製程、更復雜的晶體管結構、更高帶寬的存儲和更精密的封裝,設備需求就會增加。
SEMI最新發布的《Total Semiconductor Equipment Forecast(OEM Perspective)》預計,全球半導體設備市場規模將在未來幾年繼續增長,2026年銷售額預計達到1659億美元,按年增長23.2%;2027年進一步增至2012億美元,2028年有望達到2295億美元。與此同時,SEMI預計2026年全球300毫米存儲晶圓廠設備投資將首次突破500億美元,達到520億美元,其中DRAM設備支出增長29%至370億美元,3D NAND設備支出增長28%至140億美元,主要受HBM和DDR5需求帶動。這說明,儘管AI板塊近期出現回調,但半導體制造端的資本開支仍在持續擴張。
市場正在從"誰的GPU賣得最好"轉向"誰最能持續受益於AI資本開支"。相比芯片設計公司依賴單一產品周期,設備公司面對的是整個製造體系擴產,因此相比依賴單一芯片產品周期的公司,設備商面對的需求來源更分散,其業績也更容易通過客戶資本開支、交付進度和服務收入加以跟蹤,這也是近期資金開始重新關注設備板塊的核心邏輯。
HBM為什麼比普通存儲更喫設備
半導體設備板塊當前最重要的增量之一,來自HBM。
傳統服務器的計算瓶頸主要由處理器性能決定,但AI模型需要在處理器和存儲之間快速傳輸大量數據。相比傳統DDR或GDDR內存方案,HBM通過垂直堆疊多顆DRAM裸片,並結合TSV(硅通孔)及先進封裝技術,實現了更高的帶寬、更低的功耗和更小的封裝面積,因此已成為高端AI加速器的主流存儲方案。
HBM的價值不僅在於售價更高,更在於生產難度顯著高於普通DRAM。
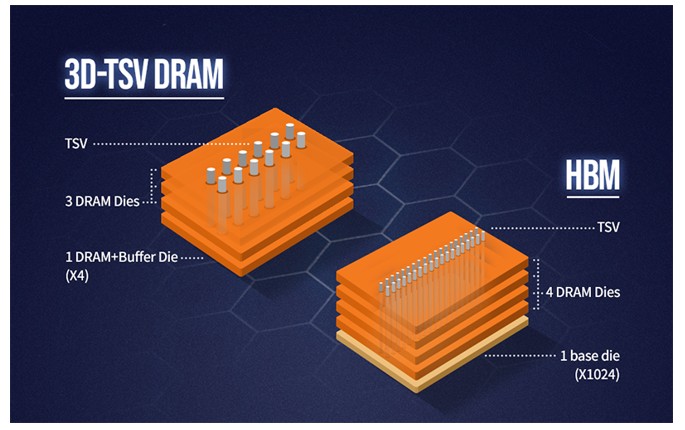
來源:SK Hynix
首先,HBM消耗的晶圓面積遠高於普通DRAM。 由於HBM對前端DRAM產能的佔用顯著高於傳統DDR產品。根據Micron、SK海力士等廠商公開表述,HBM對應的前端產能佔用通常約為傳統DDR產品的2至3倍,但實際比例會隨着產品代際、裸片面積、堆疊層數及良率變化而有所不同。因此,存儲廠商要擴大HBM出貨,往往不能僅依靠調整產品結構,而需要同步增加DRAM前端產能。據TrendForce 2026年6月預測,三大存儲供應商(三星電子、SK海力士和Micron)的HBM晶圓投入佔DRAM總晶圓投入的比例,預計將在2025年末、2026年末和2027年末分別達到約18%、22%和30%。隨着HBM佔比持續提升,其對前端產能和設備投資的放大效應也將進一步顯現。
其次,HBM堆疊層數不斷提高。 隨着HBM向更高堆疊層數、更高帶寬和更高容量演進,對晶圓減薄、TSV(硅通孔)、鍵合、熱管理、檢測及良率控制等製造環節的要求整體不斷提高。不過,不同供應商採用的封裝工藝和鍵合路線並不完全相同,因此具體技術實現存在差異。
再次,HBM並不只需要前端製造設備。 晶圓完成後,還需要先進封裝、檢測和測試。隨着堆疊層數增加,製程控制的重要性持續提升,檢測、量測、鍵合和測試等設備環節同樣受益。
這意味着HBM擴產不會只利好存儲廠商,也會將資本開支傳導至刻蝕、沉積、清洗、檢測、量測、鍵合和測試等設備環節。
Micron預計HBM市場總規模將從2025年的約350億美元增長至2028年約1000億美元,對應CAGR約40%。公司已完成2026年全部HBM供應的價格和數量協議。
需求已被鎖定,下一步就是把訂單轉化為產能,而這正是設備需求的直接來源。
Micron把美國投資推向更大規模
Micron的美國擴產計劃,是觀察設備需求最直接的窗口之一。
Micron最新將其截至2035年的美國晶圓廠及技術項目預期投資總額提高至超過2500億美元,此前披露的佈局涵蓋愛達荷州和紐約州先進存儲晶圓廠、弗吉尼亞州工廠升級、美國研發及先進HBM封裝能力,但本次上調新增資金的具體分配尚未逐項公布。公司希望長期將約40%的DRAM產能佈局在美國。
近期,Micron又宣佈進一步強化美國本土供應鏈,Micron於2026年7月9日宣佈,擬向GlobalWafers位於得州謝爾曼的300毫米原始硅晶圓項目提供5億美元戰略孖展支持,並計劃簽訂為期10年的供應協議。該擬議交易仍須簽署最終協議並滿足常規審批及交割條件。若最終完成,這項合作將有助於Micron鎖定美國本土先進存儲擴產所需的關鍵硅晶圓供應。其邏輯不只是購買更多原材料,而是提前鎖定AI存儲擴產所需要的關鍵上游資源。
對於設備行業而言,Micron的投資至少會產生三層需求:
第一層是新建晶圓廠。一座先進存儲晶圓廠需要採購大量沉積、刻蝕、清洗和檢測設備。存儲芯片的層數和結構越複雜,每片晶圓經過設備的次數越多,單位產能對應的設備投入也可能提高。
第二層是製程升級。即使不建設全新工廠,Micron為了提高HBM性能和良率,也需要更新現有生產線。設備公司因此不僅受益於產能增長,也受益於工藝變化。
第三層是先進封裝。Micron已經明確將端到端HBM封裝能力納入美國投資計劃。HBM封裝涉及鍵合、減薄、檢測和材料處理等多個環節,投資範圍已經從傳統晶圓製造向後端延伸。
因此,Micron擴產的含義並不是單純增加幾座工廠,而是美國試圖補齊從硅晶圓、存儲製造到HBM封裝的整條產業鏈。
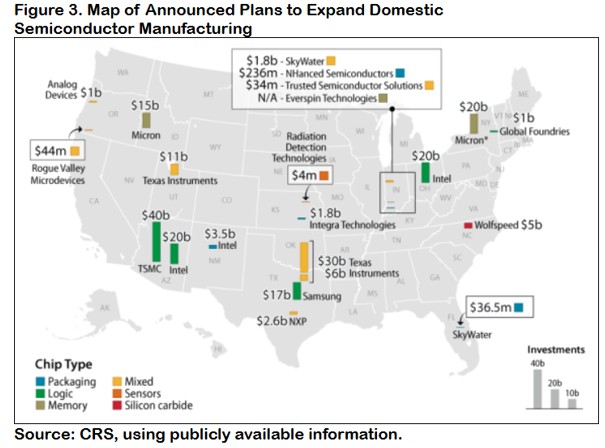
來源:Congress Research Service
SK海力士也在美國建廠,但不是傳統意義上的晶圓廠
SK海力士計劃在印第安納州西拉法葉投資約38.7億美元,公司稱,該項目將成為美國首個專門面向AI產品、集HBM先進封裝製造與研發於一體的基地。項目計劃設定HBM相關生產線和先進封裝研發設施,計劃於2028年下半年開始量產。項目的核心不是把SK海力士所有DRAM晶圓製造遷往美國,而是把HBM堆疊、封裝和研發能力放到美國。
SK海力士的DRAM前端製造分佈在韓國的利川、清州等生產基地,以及中國無錫工廠。印第安納州項目並非DRAM前端晶圓製造廠,而是聚焦下一代HBM先進封裝製造和相關研發,將完成前端製造的DRAM裸片進一步堆疊、封裝,並與AI處理器形成高帶寬存儲系統。
這一區別非常重要。
如果把該項目簡單描述為SK海力士赴美建設HBM晶圓廠,容易高估其對美國前端設備市場的直接貢獻。但從產業鏈角度看,這一項目仍具有標誌性意義:美國的半導體迴流正在從晶圓製造延伸至先進封裝,而封裝正是AI芯片供應鏈最緊張、技術變化最快的環節之一。
過去,美國在芯片設計和半導體設備領域擁有優勢,但大量製造和封裝能力集中在亞洲。只在美國生產晶圓,卻仍要把芯片運往亞洲封裝,無法形成完整的本土供應鏈。SK海力士印第安納項目、Micron的美國HBM封裝計劃,以及其他封裝廠商的投資,意味着政策和產業資本開始補上這一缺口。
這為設備廠商打開了新的市場。
傳統上,投資者談設備股,主要關注晶圓廠前端設備。未來,隨着Chiplet、HBM和異構集成普及,前端製造與後端封裝之間的邊界正在變得模糊。封裝過程開始使用更多接近晶圓製造級別的設備和精度控制,設備公司的可服務市場也隨之擴大。
三家核心受益標的:財務數據與受益邏輯
Applied Materials:覆蓋面最廣的綜合賣鏟人
Applied Materials是這條邏輯中覆蓋範圍最廣的公司之一,產品涉及沉積、材料工程、離子注入、拋光、檢測和封裝等多個環節。與只專注單一設備類別的廠商相比,Applied Materials能夠同時受益於先進邏輯、DRAM、NAND和先進封裝投資。
AI芯片的進步已經不能只依賴晶體管縮小。隨着製程越來越接近物理極限,芯片公司開始通過新材料、背面供電、全環繞柵極晶體管、Chiplet和先進封裝提高性能。這些變化都增加了材料工程的複雜度,也意味着更多沉積、刻蝕和精密加工步驟。
對Applied Materials而言,AI的價值不只是客戶建設更多工廠,而是每片先進晶圓需要使用更多設備。
Applied Materials2026財年第二季度實現收入79.1億美元,按年增長11%,調整後每股收益按年增長20%,收入和盈利均創歷史同期新高。公司預計下一季度收入中值將達到89.5億美元,按月繼續增長,管理層預計2026自然年(CY2026)半導體設備業務增長超過30%。從收入結構來看,DRAM收入佔比進一步提升,先進邏輯、HBM及先進封裝成為主要增長動力,Applied Global Services分部收入按年增長約17%,該分部涵蓋備件、服務和設備升級等業務,隨着已安裝設備規模擴大,這部分業務有助於提升收入的持續性,並在一定程度上緩衝新設備銷售的周期波動。
Applied Materials的優勢是業務分散、產品線廣,能夠較全面地承接AI資本開支。但這也意味着公司並非對HBM最純粹的投資標的。其業績仍會受到成熟製程、顯示設備、地區需求和出口限制影響。觀察Applied Materials,不能只看AI概念,而要看半導體系統收入增速、先進封裝相關收入、DRAM客戶支出,以及服務業務能否穩定擴大。
Lam Research:存儲擴產的高彈性受益者
相比Applied Materials,Lam Research與存儲資本開支的聯繫更緊密。Lam的核心優勢在刻蝕、沉積和清洗設備。無論是NAND增加層數,還是DRAM向更先進結構演進,都需要更多精密刻蝕和薄膜沉積步驟。
HBM需求增長對Lam具有兩方面推動。
一方面,HBM需要更多先進DRAM產能。Micron、SK海力士和三星擴大HBM產量,會增加前端設備支出。
另一方面,隨着存儲結構複雜化,每片晶圓所需要的設備工序增加。即使行業新增晶圓產能沒有按年例增長,單位晶圓對應的設備投入也可能上升。
Lam截至2026年3月的季度收入達到58.41億美元,按年增長約24%,毛利率提升至49.8%,營業利潤率達到35%,盈利能力持續改善。公司預計下一季度收入中值將進一步升至66億美元,GAAP和Non-GAAP毛利率指引中值均為50.5%,對應指引區間約49.5%至51.5%。Lam的刻蝕、沉積和清洗業務對DRAM、NAND及HBM相關存儲資本開支具有較高敏感度。隨着Micron、SK海力士和三星持續擴大HBM產能,公司有望直接受益於存儲資本開支增長。
Lam也是設備股中周期彈性較高的公司。當存儲廠商大幅增加資本開支時,Lam往往能夠快速受益;但當存儲價格下跌、廠商削減投資時,其業績也可能承受更明顯壓力。因此,Lam的投資邏輯需要同時觀察HBM需求和傳統DRAM、NAND周期。
如果未來存儲廠商為了維持價格而控制普通DRAM及NAND供給,只把資本集中在HBM,Lam仍然可以受益,但受益幅度取決於HBM投資能否抵消傳統存儲設備支出的波動。
KLA:良率越難控制,檢測價值越高
KLA與Applied Materials和Lam最大的差異,是它不主要參與材料加工,而是幫助晶圓廠尋找缺陷、測量工藝偏差並提高良率。
在成熟製程中,檢測已經是必要環節;進入先進製程和HBM時代後,其重要性進一步提高。
先進芯片生產的成本極高。一片晶圓經過數百道工序後,如果在後期才發現缺陷,前面投入的製造成本就會浪費。製程越複雜,晶圓廠越願意增加檢測,以便更早發現問題。
HBM進一步放大了這種需求。單顆DRAM晶粒存在缺陷,影響的可能不只是這顆芯片,而是整組堆疊產品。HBM層數增加、封裝結構更復雜後,對缺陷檢測、套刻精度和封裝檢測的要求都會提高。
KLA因此具備一種相對特殊的屬性:它不僅受益於產能擴張,還受益於良率管理難度上升。KLA的商業模式通常具有較高毛利率和較強服務收入,但市場也往往給予其更高估值。因此,KLA不一定是設備股中估值最便宜的公司。若市場繼續壓縮高估值科技股,KLA也可能受到影響。它的確定性更多來自技術壁壘和良率控制需求。
KLA在截至2026年3月的季度實現收入34.2億美元,按年增長約11%,業績超過公司此前指引中值,並預計下一季度收入繼續增長至35.8億美元左右。相比Applied Materials和Lam,KLA最大的優勢並非收入彈性,而是盈利質量,公司非GAAP毛利率預計接近62%,在大型半導體設備企業中保持領先。隨着AI芯片製程越來越複雜、HBM堆疊層數不斷增加,晶圓廠對檢測和量測設備的依賴持續提升。KLA受益的不僅是產能擴張,更來自先進製程對良率控制需求的提升,公司長期保持較高毛利率,並具備較強的自由現金流生成能力;與此同時,過程控制業務擁有較高技術壁壘,使其在先進製程和先進封裝持續升級過程中保持較強競爭優勢。
從估值來看,經歷上半年的明顯上漲後,三家公司估值均已反映相當一部分AI製造擴張預期。KLA通常因過程控制壁壘、較高毛利率和現金流質量獲得溢價;Lam的估值更受存儲資本開支周期影響;Applied Materials則因產品覆蓋面更廣,呈現相對均衡的收益結構。
公司 | Forward PE | 盈利特徵 | 估值通常反映的溢價來源 | 核心風險 |
AMAT | 39.9x | 產品覆蓋最廣、業務較分散 | 綜合平台能力及先進邏輯、存儲、封裝多線受益 | 業務分散也降低HBM純度 |
LRCX | 45.7x | 對DRAM、NAND和HBM投資更敏感 | 存儲上行周期中的業績彈性 | 存儲資本開支回落 |
KLA | 48x | 毛利率和現金流質量領先 | 過程控制壁壘、軟件能力及服務收入 | 估值溢價較高、回調敏感 |
數據來源:StockAnalysis
為什麼設備股不能簡單等同於更安全
設備公司的產業邏輯正在強化,但這並不意味着設備股沒有風險。
第一個風險是資本開支具有周期性。半導體設備訂單通常領先於晶圓廠產能。如果客戶對未來需求過度樂觀,集中擴產後可能出現供給過剩。一旦存儲價格回落或雲廠商減少AI投資,晶圓廠會迅速削減設備預算。設備公司的訂單能見度通常高於部分芯片設計公司,但其周期波動並沒有消失。
第二個風險是HBM擴產可能導致供需關係變化。當前HBM供應偏緊,存儲廠商擁有較強定價權。隨着Micron、SK海力士和三星持續擴產,未來供給增速可能加快。如果AI需求增長不及預期,HBM也可能從緊缺轉向階段性過剩。設備商通常最先受益於擴產,卻也可能最早感受到資本開支見頂。
第三個風險是出口限制。美國設備公司有相當比例收入來自亞洲,尤其是中國市場。出口管制升級可能限制部分先進設備出貨,客戶提前採購也可能造成季度收入波動。投資者不能只看到美國新廠帶來的訂單,而忽略全球市場結構變化。
第四個風險是估值。設備股在2026年上半年同樣經歷了較大漲幅,並非傳統意義上的低估值防禦板塊。近期KLA、Lam和Applied Materials也出現過明顯下跌,說明當市場去槓桿或降低科技股風險敞口時,設備股不會獨善其身。
因此,所謂確定性並不是股價只漲不跌,而是其增長邏輯可以通過客戶資本開支、設備訂單、收入和利潤率進行驗證。
下一階段需要看哪些指標
判斷半導體設備股能否真正成為AI行情下一階段的主線,關鍵不在於短期股價表現,而在於產業鏈幾個領先指標是否繼續向好。
第一,存儲廠商資本開支是否繼續上修。 目前這一指標仍處於上行階段。Micron已將美國投資計劃提高至超過2500億美元,SK海力士持續擴大HBM產能,並推進美國先進封裝基地建設;TrendForce預計,HBM佔三大存儲廠商DRAM晶圓投入比例將由2025年底約18%提升至2026年底約22%。如果未來三星、SK海力士和Micron繼續提高HBM相關資本開支,而不是重新回到普通DRAM或NAND擴產,說明設備需求仍具備持續性。
第二,AI基礎設施投資是否放緩。 目前市場最大的支撐仍來自大型雲廠商。S&P Global Ratings預計,微軟、亞馬遜、Alphabet、Meta和Oracle五家美國hyperscaler在2026年的資本開支合計將超過7000億美元,按年增長超過60%。截至目前,各家公司尚未釋放明顯削減AI基礎設施投資的信號,AI數據中心、服務器和網絡基礎設施仍是資本開支的重點方向。從最新財報和管理層指引來看,各家公司仍維持較高的AI基礎設施投資力度,尚未釋放明顯下調資本開支的信號,這仍是半導體設備需求最重要的支撐因素之一。
第三,設備公司的訂單是否持續兌現。 從最新財報來看,Applied Materials、Lam Research和KLA均給出了繼續增長的收入指引,說明AI需求已經開始轉化為設備交付。真正需要關注的是未來幾個季度,這些收入指引能否持續上調,以及毛利率、遞延收入和現金流是否同步改善。如果收入增長開始放緩,而訂單和利潤率同步走弱,則意味着本輪設備投資可能進入平台期。
第四,先進封裝是否成為新的資本開支中心。 目前設備需求已不再侷限於前端晶圓製造。Micron正在美國佈局HBM封裝能力,SK海力士則建設先進封裝基地,說明資本開支已經開始向後端延伸。如果未來CoWoS、HBM、Chiplet等先進封裝投資繼續增加,將意味着AI製造鏈仍在擴張,設備公司的可服務市場也有望進一步擴大。
設備股會成為AI行情的下一條主線嗎?
從產業趨勢看,答案偏向肯定;從交易層面看,還需要等待財報確認。
AI基礎設施建設正在從少數GPU廠商向整個製造鏈擴散。先進邏輯、HBM、先進封裝和本土供應鏈都需要更多半導體設備。Micron大規模擴建美國DRAM和HBM能力,SK海力士在印第安納建設先進封裝基地,台積電和其他晶圓廠持續提高先進產能,已經為設備行業提供了中長期需求基礎。
相比只依賴單一產品周期的公司,Applied Materials、Lam Research和KLA能夠同時服務多家晶圓廠和多個技術路線。當AI芯片競爭從一家獨大走向GPU、ASIC和自研芯片並存,設備商反而可能成為共同受益者。
但當前市場並未完成從芯片設計股向設備股的明確切換。7月的調整中,設備股本身也遭遇較大波動。這說明資金仍在重新評估整個半導體板塊,而不是簡單從一個子行業遷移到另一個子行業。
因此,更準確的判斷是:半導體設備股正在從AI行情的配角,變成下一階段必須重點跟蹤的方向。
其吸引力不在於短期避險,而在於AI產業資本開支開始進入更重、更長、也更難逆轉的製造階段。GPU訂單可以隨着產品周期快速變化,一座晶圓廠、一條HBM生產線或一個先進封裝基地,一旦開工,往往需要持續數年的設備投入。
AI行情此前交易的是算力稀缺;下一階段,市場可能交易的是製造能力稀缺。
而在製造能力擴張的過程中,真正能夠跨越不同芯片路線、不同客戶和不同產品周期持續收費的,正是那些掌握刻蝕、沉積、檢測和材料工程核心技術的賣鏟人。
半導體設備股能否成為下一條主線,最終取決於兩個問題:AI需求能否繼續轉化為晶圓廠資本開支,以及設備公司的利潤增長能否追上市場預期。
目前來看,第一個條件正在形成;第二個條件,將由接下來幾輪財報給出答案。
免責聲明:本文僅供參考,不構成任何投資建議。投資有風險,入市須謹慎。
原文鏈接