智通財經APP獲悉,韓國將暫時叫停個股槓桿交易所交易基金(ETF)的新上市,以遏制市場波動。此前,掛鉤三星電子和 SK 海力士的基金人氣激增,造成市場大幅波動。
韓國金融服務委員會(FSC)在周四的一份聲明中表示,該禁令將一直持續到市場狀況穩定為止。監管機構還將把交易槓桿 ETF 所需的最低保證金要求(即現金賬戶所需的最低餘額)從 1000 萬韓元提高至 3000 萬韓元(約合 20300 美元),預計將於 8 月 5 日開始實施。
這些措施標誌着韓國政府方面迄今為止為平息散戶交易狂熱所做出的最全面努力。此前,這場交易狂熱已將這個規模達 4.1 萬億美元的股市變成了全球最炙手可熱、同時也最動盪的股市之一。這些規則是在監管機構、財政部官員和央行行長會議後宣佈的,此前外界對與三星和 SK 海力士掛鉤的槓桿 ETF 正引發過度市場波動的擔憂日益加劇。
FSC 局長 Byun Je-Ho 在周四晚些時候告訴記者,「由於這些產品在海外快速增長,我們最初在國內推出了它們,並且我們判斷有必要進行本地投資以增強韓國資本市場的吸引力,」「但自那以後,股市的波動性有所增加。」
由於吸引了大量散戶資金,這些產品以及它們所追蹤的兩家芯片製造商已變得非常受歡迎,目前佔到了交易額的 70% 以上。然而,外國投資者已變得越來越謹慎,僅今年一年就拋售了價值超過 1000 億美元的本土股票。
周四,韓國綜合股價指數(Kospi)下跌了 6.4%,而三星和 SK 海力士各自暴跌了 8% 以上。自 6 月的高點以來,該基準指數已暴跌超過 25%。與此同時波動性飆升,30 天波動率指標達到了前所未有的水平,每日 5% 或更多的變動變得越來越普遍。
雖然更嚴格的規則可能會抑制參與度,但一些市場參與者表示,這種權衡可能是值得的。
首爾教保人壽保險公司主動股票管理負責人 Jason Minsang Kam 表示,這些措施「極有可能在一定程度上限制散戶投資者對槓桿 ETF 的接觸,」「從散戶投資者的角度來看,這些收緊的要求預計將在緩解短期波動方面產生積極效果。」
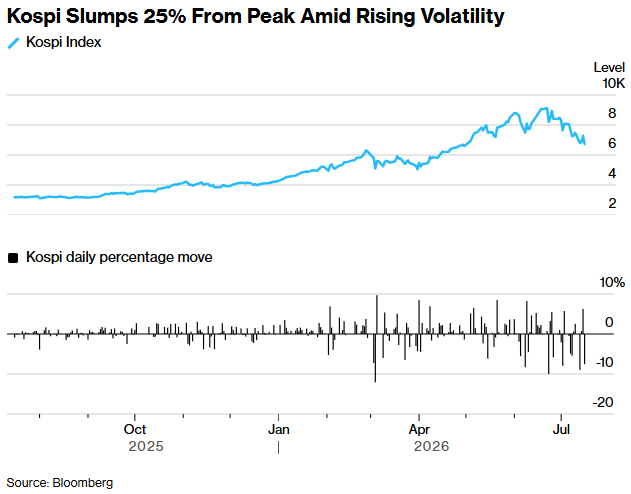
KOSPI波動性加劇
作為調整的一部分,監管機構還將槓桿 ETF 投資者的強制培訓要求從兩小時提高至三小時,同時將最低交易單位從 1 個單位提高至 20 個單位。監管機構還將收緊對 ETF 市場價格與其資產淨值之間折溢價的控制,要求流動性提供者將該缺口從目前的 3% 保持在 2% 以內。
FSC 表示,更高的保證金比例也適用於海外上市的槓桿 ETF,此舉旨在防止投資者轉向離岸資產。FSC 補充稱,如果市場不能穩定,可能會考慮進一步的措施。
對韓國股市反彈的擔憂似乎已傳導至政府最高層。李在明總統在周三表示,股市在經歷前所未有的反彈後已變得「相當不穩定」,並敦促監管機構準備後續措施。
ETF 表現
即使在監管機構採取行動遏制投機性交易,且投資者對人工智能(AI)熱潮中估值偏高和集中度風險的擔憂日益加劇之際,幾乎沒有跡象表明需求正在減弱。投資者繼續向與該主題掛鉤的產品傾注資金,尋找新的方式來從近代歷史上最強勁的股市反彈之一中獲利。
周四,韓國交易所按交易量計算的前 10 大最活躍交易證券,全部是與指數及上述芯片雙雄掛鉤的槓桿或反向 ETF。
數據顯示,自大約兩個月前首次亮相以來,韓國十幾只追蹤三星和 SK 海力士的槓桿 ETF 價格已暴跌了約 40%。儘管如此,投資者仍繼續將資金注入這些產品中。數據顯示,其管理資產規模在 6 月的巔峯時期達到了 100 億美元以上。
BI 的 ETF 分析師 Rebecca Sin 表示,這些措施可能有助於減緩產品的野蠻生長,但並沒有解決投資者對 AI 敞口高度胃口這一根本問題。
她表示:「最近的市場活動表明,即使面對顯着的波動和損失,許多投資者仍繼續關注潛在的上行空間。儘管出現大幅回撤,但投資者‘逢低吸納’的意願,凸顯了圍繞這些主題的堅定信念。」