
(來源:市場資訊)
研報正文
宏觀:
國內方面:中國經濟半年度「成績單」出爐。今年上半年中國GDP總量達到69.57萬億元,按年增長4.7%,其中,一季度增長5%,二季度增長4.3%。社會消費商品和服務零售總額按年增長2.7%,服務業增加值增長5.2%,規模以上工業增加值增長5.4%。上半年中國固定資產投資按年下降5.7%,其中房地產開發投資下降18%,新建商品房銷售面積下降11.6%。6月末商品房待售面積按年下降0.9%,連續4個月下降。中國6月70城房價出爐,新房價格按月上漲城市有20個,比上月增加4個。一線城市新建商品住宅銷售價格按月上漲0.1%,二手房價格按月上漲0.3%,均連續4個月上漲。二三線城市房價按月下降或持平。另據住建部網籤數據,6月份,4個一線城市和12個區域中心城市新房和二手房交易總量按年增長21.7%,全國有207個城市新房和二手房交易總量按年正增長。
海外方面:美國總統特朗普召開緊急會議,討論對伊朗大規模進攻計劃,核心議題是「對伊朗戰略目標實施毀滅性打擊的新計劃」。知情人士稱,特朗普似乎願意升級戰爭,以造成足夠的破壞,迫使伊朗開放霍爾木茲海峽並接受特朗普在覈問題方面的要求。伊朗副外長加里巴巴迪表示,伊朗從未離開談判桌,是美國撕毀諒解備忘錄,伊朗絕不可能先低頭要求與美國進行談判。美國6月PPI按年上漲5.5%,遠低於市場預期的6.2%;核心PPI按年上升4.7%,亦大幅低於預期值5.2%。油價大跌成為PPI超預期降溫的主要原因,但上游成本壓力依然突出,加工品、原材料及金屬價格維持顯著漲幅。聯儲局褐皮書顯示,整體物價溫和上漲,九個轄區物價溫和上行,兩個轄區大幅上漲,一個轄區小幅上漲;與上一報告周期相比,所有轄區物價漲幅持平或有所放緩。受訪企業普遍預計未來數月經濟將持續擴張,但多個轄區指出燃油成本前景存在較高不確定性。紐約聯儲主席威廉姆斯表示,儘管人工智能驅動的需求對通脹構成上行壓力,當前貨幣政策立場仍「處於有利位置」,足以推動通脹迴歸2%目標。他表示,有令人鼓舞的理由相信通脹已經見頂,並應在未來幾個季度逐步回落。
國際市場表現:
美國三大股指小幅收漲,道指漲0.29%,標普500指數漲0.38%,納指漲0.62%;歐洲三大股指收盤升跌不一,德國DAX30指數跌0.59%,法國CAC40指數漲0.19%,英國富時100指數跌0.13%。
國際油價普遍收漲,美油主力合約收漲1.13%,布油主力合約漲0.39%。
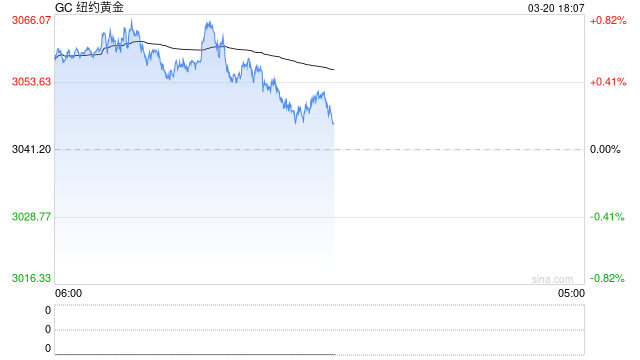
國際貴金屬期貨普遍收跌,COMEX黃金期貨跌0.07%,COMEX白銀期貨跌1.70%。
倫敦基本金屬多數下跌,LME期錫跌1.90%,LME期鋅跌1.31%,LME期鉛跌0.83%,LME期鎳漲0.39%。
美債收益率全線走低,2年期美債收益率跌6.72個點子報4.124%,3年期美債收益率跌7個點子報4.173%,5年期美債收益率跌6.02個點子報4.257%,10年期美債收益率跌4.61個點子報4.543%,30年期美債收益率跌3個點子報5.076%。
美元指數跌0.41%報100.51,非美貨幣普遍上漲,歐元兌美元漲0.40%報1.1463,英鎊兌美元漲1.11%報1.3539,美元兌日元跌0.02%報162.1935,美元兌加元跌0.13%報1.4042,美元兌瑞郎跌0.47%報0.8053,離岸人民幣對美元漲49個點子報6.7682。
綜合來看,繼CPI之後,美國6月PPI同樣超預期降溫,疊加紐約聯儲主席威廉姆斯的表態,強化了市場對美國通脹已經見頂的樂觀情緒,美指和美債收益率下行,但黃金仍未能夠大幅走強,核心制約在於收益率雖小幅下行,但跌幅有限,整體仍維持在較高水平,削弱了非孳息資產黃金的吸引力,在聯儲局政策尚未全面轉向寬鬆之前,黃金預計將維持低位橫盤。
風險提示:宏觀經濟表現、貨幣政策變化、地緣局勢變化。


責任編輯:李鐵民