TradingKey - 摩根大通(JPM)全球市場策略團隊在最新報告中警告,美國投資者自6月啓動的去槓桿進程仍在持續,槓桿股票ETF、期權市場和孖展賬戶均存在進一步縮減風險敞口的空間,可能在未來數月成為美國及全球股市的重要阻力。
由策略師尼古拉斯·帕尼吉爾佐格魯帶領的團隊指出,此前由人工智能和半導體行情推動的上漲吸引大量投資者使用借款、期權及槓桿ETF追逐收益。但隨着芯片股波動加劇,部分高槓杆頭寸開始被迫平倉,市場正在經歷從風險偏好擴張向降低槓桿的轉變。
報告顯示,與存儲芯片股票相關的槓桿ETF資產規模已較6月高點減少約34%,槓桿股票ETF整體資產規模下降約13%。不過,摩根大通認為,若市場繼續維持高波動和區間震盪,相關產品的資產規模可能還需約三個月才能回到4月以前相對於基礎股票的正常水平。
期權市場同樣釋放風險降溫信號。美國散戶投資者的看漲期權買入量在6月5日一度接近1400萬份合約,與2025年10月及2021年11月的階段性高點相近,而此前兩次高峯之後,科技股均經歷了持續數月的調整。看漲期權需求下降還可能減少做市商為對沖風險而進行的股票買入,從而削弱科技股上漲時的重要資金推動力。
此外,孖展賬戶借款規模雖然已開始回落,但仍處於歷史高位。如果股市繼續下跌,或股票孖展成本進一步上升,投資者可能被迫出售持倉以滿足保證金要求,進而放大市場波動。數據顯示,銀行面向股票交易提供的回購孖展規模此前已超過2200億美元,反映市場對槓桿資金的依賴程度較高。
摩根大通認為,企業財報改善和通脹壓力緩和可能為主要股指提供支撐,但去槓桿壓力意味着市場反彈空間可能受限。短期來看,半導體、人工智能及高估值成長股由於投資者持倉更為集中,對槓桿資金撤離也更加敏感,未來數月美股或繼續呈現指數高位震盪、板塊波動加劇的格局。
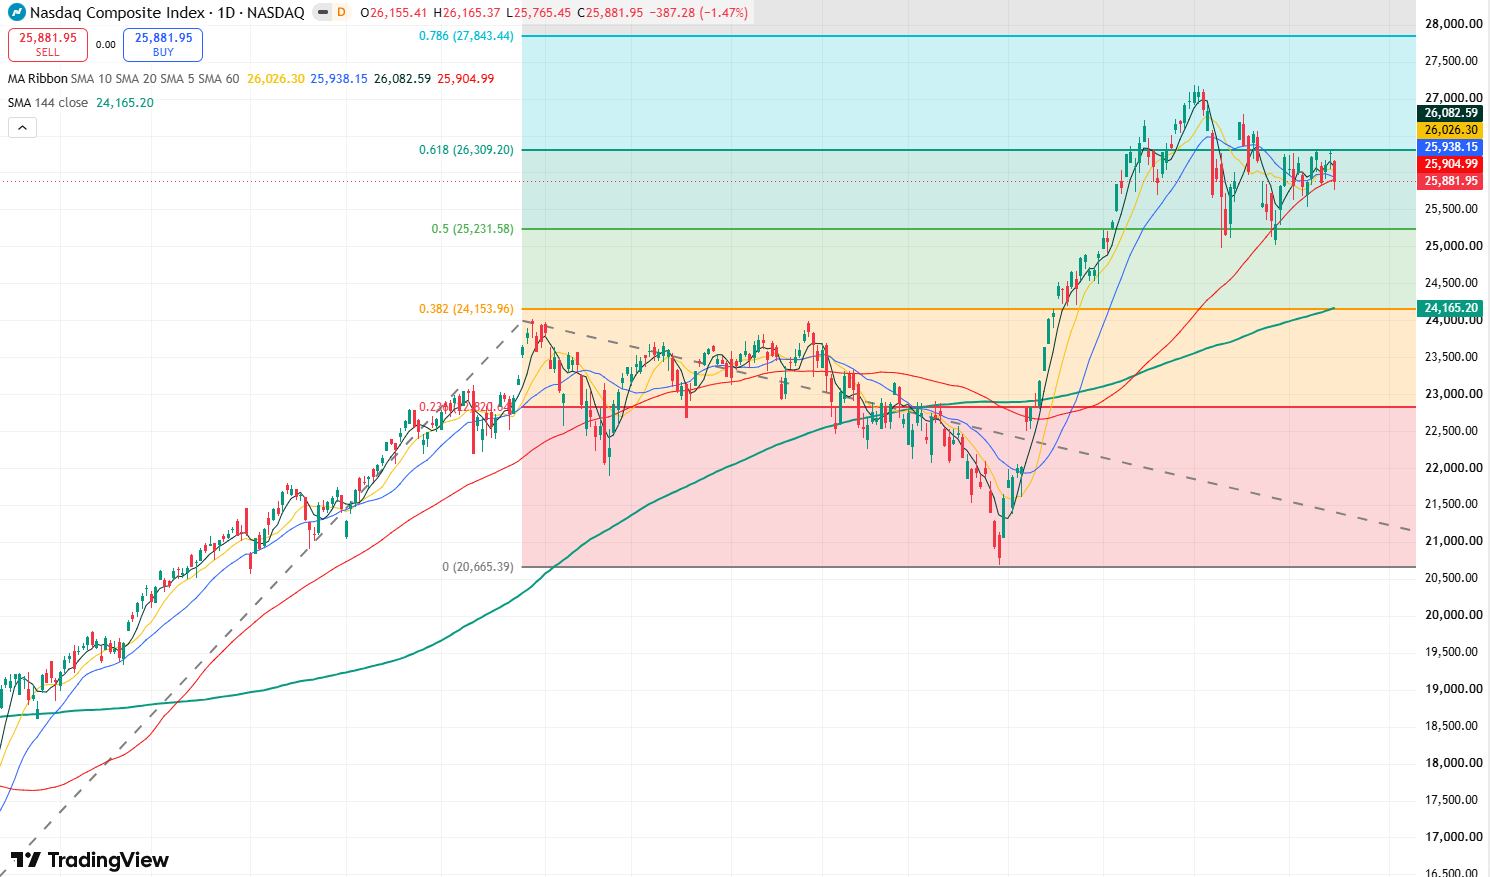
納斯達克指數日線圖,來源:TradingView
從納斯達克指數的日線圖來看,納斯達克指數在6月創下歷史高點27190後,近期持續回調,期間雖有反彈,但反彈的高點在逐漸降低,顯示出市場的多頭動能轉弱;同時,自七月以來,納斯達克指數承壓於26300壓力位下,多次向上突破均未能成功,進一步削弱了市場的多頭動能。
目前來看,納指可能將繼續向下測試25000關口的支撐,若此位置失守,納指可能將進一步回落向24150支撐位。
原文鏈接