追蹤市場走勢
TradingKey - 美東時間7月16日,美股三大指數集體收跌。儘管美國經濟數據表現穩健,二季度財報季開局也整體好於預期,但芯片股和AI硬件股延續拋售,拖累Nasdaq和標普500走低。市場對AI交易高估值、企業資本開支回報周期以及半導體板塊前期漲幅過大的擔憂繼續升溫。
截至收盤,道瓊斯工業平均指數下跌0.20%,報52,558.27點;標普500指數下跌0.51%,報7,533.77點;Nasdaq綜合指數下跌1.47%,報25,881.95點。
板塊和個股方面方面,科技股成為拖累指數的核心。費城半導體指數大跌4.29%,連續第二個交易日走弱。英偉達(NVDA)下跌2.4%,台積電ADR(TSM)下跌2.32%,美光科技(MU)下跌5.65%,閃迪(SNDK)大跌12.63%,AMD下跌5.33%,英特爾(INTC)下跌5.84%,邁威爾科技(MRVL)下跌8.71%。存儲、AI硬件和半導體設備相關個股成為當天拋售重點,說明AI主線內部的分化仍在擴大。
大宗商品方面,原油價格小幅回落,但仍處於近一個月高位。WTI原油(USOIL)收跌0.85%,報79.57美元;布倫特原油(UKOIL)收跌0.26%,報84.85美元。黃金(XAUUSD)大幅下跌,現貨黃金下跌2.06%,報3976.28美元,收盤跌破4000美元,一度觸及7月初以來低位。
市場要聞
台積電二季度利潤創紀錄,AI芯片需求依然強勁。台積電公布第二季度財報,淨利潤按年增長77%至7066億新台幣(約220億美元),明顯高於市場預期,並創下季度利潤新高。作為英偉達和蘋果等公司的核心代工廠,台積電繼續受益於AI處理器和先進製程需求增長。
美國經濟數據仍具韌性。美國6月零售銷售增長0.2%,基本符合市場預期,顯示消費者支出仍保持一定支撐;截至7月11日當周初請失業金人數降至20.8萬人,低於市場預期,反映勞動力市場仍相對穩健。穩健的消費和就業數據有助於支撐經濟軟着陸預期,但也使聯儲局更難快速轉向寬鬆。
美伊衝突繼續擾動能源市場。美國和伊朗周四繼續交火,雙方衝突已基本打破此前短暫停火狀態。雖然原油價格當天小幅回落,但布倫特和WTI仍維持在近期高位。市場尤其關注兩條能源通道風險:一是霍爾木茲海峽通行受限,二是伊朗要求胡塞武裝準備在必要時關閉紅海入口曼德海峽。若兩條航道同時受擾,全球油輪運輸、保險成本和能源供應鏈壓力都可能進一步上升。
聯儲局官員釋放謹慎信號。聯儲局副主席傑斐遜表示,當前支持維持利率穩定,但如果通脹沒有儘快緩和,不排除再次加息的可能。他強調,聯儲局仍需堅持2%通脹目標,並提醒近期能源價格上漲、關稅和AI投資需求都可能對通脹形成新的壓力。該表態說明,雖然本周CPI和PPI數據有所降溫,但油價上漲使市場仍難以完全排除年內再次加息風險。
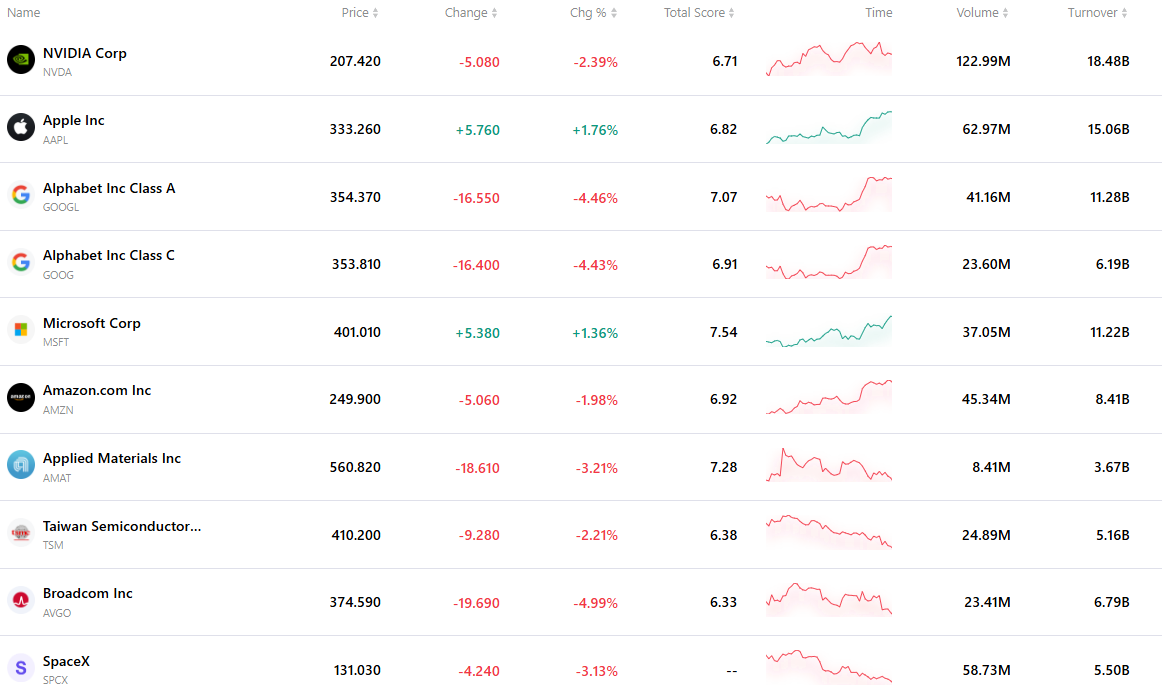
最活躍的前十大股票
下表列出了最新市場上交易最活躍的十隻股票。在龐大交易量和極佳流動性的支撐下,這些資產已成為追蹤全球市場動態的關鍵基準。
原文鏈接