TradingKey - 美東時間7月20日,甲骨文(ORCL)股價一度下跌4%,創2025年4月以來的新低。截至發稿,跌2.94%,報122.69美元。
據悉,日前標普全球將其信用評級下調至BBB-——距離垃圾級僅一步之遙。儘管盤中股價較低點有所回升,但市場對這家老牌科技巨頭的爭論不斷。
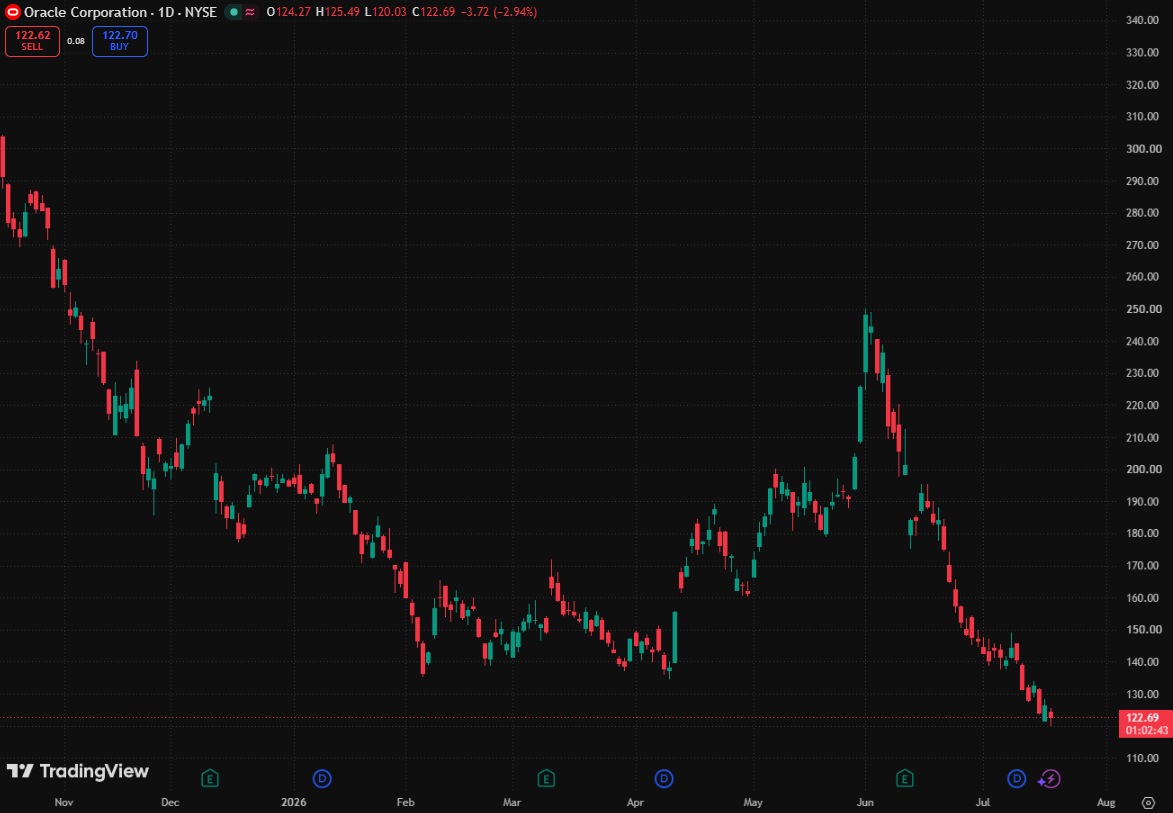
來源:TradingView
標普降級:壓垮甲骨文股價的直接導火索
就在兩周前,標普全球將甲骨文信用評級砍下調至「BBB-」,信用評級距「垃圾級」僅一步之遙。理由是極端的客戶集中度風險:在甲骨文約6380億美元的剩餘履約義務(RPO)積壓訂單中,OpenAI一家就佔了大約一半。然而,當前OpenAI正面臨中國新AI模型Kimi K3的衝擊,以及被蘋果起訴的壓力。
與此同時,標普預計其自由現金流缺口持續擴大。受AI數據中心大規模建設拖累,甲骨文2027財年自由現金流赤字將達到420億美元負值。
標普的降級邏輯是清晰的:OpenAI若陷入困境甚至倒閉,甲骨文為其建成的數據中心產能將大量閒置,運維與折舊照常發生,卻無對應的客戶收入來覆蓋——資產負債表將首當其衝。
同業分化:市場正在懲罰"重資產"公司
與甲骨文股價創一年新低形成鮮明對比的是同業的上漲,輕資產運營的Cloudflare(NET)和Snowflake(SNOW)在今年上漲了40.33%和25.66%。這也證明甲骨文的下跌並非是AI雲計算板塊的集體調整。
同樣是資本密集型的CoreWeave(CRWV)同樣跑輸大市,在本月錄得25%的跌幅。再次證明市場正在懲罰"高資本開支+高債務"模式的公司。
甲骨文的現金流壓力已經來到了誇張的程度:2026財年自由現金流為負236.9億美元,而同期資本支出高達556.6億美元;總負債已膨脹至2187億美元;2027財年淨現金資本支出約700億美元,若包含客戶預付款及供應商付款時間差,總資本支出規模預計將達900億至950億美元。
原文鏈接