FX168財經報社(北美)訊 周四(7月23日)北美早盤,美國股市全線走低,科技股領跌,國際油價則一度突破100美元/桶。市場在經歷了首批科技巨頭財報後,對人工智能(AI)鉅額資本支出的擔憂再度升溫;與此同時,中東局勢持續惡化推高原油價格,重新點燃通脹和聯儲局加息預期,令風險資產承壓。
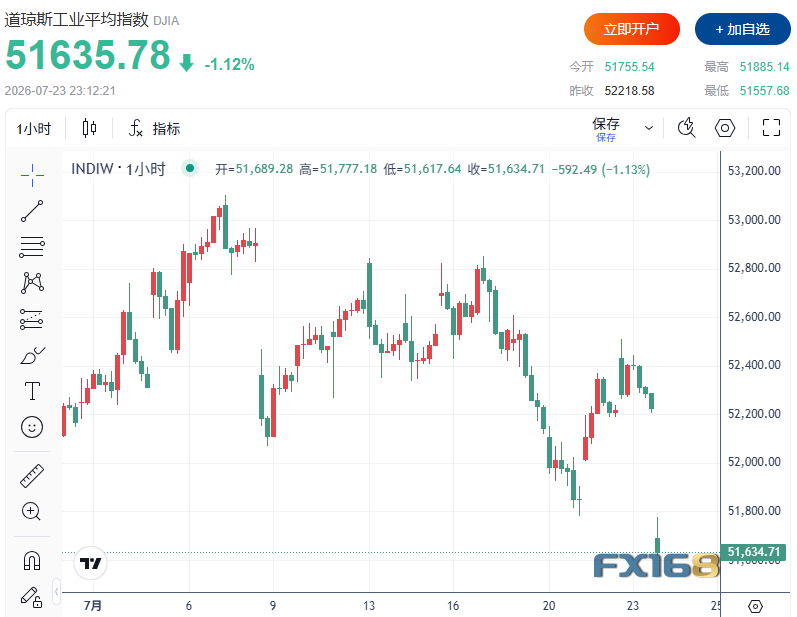
截至美東時間上午9:54,道瓊斯工業指數下跌570點,跌幅達約1.1%;標普500指數下跌1.4%;納斯達克綜合指數跌幅達約2.6%,創近幾周以來最低水平。
(圖源:FX168)
AI投入越來越大,投資者開始擔心回報
本輪市場調整的導火索,來自谷歌母公司Alphabet和特斯拉率先公布的第二季度財報。
雖然Alphabet整體業績符合市場預期,但公司同時上調了全年資本支出指引,意味着未來仍將繼續投入數千億美元發展AI基礎設施。市場原本希望看到AI投資開始帶來更明顯的盈利回報,但最新財報並未打消這一疑慮。
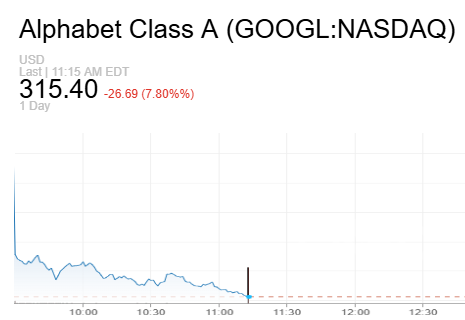
Alphabet股價盤中大跌近8%,拖累通信服務板塊成為標普500指數表現最差的板塊。
(圖源:CNBC)
AJ Bell投資總監Russ Mould表示,目前市場最大的疑問已經不是科技公司是否願意投入AI,而是如此龐大的投入最終是否能夠創造相應的利潤。
他說:"Alphabet正投入數千億美元,希望在AI競賽中保持領先,但市場對於這些投資未來能夠產生多大回報,仍然保持相當程度的懷疑。"
與此同時,特斯拉公布的財報同樣令市場失望。
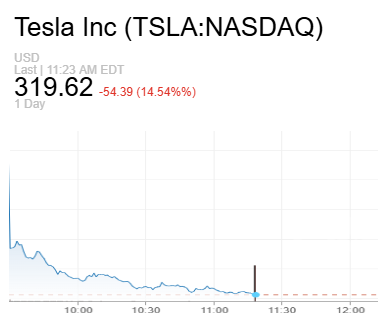
公司第二季度自由現金流自兩年多以來首次轉為負值,股價盤中暴跌近15%,成為當天納斯達克跌幅最大的權重股之一。
(圖源:CNBC)
隨着微軟、Meta、亞馬遜、蘋果等大型科技公司將在下周陸續公布財報,市場關注點已經從盈利本身逐漸轉向另一個問題——AI究竟什麼時候才能真正賺錢?
如果未來利潤增長無法覆蓋持續擴大的資本支出,高估值科技股面臨進一步調整壓力。
油價衝上100美元,加息預期快速升溫
除了科技股之外,能源市場也成為當天影響市場的重要因素。
隨着中東衝突進一步升級,市場擔憂全球能源運輸再度受到衝擊,國際油價持續走高。
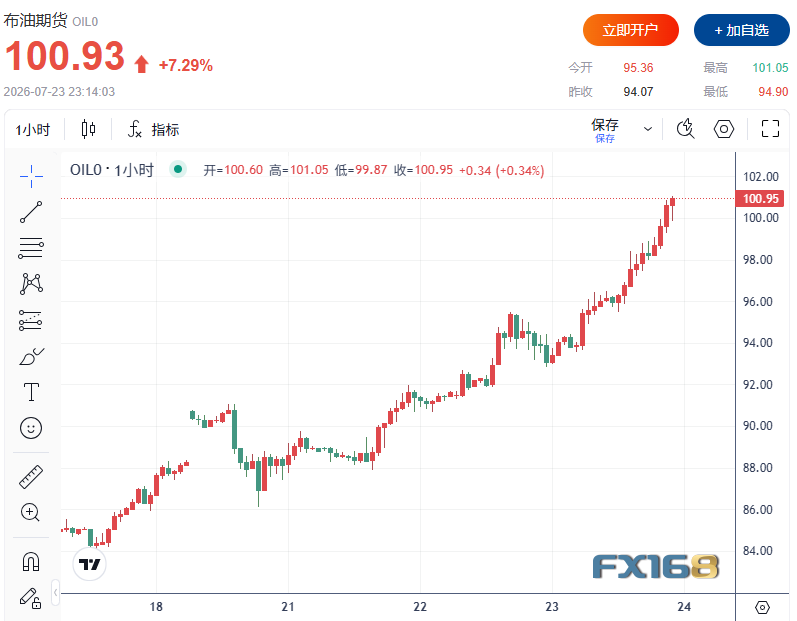
布倫特原油盤中一度突破100美元/桶,為5月底以來首次;WTI原油也逼近90美元。
(圖源:FX168)
近期市場關注的焦點,已經從霍爾木茲海峽轉向連接紅海與亞丁灣的重要航運咽喉——曼德海峽(Bab el-Mandeb)。
美國總統特朗普表示,美國將追究伊朗對也門胡塞武裝襲擊事件的責任。與此同時,胡塞武裝繼續襲擊紅海航運,使全球能源運輸風險進一步擴大。
油價上漲迅速改變了市場對聯儲局政策的判斷。
交易員重新擔心,高油價可能再次推高美國通脹,使聯儲局不得不維持更長時間的高利率,甚至重新加息。
根據CME FedWatch工具,截至周四上午,市場預計聯儲局7月會議加息25個點子的概率已升至約38%,而一周前這一概率僅約12%。
與此同時,對貨幣政策最敏感的美國2年期國債收益率升至17個月以來新高。
美國勞工部當天公布的數據顯示,截至7月18日當周,首次申請失業救濟人數降至18.7萬人,明顯低於市場預期,顯示就業市場依然具有韌性,也進一步降低了聯儲局短期內轉向寬鬆政策的可能。
科技股分化明顯
當天大型科技股普遍承壓,不過個股表現仍出現明顯分化。
德州儀器(Texas Instruments)雖然給出了高於市場預期的季度營收展望,但股價仍下跌約3%,顯示市場情緒依然謹慎。
相比之下,企業軟件公司ServiceNow因再次上調全年訂閱收入預測,股價上漲約2%。
軍工巨頭洛歇·马丁(Lockheed Martin)則受益於上調2026年銷售和利潤預測,股價上升逾過11%,成為當天標普500指數中表現最好的大型成分股之一。
整體來看,紐約證交所下跌股票數量約為上漲股票的2.7倍;納斯達克市場下跌個股數量也超過上漲個股兩倍以上,顯示市場拋售範圍較為廣泛,而非僅集中於少數科技股。
市場焦點轉向下周科技巨頭財報
分析人士認為,目前市場正進入財報季最關鍵階段。
未來幾天,微軟、Meta、亞馬遜和蘋果等科技巨頭將陸續公布業績,投資者最關心的不再只是收入和利潤是否超預期,而是管理層對於AI投資節奏、資本支出規模以及未來盈利能力的最新判斷。
如果更多公司繼續大幅增加AI投資,卻無法提供足夠明確的盈利前景,市場對於AI概念股高估值的擔憂可能進一步加劇。
與此同時,中東局勢仍將成為影響全球金融市場的重要變量。
若油價繼續維持高位甚至進一步上漲,不僅可能繼續推高通脹預期,也可能促使市場進一步提高對聯儲局加息的押注,從而給全球股市帶來更大的壓力。
截至北美早盤,市場呈現出典型的"風險資產承壓、油價上漲、債券收益率攀升"格局。未來幾周,AI投資回報能否兌現,以及中東局勢是否進一步升級,預計將繼續成為左右全球市場走勢的兩大核心主線。