TradingKey - 截至美東時間7月20日,甲骨文(ORCL)股價當日下跌3.98%,創下今年以來的新低120.03美元,接近去年低點118.86美元。雖然甲骨文最新財報顯示雲業務和AI基礎設施訂單仍然強勁,但市場對公司高資本開支、債務壓力、客戶集中度以及自由現金流的擔憂持續升溫,導致股價從此前AI雲行情推動下的高位明顯回落。自6月10日公布財報後至今,甲骨文股價累積下跌39.54%。
甲骨文股價為什麼下跌?
甲骨文股價近期持續下跌的核心原因在於市場開始擔心AI雲擴張帶來的財務風險。雖然公司雲訂單強勁,但AI數據中心建設需要前期極高的投入。甲骨文為了滿足OpenAI等大客戶需求,必須持續提高資本開支,從而壓縮自由現金流,並推高債務壓力。
近期S&P Global將甲骨文信用評級下調至BBB-,也放大了市場擔憂。BBB-距離高收益債評級僅一步之遙,這意味着債券市場已經開始關注甲骨文AI基礎設施擴張背後的孖展壓力。對於股市投資者來說,信用評級下調不僅影響孖展成本,也會削弱市場對公司資產負債表安全性的信心。
另一個壓力來自客戶集中度。市場報道指出,OpenAI相關合同在甲骨文龐大訂單積壓中佔據重要比例。大客戶合同可以快速提升RPO和收入預期,但也會帶來集中風險。如果OpenAI後續算力需求、孖展能力或合同執行節奏出現變化,甲骨文雲收入兌現可能受到影響,進而給股價帶來下行壓力。
甲骨文股價還能上漲嗎?
股價能否重新上漲,關鍵取決於三個變量。第一,AI雲合同能否穩定轉化為收入。RPO規模龐大是利好,但市場需要看到這些合同逐季進入營收,而不是停留在訂單層面。第二,資本開支是否可控。如果甲骨文能夠證明數據中心投資不會持續吞噬自由現金流,市場對估值的壓力將明顯緩解。第三,OpenAI等大客戶合同是否具備穩定執行能力。如果客戶集中度風險下降,投資者對甲骨文AI雲增長的信心也會增強。
從最新財報來看,甲骨文剩餘履約義務RPO從5530億美元增加至6380億美元,單季增加850億美元,說明公司未來收入可見度大幅提高。RPO增長通常意味着客戶已經簽訂但尚未確認收入的長期合同增加,這對甲骨文中長期收入增長形成支撐。
從業務結構看,甲骨文正在從傳統數據庫和企業軟件公司,轉向AI雲基礎設施供應商。相比過去主要依賴數據庫、ERP和企業應用軟件收入,甲骨文現在更多參與到AI訓練、AI推理和大模型算力基礎設施建設中。隨着企業和AI公司對算力需求持續增長,甲骨文雲基礎設施業務仍有較大成長空間。
從股價影響來看,如果甲骨文後續財報顯示雲收入繼續高速增長,同時自由現金流改善、資本開支增速放緩或管理層釋放更清晰的盈利指引,股價有望迎來修復。
甲骨文股價走勢技術分析
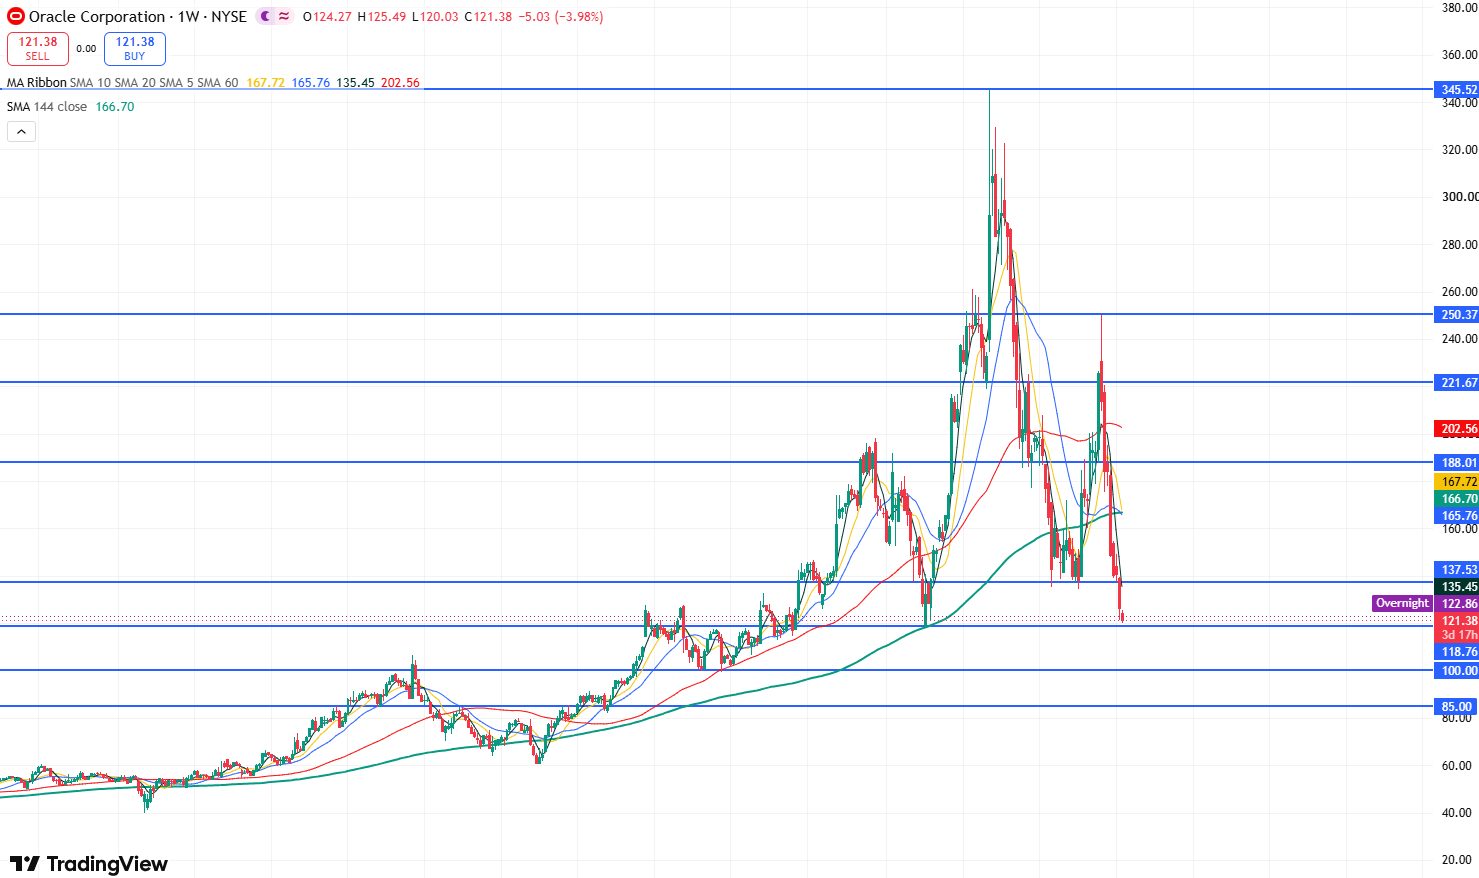
甲骨文股價周線圖,來源:TradingView
從甲骨文股價的周線圖來看,股價已連續7周收陰線走弱,顯示出市場看空情緒顯著佔據上風,本周延續下跌趨勢走弱,一度跌至2025年低點118.86美元附近。
目前來看,若股價本周收盤價確認跌破118.86美元,股價將打開通往100美元關口的下跌空間,再往下則有可能跌至85美元支撐位附近。
相反,若股價本周收盤價確認站穩於118.86美元上方,股價短期內可能將迎來技術性修復反彈走勢,上方首要壓力位注意135—140美元區間附近,若突破此位置,股價將進一步打開通往188美元的反彈空間。
原文鏈接