智通財經APP獲悉,隨着聯儲局政策路徑及短期利率前景不確定性加劇,美國貨幣市場基金正進一步降低利率風險,加速增配超短期資產,以保留未來在更高收益率水平進行再投資的靈活性。
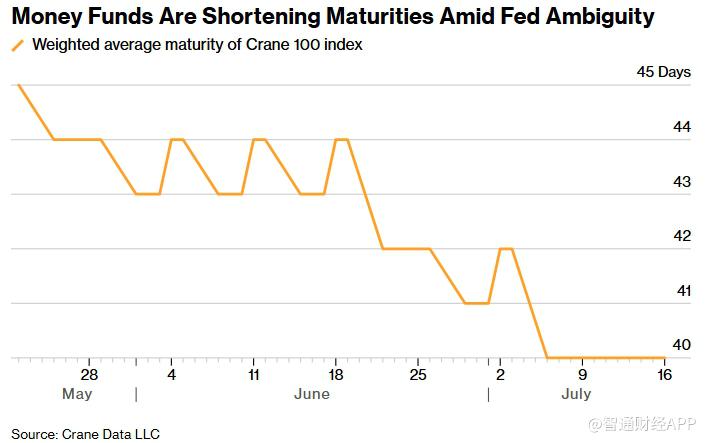
Crane Data數據顯示,貨幣市場基金持倉的加權平均到期期限已從5月中旬的45天降至目前的40天。基金管理人正將更多資金配置於隔夜回購協議、短期限證券以及浮動利率美國國債和機構債券,同時對美國國庫券的配置比例有所下降,儘管美國財政部仍在持續擴大短期國債發行規模。
近期,國際油價上漲以及聯儲局主席沃什偏鷹派的表態,一度令市場押注聯儲局最快將在本月加息。然而,上周公布的兩份溫和通脹數據再次令政策前景變得撲朔迷離,促使投資者重新調整利率預期。
在此背景下,管理資產規模超過8萬億美元的美國貨幣市場基金,更傾向於配置將在數周內到期、滾動續作或利率能夠快速重置的資產,以便在利率再次上升時及時將資金重新配置至更高收益產品。
Federated Hermes全球流動性市場首席投資官Deborah Cunningham表示:「投資者希望保留充足‘彈藥’,以把握未來更好的投資機會,因此會適當縮短投資組合的加權平均到期期限。」
市場人士指出,基金管理人希望避免重演2022年初的情形。當時,部分機構持有較長期限資產,而聯儲局隨後開啓數十年來最快的加息周期之一,導致投資組合承受較大利率風險。這一經歷使管理人在當前政策方向尚不明確時更加謹慎。
DWS Group董事總經理Geoff Gibbs上月在Crane貨幣市場基金研討會上表示,公司今年以來一直將約一半投資組合配置於回購協議,預計未來仍將維持這一策略,特別是在市場重新計入加息預期之後。
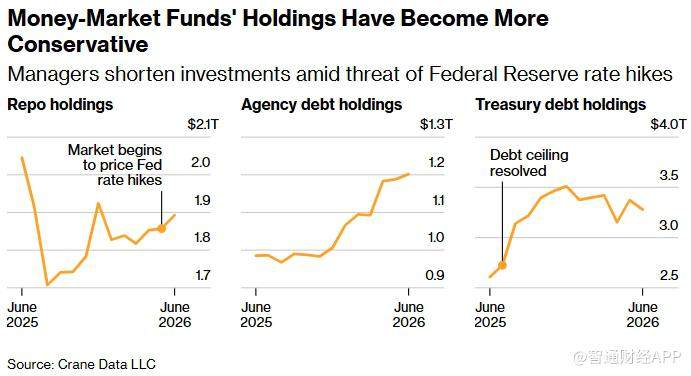
數據顯示,今年6月,美國貨幣市場基金對回購協議的配置增加約360億美元,總規模達到約1.89萬億美元。
與此同時,基金也持續增配浮動利率債券。富國銀行策略師Angelo Manolatos和Francis Brown指出,6月份美國國債浮動利率債券持倉規模升至創紀錄的5230億美元,反映出基金管理人希望在鎖定三個月期國庫券較高收益率的同時,避免拉長投資組合久期。
此外,聯邦住房貸款銀行孖展數據顯示,今年以來FHLB債券餘額增加約1800億美元,其中約1400億美元為浮動利率債券發行。同期,貨幣市場基金整體機構債持倉增加約1950億美元。相比之下,儘管美國政府持續擴大短期國債發行,上月貨幣市場基金持有的美國國庫券規模仍減少近1050億美元。
Cunningham預計,隨着聯儲局繼續將通脹回落至目標水平作為政策重點,貨幣市場基金的平均久期仍將進一步縮短。
Manolatos則表示,目前9月加息仍存在可能性,加之多位聯儲局官員持續釋放鷹派信號,預計貨幣市場基金將繼續逐步縮短持倉期限。「對於基金管理人而言,除非有充分理由,否則更傾向於將新增資金配置於回購協議或浮動利率債券,而非承擔額外的久期風險。」