追蹤市場趨勢
TradingKey - 油價飆升與谷歌(GOOGL)和特斯拉(TSLA)資本開支增加引發的AI投資回報質疑同步衝擊市場,美股三大指數重挫,截至收盤,道瓊斯指數跌0.97%,報51711.65點;納斯達克綜合指數跌2.15%,報25137.69點;標普500指數跌1.21%,報7408.12點。
谷歌跌超7%,亞馬遜(AMZN)跌幅超過4%,雙雙領跌道指;特斯拉一度暴跌達14%。科技「七巨頭」的總市值蒸發了約8000億美元,創下自去年4月以來的最差單日表現,而甲骨文(ORCL)也跌破了52周新低。
芯片板塊表現分化:費城半導體指數(SOX)微跌0.54%,但美光科技(MU)上升逾3%,應用材料(AMAT)漲幅超1%,而德州儀器(TXN)下跌超3%,高通(QCOM)跌幅超2%。在盤後交易中,英特爾(INTC)因財報表現亮眼一度上升逾10%,為該板塊提供了局部提振。
油價急劇上漲重新引發了通脹擔憂,拖累全球債券收益率全線上揚。2年期美債收益率攀升4.5個點子,至17個月新高;10年期美債收益率上漲4個點子,至4.70%;30年期美債實際收益率逼近3%。
大宗商品市場大幅波動,現貨黃金(XAUUSD)暴跌2%,白銀(XAGUSD)大跌3.3%;WTI原油期貨飆升超6%,布倫特原油期貨大升逾7%,突破100美元大關。
市場要聞
美國國會衆議院通過議案,明確要求限制特朗普對伊朗採取軍事行動,釋放出促其「踩剎車」的政治信號。該議案在共和黨控制的衆議院中以僅多六票的微弱優勢通過,四名共和黨議員倒戈支持民主黨,反映出即便在黨內,對總統軍事權限的擔憂也在加劇。
地緣衝突進入危險新階段,布倫特原油價格已觸及百元關口,RBC警告油價可能衝破2008年146美元的歷史極值。胡塞武裝參戰令霍爾木茲海峽與曼德海峽兩大能源運輸要道同時承壓,供應中斷風險急劇上升。RBC研判,若衝突全面擴大,油價有望超越2022年128美元高點,極端情境下甚至挑戰146美元歷史紀錄;高盛也預計,若航運持續受阻,四季度油價或升至120美元以上。
AMD密集推出新產品,全面押注預計2030年規模達2萬億美元的AI計算市場,力圖以性能優勢鞏固競爭力。其Helios平台計劃於Q3末交付,並獲OpenAI「大規模」部署承諾,CEO蘇姿豐透露客戶需求「極其強勁」;新一代EPYC Venice CPU性能最高達英特爾Xeon產品的3.4倍,較英偉達Vera CPU領先約20%。AMD預測,至2030年AI加速器市場規模將達1.4萬億美元,數據中心CPU市場達2200億美元。
甲骨文股價擊穿52周低點,市場對其雲基礎設施(OCI)增長敘事失去信心,AI資本開支回報疑慮持續施壓。7月23日,甲骨文收跌逾4%至120美元,年內累計下挫超37%,觸及新低,過去一年內所有買入者均面臨賬面虧損。投資者對AI投入產出周期的擔憂加劇,疊加科技板塊整體走弱,令甲骨文估值面臨更嚴苛的審視。
AI需求正驅動英特爾交出十五年來最強勁增長成績單,Q2營收按年大增25%遠超預期,且指引保持高增,盤後股價一度升逾10%。Q2營收較市場預期高出近12%,數據中心與AI業務營收按年猛增59%,增速接近Q1的四倍,代工業務增長31%,增速亦接近翻倍;Q3營收指引按年增幅達15%至23%,較市場預期下限高出近5%、上限高出逾10%。CEO表示AI正催生「前所未有」的算力需求,同時公司預計供應短缺仍將持續,明年資本支出將顯著高於今年。
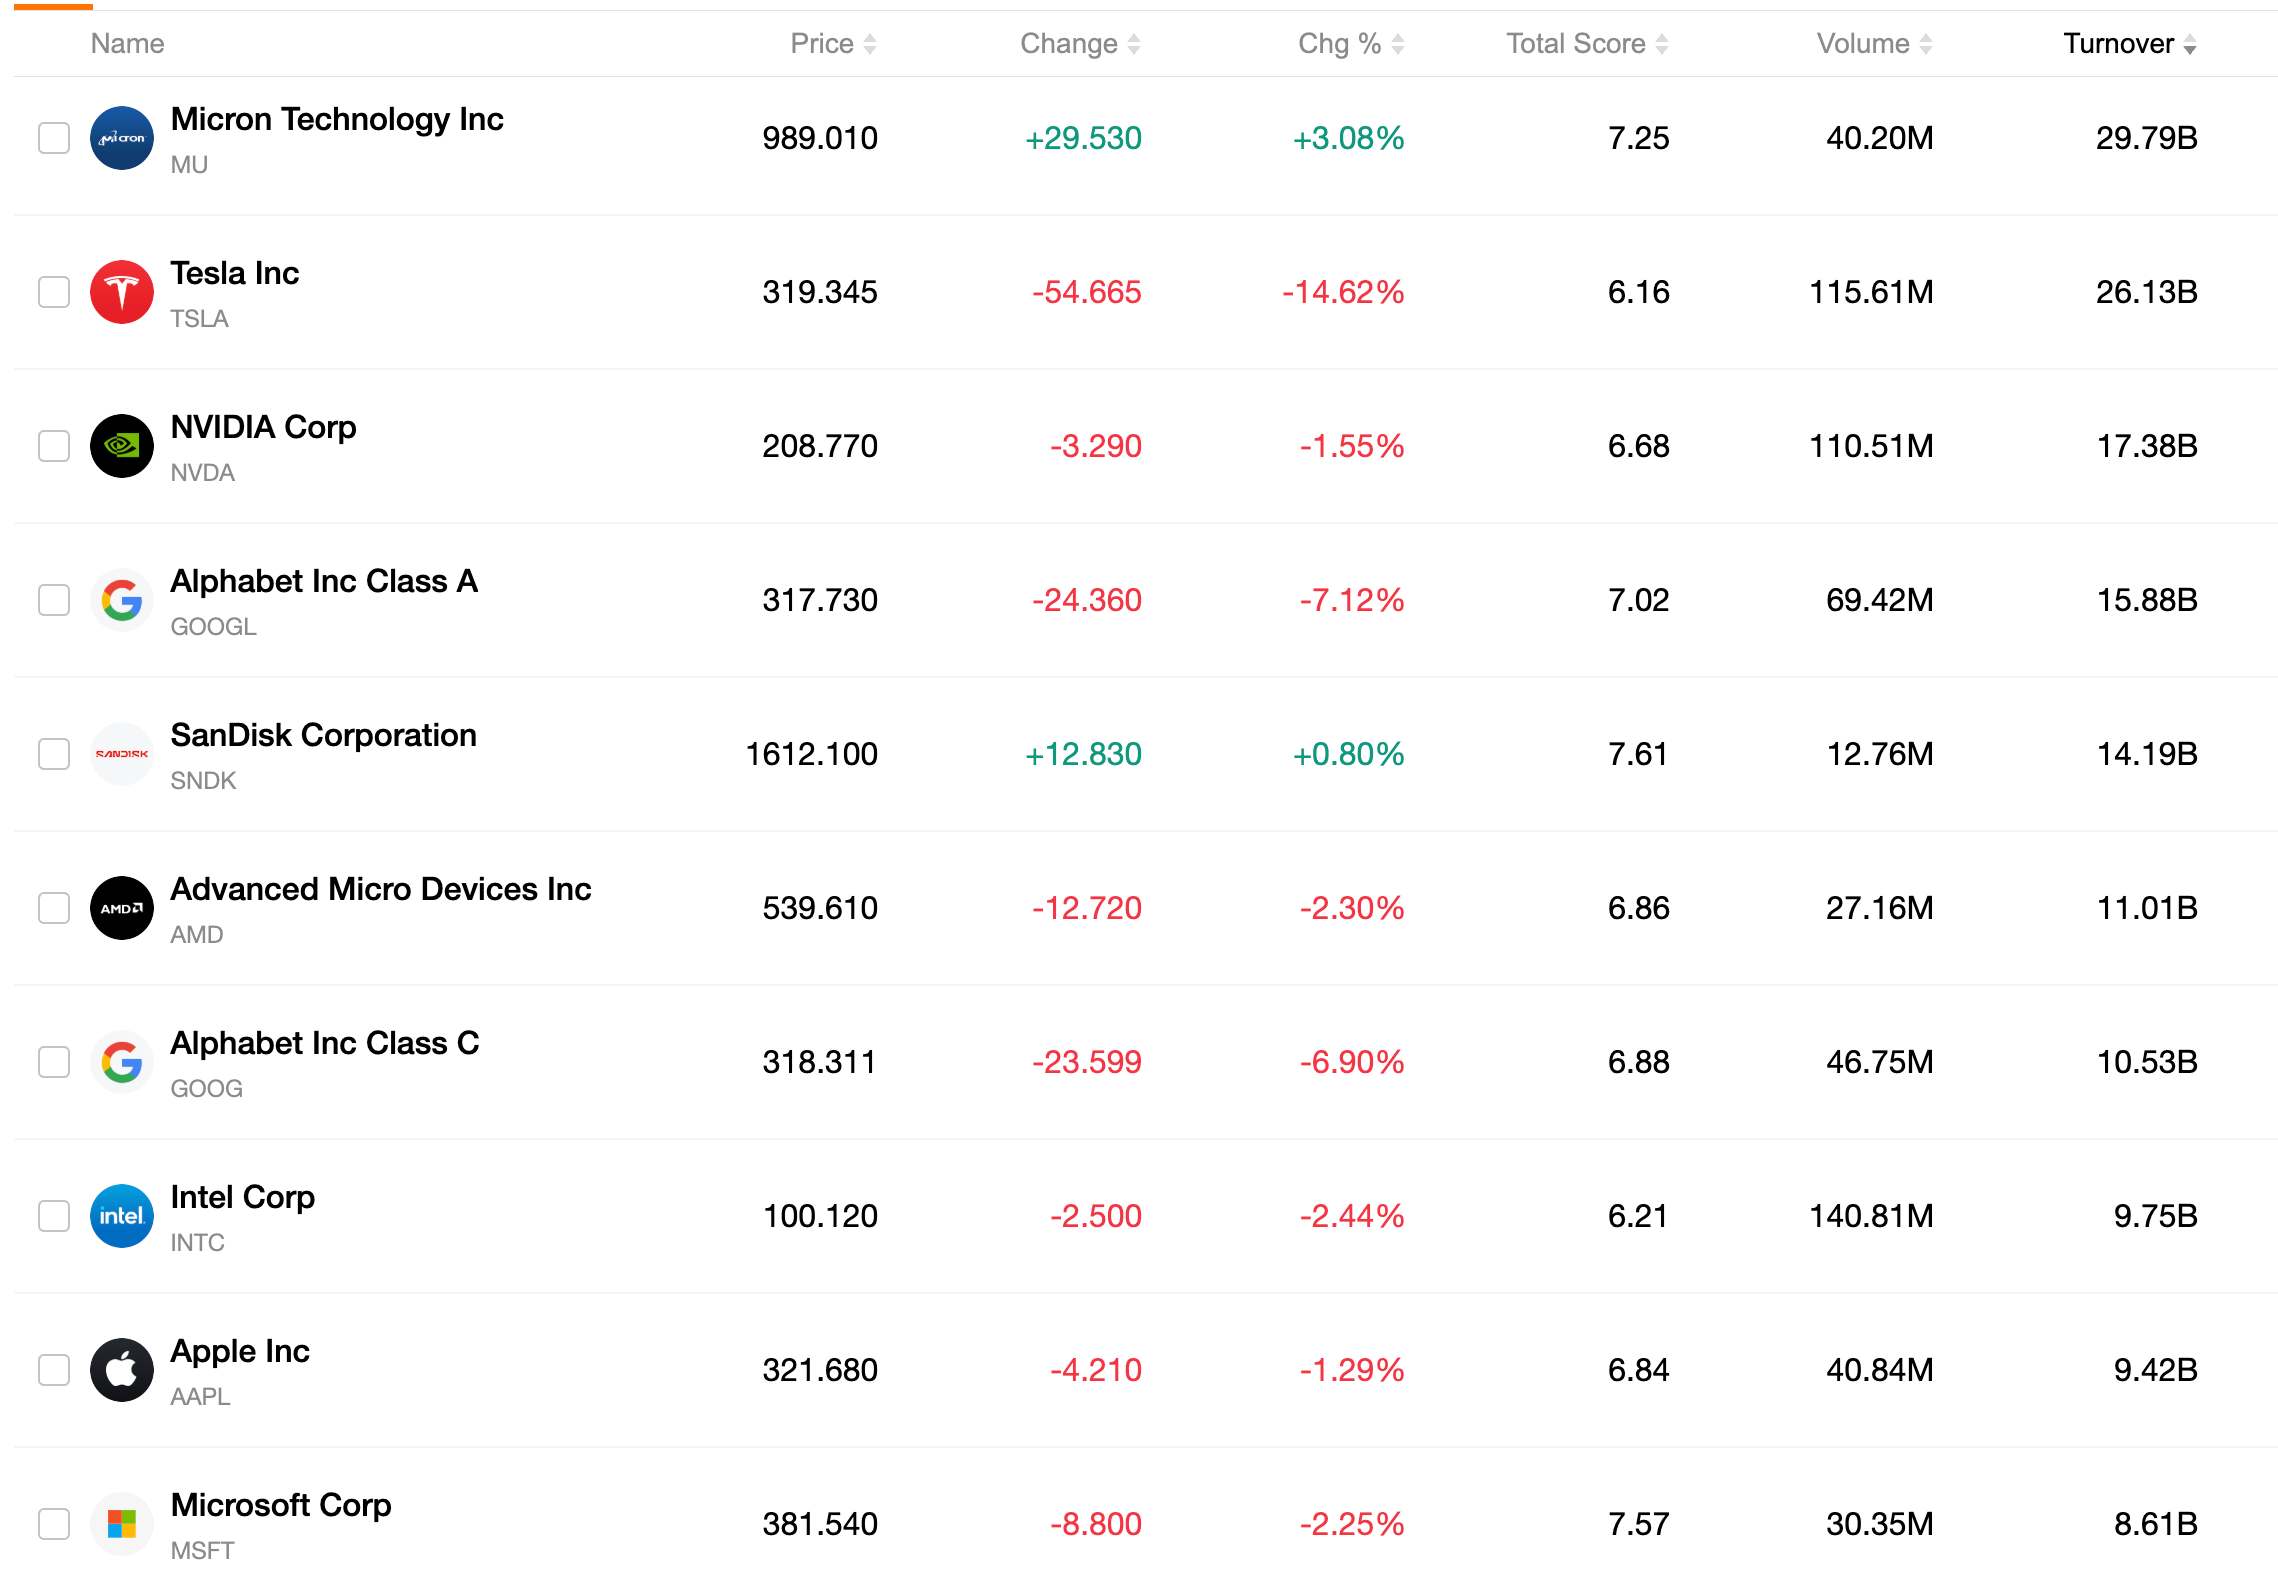
十大交易最活躍股票
下表列出了近期市場上交易最活躍的十隻股票。得益於巨大的交易量和出色的流動性,這些資產已成為追蹤全球市場動態的關鍵基準。
原文鏈接