追蹤市場趨勢
TradingKey - 隨着美伊局勢持續升級,油價飆升至六周高點,給科技股帶來壓力。截至美東時間7月22日收盤,道瓊斯工業平均指數下跌0.01%,報52,219.35點;納斯達克綜合指數下跌0.57%,報25,690.90點;標普500指數下跌0.14%,報7,499.04點。
Meta(META)下跌逾2%,領跌科技「七巨頭」。SpaceX(SPCX)下跌超6%,創下IPO以來的歷史新低。芯片股升跌互現,費城半導體指數上漲0.44%。多數銀行股上漲。能源股普遍走高。
谷歌(GOOGL)和特斯拉(TSLA)在盤後交易中承壓,而AI基礎設施概念股則逆勢大漲。在盤後交易中,谷歌下跌逾3%,特斯拉下跌超5%;閃迪(SNDK)上漲3%,美光(MU)上漲2.9%,AI基礎設施相關股票表現強勁。
大宗商品和加密貨幣普遍走強。美元橫盤整理,未能延續漲勢;比特幣企穩於66,000美元附近。現貨黃金(XAUUSD)一度上漲2%,而白銀(XAGUSD)上漲1.5%;WTI原油期貨上漲近3%,布倫特原油期貨上漲3.36%。
市場頭條
禁止特朗普發幣!美參議院最快下周表決《清晰法案》。共和黨參議員周三更新法案,明確禁止總統及聯邦官員發行或讚助加密貨幣等數字資產。共和黨需爭取至少7名民主黨參議員支持,才能跨過60票門檻。特朗普此前從加密業務獲利數十億美元,成為談判核心分歧。表決可能在未來兩周內進行,隨後進入8月休會期。
谷歌雲業務Q2飆升82%,AI投資開始兌現。Alphabet二季度營收1198億美元,按年增24%;營業利潤408億美元,增30%;受Anthropic等股權收益拉動,淨利潤達1121億美元,按年暴漲298%。Google Cloud營收248億美元,遠超預期的225億,按年大增82%。資本支出449億美元,略超預期。全年資本開支指引上調至1950億—2050億美元,較此前中值提高8%。但市場擔憂鉅額投入的回報前景,盤後股價跌4.2%。公司計劃Q3擴大第三方算力使用,CoreWeave漲3.7%、美光漲2.9%、Lumentum漲3.4%。
特斯拉Q2營收增26%,但盈利降18%遠遜預期。汽車業務增23%,服務業務增50%,儲能恢復正增長但低於預期。EPS較預期低35%,毛利率降至16.3%,運營利潤不足預期三成。自由現金流兩年來首度轉負,但好於預期。FSD訂閱用戶達148萬,增56%,超預期近6%。AI算力半年翻倍,Cortex 2超115MW;Optimus首條產線安裝中,即將啓動生產。資本支出按月翻倍,導致自由現金流轉負。馬斯克稱Optimus為最難量產產品,美光提供合理條件的內存配額。
IBM(IBM)二季度營收僅增1%,下調全年預期。營收172億美元,調整後每股收益2.93美元,均低於預期。大型機Z系列銷售驟降42%,拖累基礎設施業務下滑7%。軟件業務相對穩健,增5%。因一周前已發布盈利預警,盤後股價反漲約3%。
OpenAI豪擲超300億美元建數據中心,同步推出企業平台。在佐治亞州建設3.2吉瓦數據中心,首批電力預計2028年上線。同時推出企業AI代理平台Presence,整合AI模型與企業數據,面向客服、銷售等場景提供自動化方案。雲支出目標上看7500億美元。
AMD(AMD) 拿下Anthropic數百億美元芯片大單。Anthropic將從2027年上半年起採購AMD最新MI450芯片,總量達2吉瓦。AMD另投資50億美元獲股權,資金將按部署里程碑分批到位。
SpaceX AI加碼德州大數據中心,規模或超孟菲斯。馬斯克旗下SpaceX AI擬在德州建設至少一座吉瓦級AI數據中心,對標甚至超越孟菲斯基地。公司一季度AI資本支出達77億美元,按年翻三倍,快速擴張也帶來資金消耗與能源供應壓力。
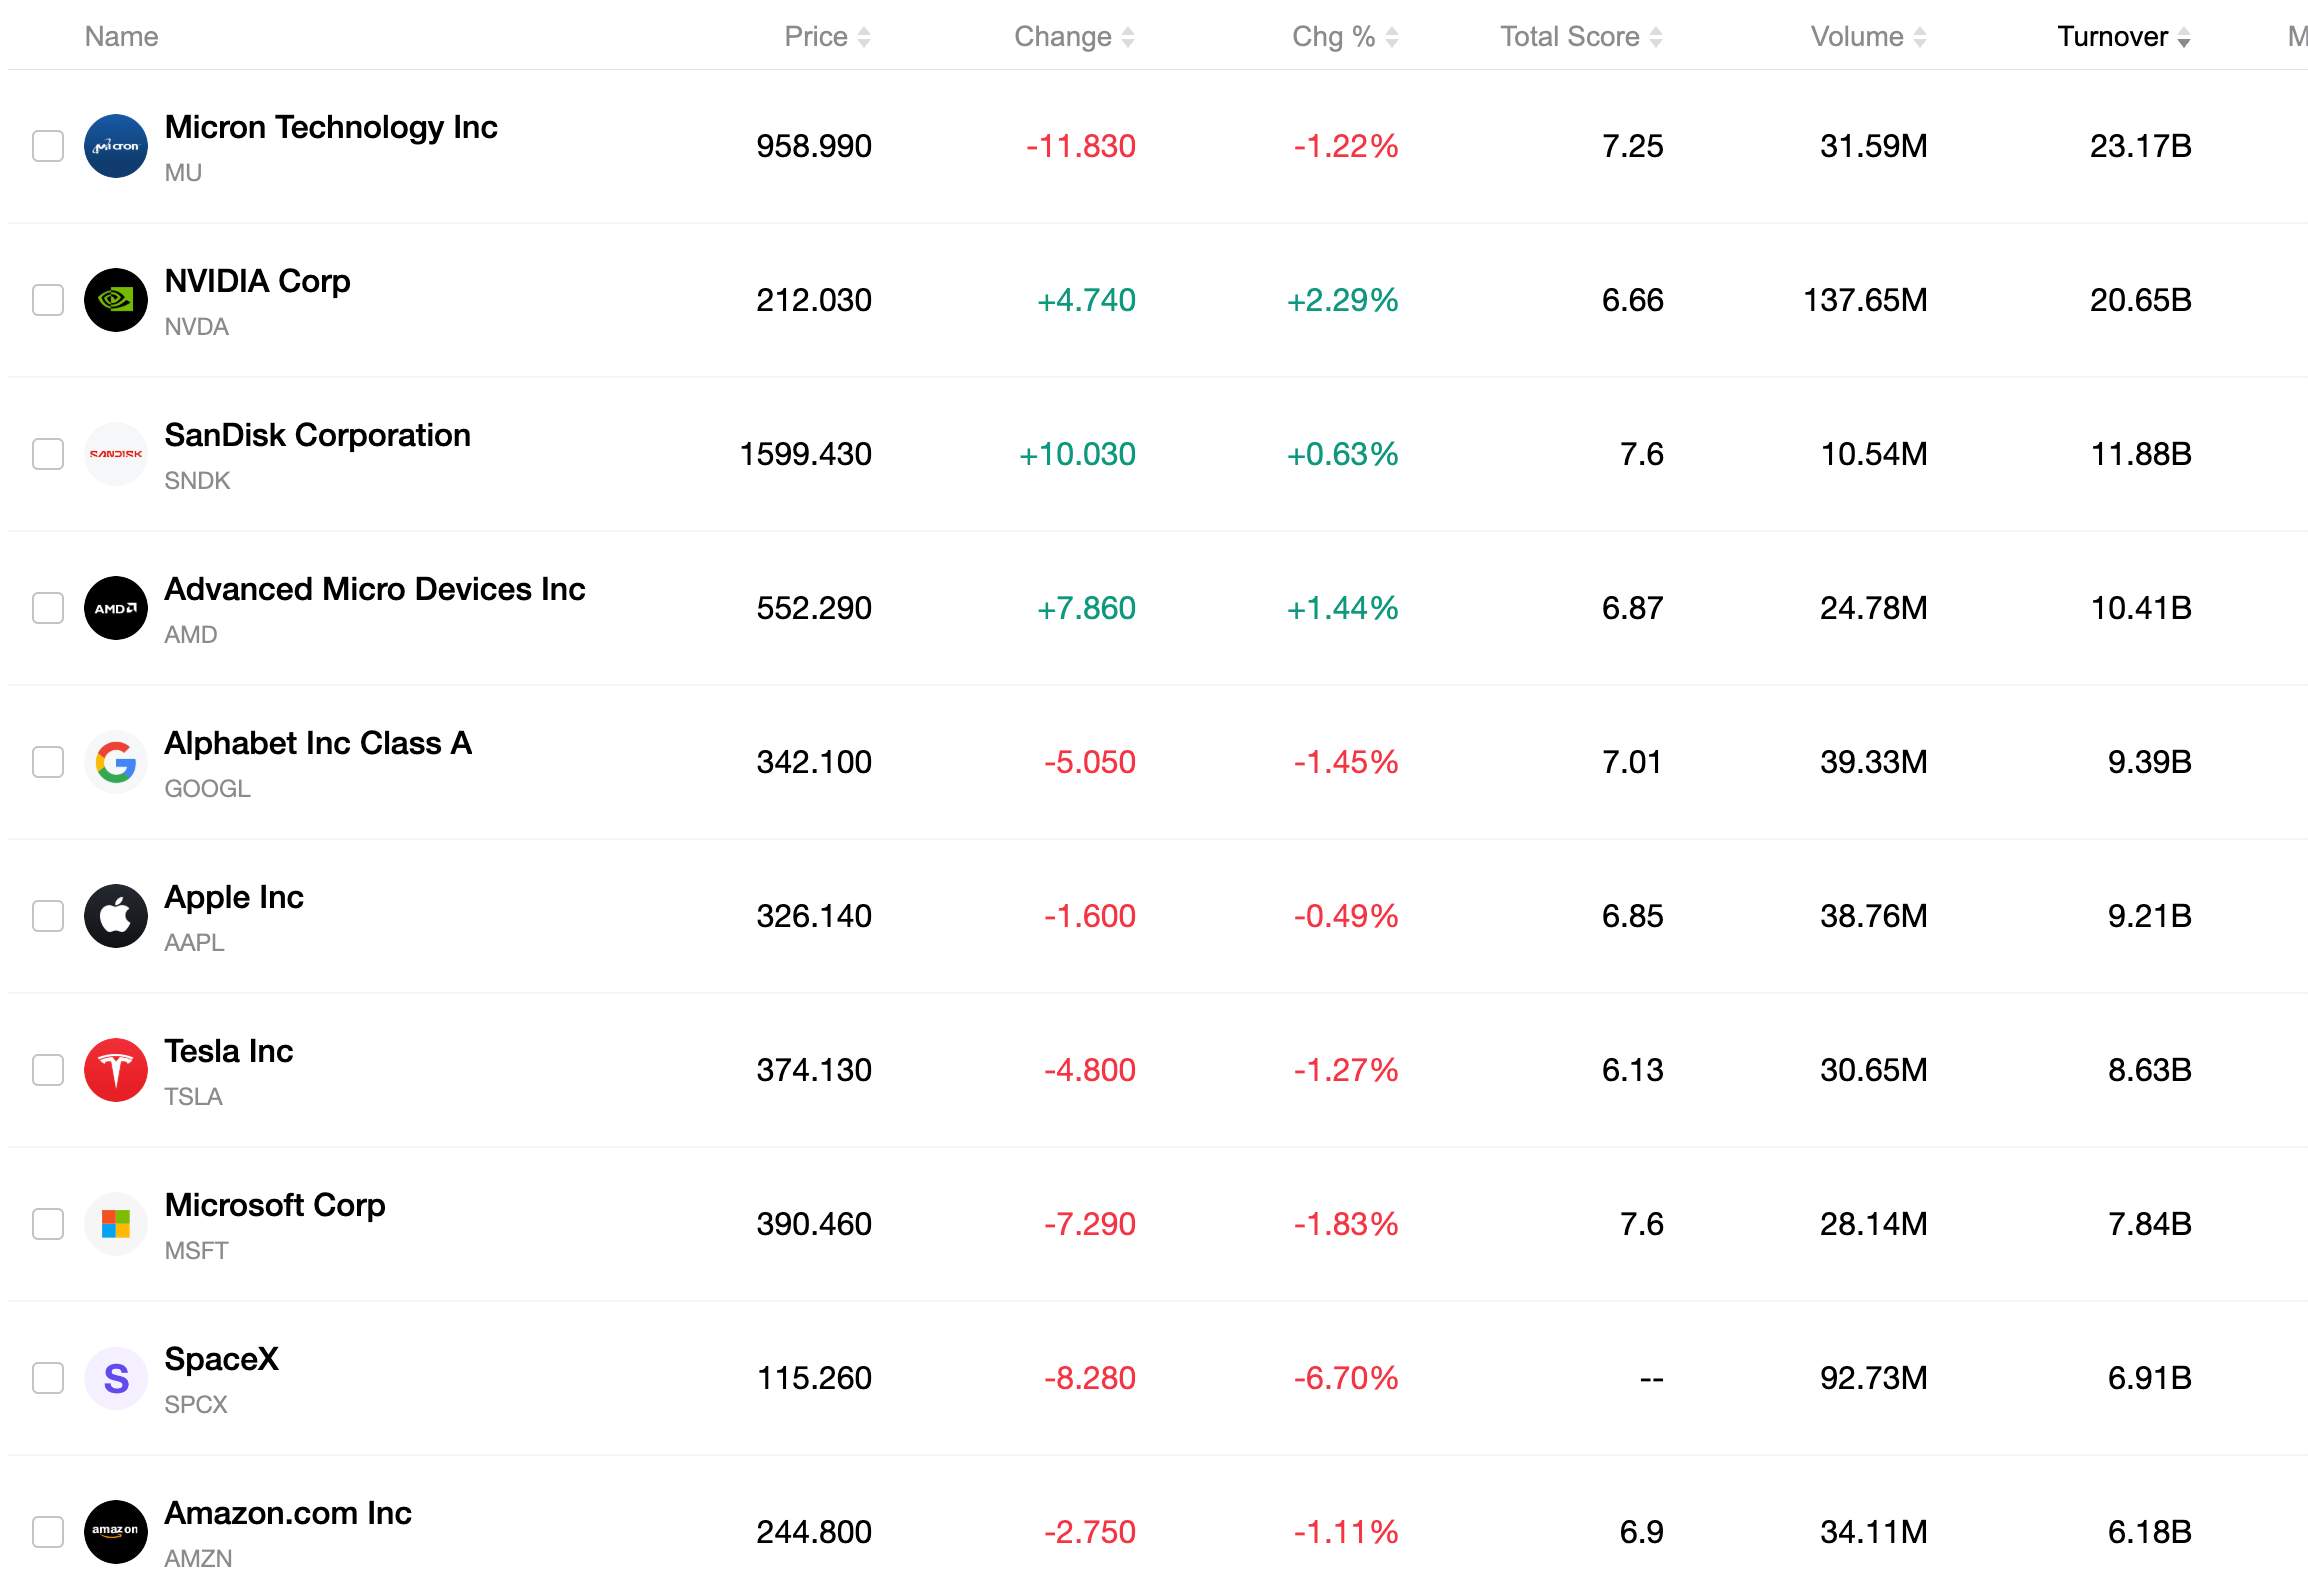
十大交易最活躍股票
下表列出了近期市場上交易最活躍的十隻股票。在龐大的交易量和極佳的流動性支撐下,這些資產已成為追蹤全球市場動態的關鍵基準。
原文鏈接