熱點欄目
客戶端
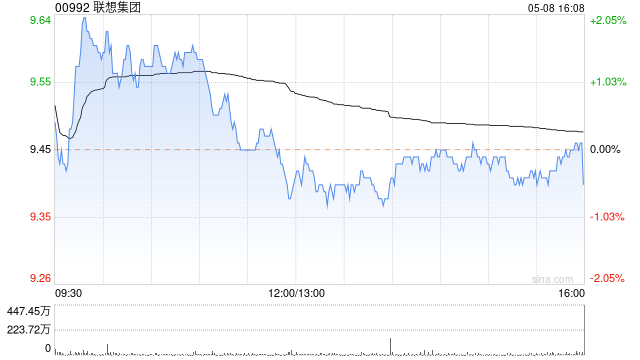
里昂發布研報稱,重申聯想集團(00992)「跑贏大市」評級,目標價維持在36港元,並指其為中國科技板塊的首選股票。
超微(SMCI.US) 公布的第四財季初步營運數據顯示毛利率達15%至17%,高於此前指引,主要得益於客戶及產品組合優化。該行認為,超微毛利率擴張反映受強勁需求推動,GPU、CPU及記憶體等關鍵AI元件供應持續緊張,具備元件保障的服務器廠商可提升定價並優化產品組合,此趨勢亦將有助聯想集團擴展其服務器業務利潤率。
該行預計,聯想在2027財年第一季度的服務器業務利潤率及收入將實現強勁突破,服務器業務利潤率有望由3月止季度的3.6%擴展至6月止季度的5.2%,並在未來進一步改善。強勁的AI服務器業務正推動聯想盈利及業務表現邁向下一階段,相信市場盈利預測有上調空間,並具備重估潛力。
海量資訊、精準解讀,盡在新浪財經APP
責任編輯:盧昱君