來源:中國基金報
【導讀】「國家隊」高調託底,一周551億元資金涌向寬基ETF,金梓才加倉AI緊缺方向,謝治宇直呼「危險」!
中國基金報記者 閆軍
大家好,這裏是ETF洞察。
啱啱過去的這一周(7月20日—24日)市場走勢跌宕,關鍵信號密集釋放。滬指一度跌破3800點,中國誠通、中國國新等「國家隊」高調入市,私募掀起自購潮,險資等市場主力發聲,計劃加大權益投資比例。
多方穩市資金合力湧入,寬基ETF成為本輪增量資金最集中的受益方向。從資金面看,寬基ETF的「吸金」力度迅速攀升至年內極值。
一是7月17日、20日,全市場寬基ETF分別淨流入646.92億元、590.6億元,分別創下年內新高、次高。
二是7月20日,華泰柏瑞滬深300ETF全天淨流入超140.71億元,創下2025年4月關稅貿易摩擦以來的最大單日淨流入,時隔15個交易日重回千億元規模。
三是華夏科創50ETF、易方達創業板ETF、華泰柏瑞滬深300ETF等熱門寬基連續三天成交額超百億元。其中,華夏科創50ETF、易方達創業板ETF成交額在7月20日創下2024年11月以來新高。
全周來看,市場依然波動較大,核心指數上,大盤藍籌領升,風格分化,中小盤及微盤暴跌。大小盤剪刀差極大,滬深300指數與微盤股周收益差超過8個百分點,資金明顯向大市值、流動性好的標的集中,而小盤股遭遇流動性擠出。此外,北證50指數年內最弱,跌幅為28.37%,本周繼續承壓。
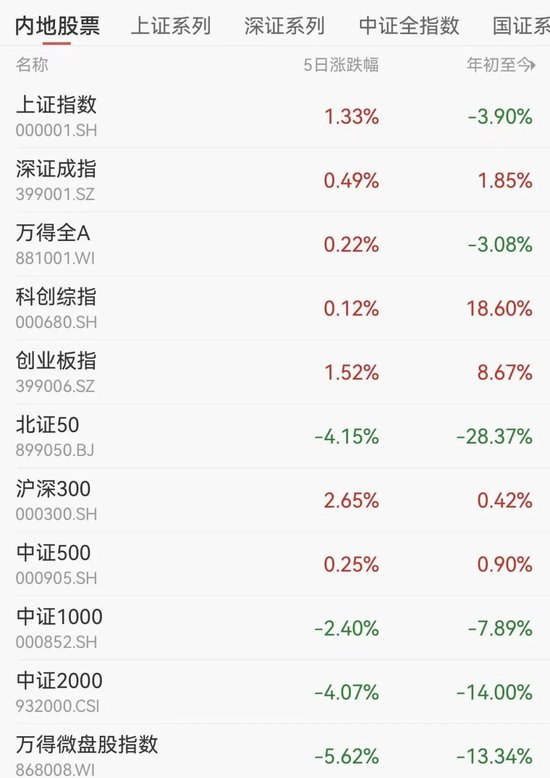
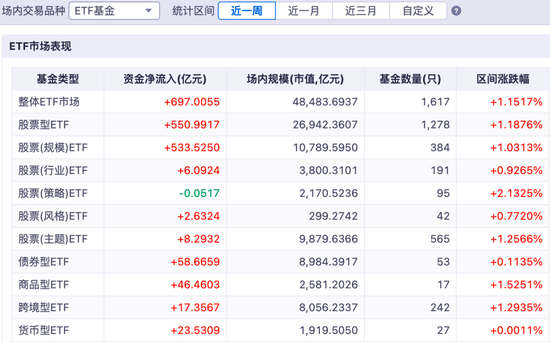
資金通過ETF集中湧入大盤藍籌,股票型ETF淨流入551億元,其中,寬基ETF獨佔533.5億元,推動滬深300指數上漲2.65%、上證50等權重指數走強。行業與主題類ETF資金流入微弱,顯示本周並非產業主線驅動,而是系統性的大盤估值修復行情。
此外,債券型ETF淨流入58.7億元、商品型ETF淨流入46.46億元,市場在追逐大盤藍籌的同時,也配置防禦性資產以對沖小盤風險。
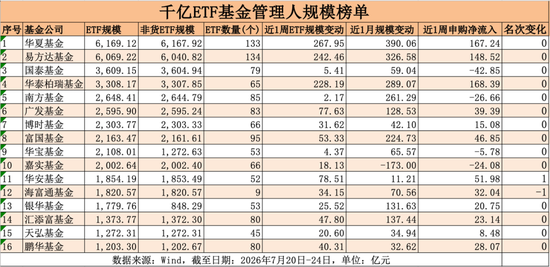
從基金管理人維度來看,本周頭部ETF管理人格局整體穩固。
華夏基金、易方達基金、華泰柏瑞基金三巨頭形成明顯的「第一吸金梯隊」,近一周ETF規模分別增長267.95億元、242.46億元和228.19億元,同時近一周申購淨流入也高達167億元、149億元和168億元,顯示資金高度集中於這三大頭部機構旗下的寬基ETF產品。
此外,華安基金憑藉當周78.51億元的規模增長,排名上升一位至第11名,取代海富通基金;而嘉實基金近一月規模竟縮水173億元,是頭部中唯一出現月度大幅下滑的機構。
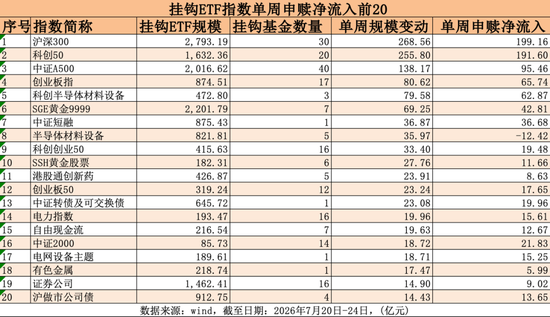
從掛鉤標的指數來看,本周資金申購淨流入呈現高度集中、覆蓋面較廣的特徵。
第一梯隊是寬基指數,掛鉤滬深300指數的ETF以單周申購淨流入199.16億元居首,科創50指數以191.60億元申購淨流入緊隨其後,兩者合計貢獻了近400億元的增量資金;中證A500也淨流入95.46億元,三大寬基指數成為絕對的「吸金」主力。
第二梯隊是成長風格,創業板指申購淨流入65.74億元,科創創業50指數和創業板50指數分別淨流入19.48億元和17.65億元,資金在擁抱大藍籌的同時,也對優質成長賽道保持關注。
第三梯隊是結構性主題,科創半導體材料設備指數本周申購淨流入62.87億元,與半導體材料設備形成反差,後者淨流出12.42億元,資金在半導體內部做了精細篩選,更青睞科創屬性更強的細分方向。此外,SGE黃金9999淨流入42.81億元,商品避險邏輯明顯。
從單隻ETF的資金淨流入排行榜來看,本周資金淨流入前20名中,股票型ETF佔16席,且集中於大盤寬基和科創硬科技兩大方向,結構清晰,進攻與防禦兼備。其中,科創、創業等板塊指數領跑,滬深300、A500等寬基ETF全面「吸金」。
華夏上證科創板50ETF以145.67億元的淨流入高居榜首,同時錄得4.32%的周漲幅;華泰柏瑞滬深300ETF淨流入123.07億元,漲幅為2.44%;易方達創業板ETF淨流入58.39億元。3只熱門寬基ETF合計淨流入超320億元,資金高度集中在這三大標杆指數產品上。
華夏、華泰柏瑞、鵬華旗下3只科創板半導體材料設備主題ETF合計淨流入約64億元,淨流入金額居前。
此外,黃金、債券、貨幣等防禦類資產也呈現出明顯的資金淨流入。

從單隻ETF資金淨流出排行榜來看,當周資金撤離方向極為清晰,通信設備、中證1000指數、半導體芯片成為三大重災區。
其中,國泰中證全指通信設備ETF淨流出55.83億元,淨流出最多;華夏中證5G通信主題ETF淨流出13.48億元,通信板塊成為當周資金撤離最集中的方向,近期關於公募在電子、通信等板塊持倉集中度至高位討論增加,資金在此前上漲後或進行獲利了結。
值得注意的是,3只中證1000指數相關ETF合計流出近78億元,華夏上證50ETF淨流出24億元,資金在中小盤和紅利板塊上都較為謹慎。

從本周漲幅前20的ETF排行榜來看,儘管上漲ETF多為股票型,但底層則受大宗商品價格影響較大。黃金產業股票全面霸榜、石油天然氣集體跟漲、豆粕ETF居前。黃金和石油的大漲更多是外部定價資產的情緒傳導,而非A股內部資金主動做多。資金在商品類ETF上的整體態度是「趁漲賣出」。
6只黃金產業股票ETF霸佔漲幅榜前六,漲幅全部超過9.7%,但除了永贏的ETF淨流入13.37億元外,其餘5只全部淨流出。

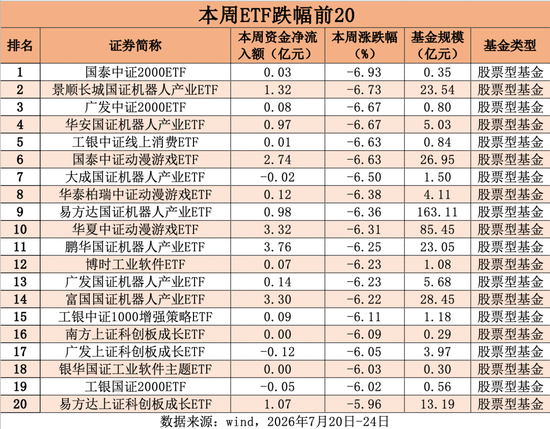
從本周跌幅前20的ETF排行榜來看,市場殺跌方向高度集中,機器人、動漫遊戲、中證2000指數、科創板成長成為四大重災區,且絕大多數ETF跌幅在6%以上,呈現普跌格局。跌幅榜上,鵬華基金、景順長城基金、易方達基金等旗下機器人產業ETF,國泰動漫遊戲ETF等部分產品「越跌越有人買」,逆勢淨流入。
本周基金二季報披露完畢,多位基金經理的核心觀點值得深入解讀。
先來看財通基金副總經理、權益投資總監金梓才,他管理的多隻基金抓住了二季度的科技行情,他認為,隨着新舊動能轉換,本輪市場走勢與AI產業趨勢深度共振,科技成長板塊的估值擴張與基本面驗證交替推進,成為主導上半年A股結構性行情的核心邏輯主線。
對於市場,他認為,AI供應鏈出現緊張的環節越來越多。此前看到光芯片中的EML和DSP芯片、玻纖布、HVLP4銅箔等環節比較緊張。但站在當下,為了適應供應鏈的新變化,對其他受益於AI需求拉動的緊缺方向維持配置比例,將有限的組合倉位進一步配置到出現緊缺環節的行業中去,包括被動元件中的MLCC、PCB上游等各個緊缺物料方向。
興證全球基金名將謝治宇在二季報中直言,二季度的極端分化不可持續,展望三季度,市場將再平衡,二季度極端分化的行情不可持續。首先,其高度認可和看好AI的產業發展趨勢,海外巨頭動態調整投入節奏,是正常的商業決策,並不意味着AI發展趨勢已經見頂,也不意味着海外資本開支增長會戛然而止。其次,對於二季度市場熱情追捧的AI通脹鏈條,針對當前緊缺環節,給予一個很高的遠期價格預期和遠期估值,是十分危險的,參考上一輪新能源擴產周期,股價的拐點往往會領先於基本面價格拐點。
鵬華基金權益投資二部副總監陳金偉則表示,今年二季度的市場從基本面角度去解釋,其實意義不大,並不是其他行業都沒有基本面問題,而是只要和AI硬件扯不上關係,跌幅都差不多。原因有二:一是缺乏增量資金入市(不同於2015年的槓桿資金,2021年的公募基金入市)造成的純存量博弈;二是量化和ETF在成交中佔比越來越大,這些資金大部分並不是對資產本身定價,疊加主觀資金因負債端壓力而被迫調倉。
陳金偉進一步表示,雖然備受市場打擊,但也不得不繼續前行,接下來仍然看好代表內需的消費、醫藥和一部分中游。
作為科技投資的代表基金經理,永贏基金經理任桀在二季報中兩度提到「防禦」,今年以來市場波動加大,基金主動增加了防禦性安排,標的選擇上更偏向貼近下游客戶與份額持續提升、價格預期相對合理的品種,適當平滑組合波動。
「站在當前時點,我們依然堅定看好AI產業的長期成長價值,但也希望通過更均衡、更注重防禦的組合管理,儘可能保障大多數持有人的持有體驗,在產業長期趨勢與淨值平穩運行之間,尋求更優的平衡點。」任桀在二季報中表示。
此外,今年備受關注的平安科技精選的基金經理要文強指出,6月末至7月初,全球科技板塊及A股AI硬件板塊出現快速回調,行業投資分歧顯著加大。調整由交易結構、宏觀利率、產業事件三重因素共振引發,對此,判斷本次調整屬於交易層面估值修復與籌碼結構擁擠度的再平衡,是短期事件與情緒共振下的階段性回撤。整體來看,AI商業化落地、算力需求擴容的中長期核心邏輯未被破壞,本輪迴調為佈局AI核心資產提供了優質窗口期。
校對:喬伊
製作:小茉
審核:木魚
注:本文封面圖由AI生成
責任編輯:王珂