
紫金天風期貨
觀點小結
核心觀點:震盪 鎳價震盪走強,市場情緒有所升溫,當前價格已從此前低位完成一輪估值修復,回到相對合理水平。供給端預期構成鎳價走強的核心支撐,印尼能源與礦產資源部(ESDM)再度表態,重申RKAB補充配額不會出現大規模放量,隨着7月31日申報截止節點臨近,市場對後期鎳礦供應偏緊的預期持續發酵。此外,上周漲勢放大或部分計入中東衝突升級對硫磺供應的潛在擾動。國內精煉鎳去庫節奏整體偏緩,但市場更側重於未來供需格局的邊際變化,而非當下庫存的絕對水平,當前市場情緒謹慎偏多,但短期上行仍以預期驅動為主,等待產業端更明確的信號驗證。
鎳礦價格:偏空 截至7月24日,菲律賓Ni0.9%、Ni1.5%紅土鎳礦CIF價格按月上周分別-0.5.-0至32、64.5美元/溼噸。
印尼內貿鎳礦:偏空 截至7月24日,印尼Ni1.2%、Ni1.6%內貿鎳礦到廠價按月上周分別-0.5、-0至29、66.1美元/溼噸。
硫磺價格:中性 截至7月24日,印尼硫磺CIF價格按月上周持平於1150美元/噸。
MHP產量:偏空 截至2026年6月,印尼MHP產量按月+0.15萬噸至2.99萬噸,按月+5.28%。
高冰鎳產量:偏多截至2026年6月,印尼高冰鎳產量按月-0.12萬噸至2.87萬噸,按月-4.01%。
精煉鎳產量:中性 截至2026年6月,中國精煉鎳月度產量按月+200噸至3.38萬噸,按月+0.6%,按年+6.29%。
精煉鎳庫存(SMM):偏空截至7月24日,純鎳社會庫存(包含上期所)按月+1794噸至12.98萬噸,按月+1.40%。
國內NPI價格:中性 截至7月24日,8-12%高鎳生鐵均價按月上周+0.5元/鎳點至1123.5元/鎳點。
鎳鐵產量:偏多 截至2026年6月,印尼鎳生鐵產量按月-0.16萬噸至12.75萬鎳噸,按月-1.24%。
不鏽鋼排產:偏空 截至2026年7月,中國不鏽鋼粗鋼預估排產359.99萬噸,月按月+2.4%,按年+12.12%。
不鏽鋼社會庫存:偏空 截至7月24日,不鏽鋼社會庫存按月上周+1.01萬噸至109.9萬噸,按月+0.93%。
不鏽鋼成本:偏多 截至7月24日,中國304冷軋不鏽鋼生產成本按月上周+19元/噸至14394元/噸,按月+0.13%。
平衡&展望
-
上周總結:礦端,菲律賓主要礦區天氣穩定,生產及港口發運維持正常運轉,需求端國內鎳礦港口庫存偏高,下游採購集中於Ni1.4%品位以上的中高品位礦。印尼方面,礦價受HMA基準價下調影響,市場成交價格同步下移,但考慮到本年度RKAB總量約束較強,貿易商持貨觀望情緒濃厚,低價出貨意願不強。鎳鐵方面,NPI價格整體高位運行,供需博弈延續,下游不鏽鋼廠持續壓價,現貨流通貨源偏少,市場成交以長協訂單為主。廢不鏽鋼回收性價比持續走高,部分分流鎳鐵採購需求。硫酸鎳方面,下游淡季特徵較為明顯,前驅體企業僅計劃月底少量剛需補貨,暫無大規模備貨計劃。但中間品供應偏緊格局未改,部分鹽廠存在減產預期,面對鎳價回升廠家有挺價意願。需求端,不鏽鋼運行邏輯仍離不開強成本與弱需求的博弈,鋼廠挺價態度明確,價格波動幅度相對有限。整體來看,鎳價震盪走強,市場情緒有所升溫,當前價格已從此前低位完成一輪估值修復,回到相對合理水平。供給端預期構成鎳價走強的核心支撐,印尼能源與礦產資源部(ESDM)再度表態,重申RKAB補充配額不會出現大規模放量,隨着7月31日申報截止節點臨近,市場對後期鎳礦供應偏緊的預期持續發酵。此外,上周漲勢放大或部分計入中東衝突升級對硫磺供應的潛在擾動。國內精煉鎳去庫節奏整體偏緩,但市場更側重於未來供需格局的邊際變化,而非當下庫存的絕對水平,當前市場情緒謹慎偏多,但短期上行仍以預期驅動為主,等待產業端更明確的信號驗證。

鎳價震盪上探
產業新聞更新
-
印尼鎳礦商協會(APNI)記錄顯示,2026年1月至6月期間,鎳礦石消耗量達到1.206億噸,相當於2026年工作計劃和預算(RKAB)中2.6億至2.7億噸生產配額的46.2%。APNI祕書長Meidy指出,目前有422個活躍的鎳礦開採商業許可證(IUP),為79個鎳加工和精煉設施或冶煉廠提供鎳。
-
印尼總統普拉博沃確認,戰略商品一站式出口政策將於2026年9月1日全面實施。PT DSI公司已於7月1日運營,旨在改善出口治理、堵住低開發票漏洞並追蹤外匯迴流。數據顯示,DSI運營初期已管理超105億美元外匯,國內外售價差距顯著從30%-45%收窄。
-
印度尼西亞財政部近日頒佈第32/MK/BC/2026號決定,對鐵合金類戰略自然資源商品的出口實施限制。新規針對HS Code Ex.7202.60.00項下產品,包括鎳含量≥8%的鎳鐵(FeNi),鎳含量≥4%的海綿鎳鐵及顆粒鎳鐵,以及鎳含量2%≤Ni<4%、鐵含量≥75%的低品位鎳鐵產品,要求出口必須取得檢驗報告(Laporan Surveyor)及相關出口許可。自2027年1月1日起,上述鐵合金商品僅能由國有出口企業(BUMN Ekspor)出口或貿易部出具的證明信(Surat Keterangan)。
-
印尼Eramet透露,PT Weda Bay Nickel(WBN)正持續與印尼能源礦產資源部(ESDM)對接配合,並遵照該部門指引推進2026年度工作計劃與預算(RKAB)生產配額調整流程。WBN鎳礦年開採產能可達6000萬噸;若新RKAB在7至9月順利獲批,企業今年具備產出4200萬噸鎳礦的生產能力。若PT WBN 2026年度RKAB配額上調申請未能通過,IWIP園區內鎳冶煉廠將面臨約3000萬噸鎳礦原料缺口。
-
2026年6月30日,印尼ESDM在相關會議上未公布2026年鎳礦RKAB總配額上調的官方數值,基礎配額維持2.6億溼噸,新的補充配額還需等待ESDM補充配額審批完成公布。會議提及的審批規則如下:1.礦山補充配額的申報窗口:僅7月1日—31日可提交補充增產申請;2.審批約束:新增配額必須綁定印尼本土自有冶煉產能,純採礦企業增產申請大概率駁回,不會放開原料外銷型礦山產能。
數據來源:公開資料整理;紫金天風期貨研究所
盤面大幅上抬
-
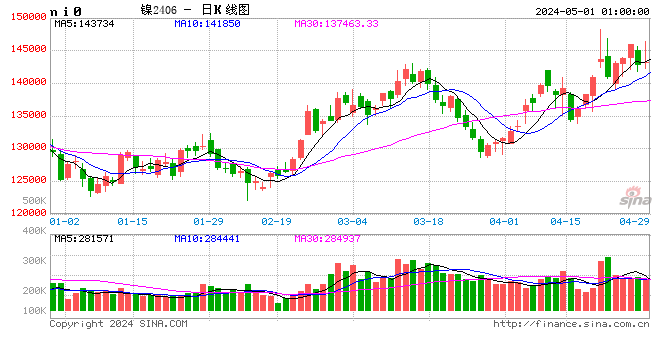
上周滬鎳主力2609合約開於128890元/噸,收於133710元/噸,周內高點134350元/噸,低點128850元/噸,周漲3.74%。

現貨升水減少
-
截至7月24日,電解鎳現貨價格按月上周+2250元/噸至132350元/噸,按月+1.73%。
-
截至7月24日,金川鎳價格按月上周+2150元/噸至133200元/噸,按月+1.64%;金川鎳升水按月-300至1450元/噸。
-
截至7月24日,進口鎳價格按月上周+2450元/噸至131700元/噸,按月+1.90%;進口鎳升水按月持平於-50元/噸。

進口窗口關閉
-
截至7月24日,LME鎳價按月上周+265美元/噸至17310美元/噸,按月+1.55%;LME鎳0-3現貨貼水按月-0.47美元/噸至-194.56美元/噸。
-
截至7月24日,電解鎳進口盈虧按月上周-385.76元/噸至-62.72元/噸,電解鎳出口盈虧按月+32.49美元/噸至--355.85美元/噸。

鎳鐵價格堅挺
-
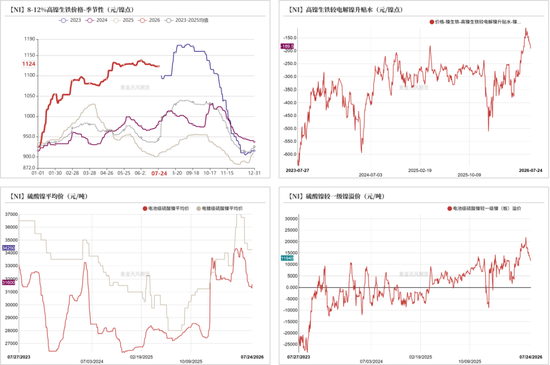
截至7月24日,8-12%高鎳生鐵均價按月上周+0.5元/鎳點至1123.5元/鎳點,高鎳生鐵較電解鎳溢價按月上周-24.5元/鎳點至-189.5元/鎳點。
-
截至7月24日,電池級硫酸鎳均價按月上周+195元/噸至31600元/噸,電鍍級硫酸鎳均價按月上周持平於34250元/噸。電池級硫酸鎳較一級鎳板溢價按月-1563.64元/噸至11936.36元/噸。
鎳礦:礦價承壓調整
礦價弱勢運行
-
截至7月24日,菲律賓Ni0.9%、Ni1.5%紅土鎳礦CIF價格按月上周分別-0.5.-0至32、64.5美元/溼噸。菲律賓主要礦區天氣穩定,生產及港口發運正常,供應呈增加趨勢。高品位礦需求相對穩定,下游採購集中於Ni1.4%品位以上的中高品位礦。
-
截至7月24日,印尼Ni1.2%、Ni1.6%內貿鎳礦到廠價按月上周分別-0.5、-0至29、66.1美元/溼噸。短期印尼礦價維持偏弱運行,關注補充RKAB審批節奏。

港口庫存增加
-
截至7月24日,鎳礦港口庫存按月上周+43萬噸至738萬溼噸,按月+6.19%。
-
據海關數據統計,2026年6月全國鎳礦進口量586.1萬噸,按月-1.64%,按年+34.84%。其中,自菲律賓進口量544.72萬噸,佔本月進口量的92.94%。截至2026年6月,全國鎳礦累計進口量1972.41萬噸,累計按年+33.44%。

中間品進口縮減
-
截至7月24日,MHP對LME折扣係數按月上周-0.005個百分點至91.5%,高冰鎳對LME折扣係數按月上周持平於93.5%。
-
據SMM口徑,截至2026年6月,印尼MHP產量按月+0.15萬噸至2.99萬噸,按月+5.28%;印尼高冰鎳產量按月-0.12萬噸至2.87萬噸,按月-4.01%。
-
截至2026年6月,MHP月度進口量10.42萬噸,按月-17.80%,按年-18.73%。2026年1-6月,MHP累計進口量85.38萬噸,按年-1.08%。
-
截至2026年6月,高冰鎳月度進口量3.36萬噸,按月-23.71%,按年+49.40%。2026年1-6月,高冰鎳累計進口量33.31萬噸,按年+53.38%。

精煉鎳:供應壓力不減
精煉鎳:淨進口按月減少
-
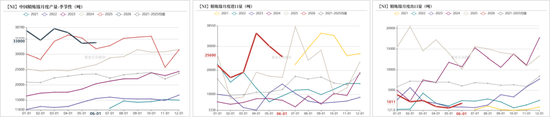
截至2026年6月,中國精煉鎳月度產量按月+200噸至3.38萬噸,按月+0.6%,按年+6.29%。
-
截至2026年6月,中國精煉鎳月度進口量2.57萬噸,按月-14.7%,按年+51.0%。2026年1-6月,中國精煉鎳累計進口量14.95萬噸,累計按年+54.24%。
-
截至2026年6月,中國精煉鎳月度出口量1811噸,按月+175.23%,按年-82.15%。2026年1-6月,中國精煉鎳累計出口量1.21萬噸,累計按年-86.82%。
精煉鎳:庫存高位運行
-
截至7月24日,SHFE鎳倉單按月上周+467噸至9.98萬噸,按月+0.47%;LME鎳倉單按月上周-5880噸至27.73萬噸。
-
截至7月24日,純鎳社會庫存(包含上期所)按月+1794噸至12.98萬噸,按月+1.40%。其中華東社會庫存按月+1877噸至1.97萬噸,上海保稅區庫存按月持平於0.17萬噸。

精煉鎳:成本支撐較強
-
截至7月24日,印尼硫磺CIF價格按月上周持平於1150美元/噸。

硫酸鎳:淡季需求偏弱
硫酸鎳:進口按月增加
-
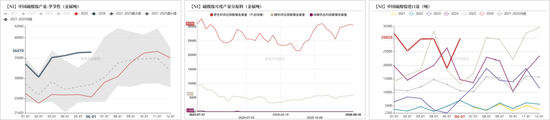
截至2026年6月,中國硫酸鎳月度產量按月+126噸至3.65萬金屬噸,按月+0.35%。
-
截至2026年6月,中國硫酸鎳月度進口量2.98萬噸(實物噸),按月+56.8%,按年+124.7%。其中,自印尼進口16300噸,韓國進口4236噸,芬蘭進口6087噸。
-
2026年1-6月,中國硫酸鎳月度累計進口量16.52萬噸,累計按年+46.3%。
數據來源:SMM;紫金天風期貨研究所
硫酸鎳:即期成本回升
-
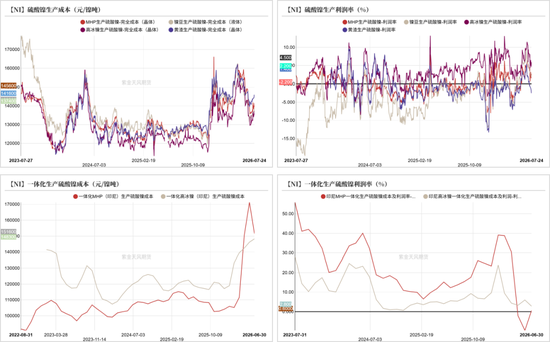
成本端來看,鎳價走強,硫酸鎳生產即期成本回升;中間品供應偏緊格局未改,MHP係數及硫酸等輔料價格仍處於高位,部分鹽廠存挺價意願。
硫酸鎳:需求按月走弱
-
截至2026年6月,三元前驅體月度產量按月-2420噸至9.4萬噸,按月-2.51%。需求端來看,由於鎳價較上月大幅下行,疊加下游部分企業存在一定庫存累積,下游建庫情緒偏弱,對鎳鹽價格接受度相對較低。

鎳鐵:價格高位堅挺
鎳生鐵:供應按月減少
-
截至2026年6月,中國鎳生鐵產量(金屬量)按月+760噸至3.03萬鎳噸,按月+2.58%。
-
截至2026年6月,印尼鎳生鐵產量按月-0.16萬噸至12.75萬鎳噸,按月-1.24%。
-
據海關數據統計,截至2026年6月,中國鎳鐵月度進口量75.6萬噸(折金屬量8.88萬噸),按月-16.9%,按年-27.4%。2026年1-6月,中國鎳鐵進口總量508.1萬噸,按年-8.6%。其中,自印尼進口鎳鐵490萬噸,按年-9.6%。

鎳生鐵:即期利潤增加
-
截至7月24日,印尼科納韋、莫羅瓦利、其他地區鎳生鐵生產成本按月上周分別+11、+20、+12至1056、965、1070元/鎳點;國內鐵廠生產成本下滑,主因菲律賓鎳礦價格下調。

不鏽鋼:延續調整
不鏽鋼:盤面震盪運行
-
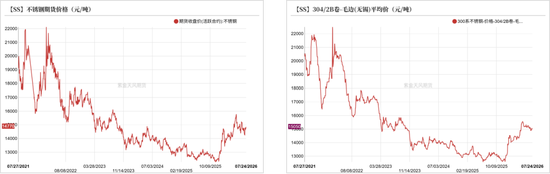
上周不鏽鋼主力合約開於14645元/噸,收於14770元/噸,周內高點14900元/噸,低點14595元/噸,周漲0.82%。
-
截至7月24日,304/2B卷-毛邊無錫報價按月上周+25元/噸至15050元/噸,按月+0.17%。
不鏽鋼:供應維持寬鬆
-
據Mysteel統計,2026年6月中國不鏽鋼廠粗鋼產量351.54萬噸,月按月-7.88%,按年+6.8%。
-
7月粗鋼預估排產359.99萬噸,月按月+2.4%,按年+12.12%。其中:200系104.17萬噸,月按月+18.38%,按年+10.7%;300系186.18萬噸,月按月-5.79%,按年+9.64%;400系69.64萬噸,月按月+5.64%,按年+21.81%。
-
截至2026年6月,中國不鏽鋼進口量12.02萬噸,按月+31.92%,按年+9.81%;中國不鏽鋼出口量44.62萬噸,按月+7.36%,按年+14.44%。

不鏽鋼:庫存高位運行
-
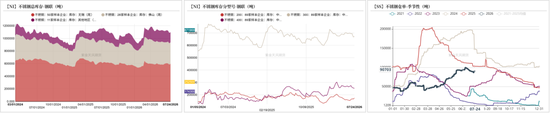
截至7月24日,不鏽鋼社會庫存按月上周+1.01萬噸至109.9萬噸,按月+0.93%。其中,300系庫存按月+3821噸至67.2萬噸,按月+0.57%。
-
截至7月24日,不鏽鋼倉單數量按月上周+1386噸至9.07萬噸,按月+1.55%。
不鏽鋼:成本支撐穩定
-
截至7月24日,中國304冷軋不鏽鋼生產成本按月上周+19元/噸至14394元/噸,按月+0.13%。

作者:陳琳萱
從業資格證號:F03108575
交易諮詢證號:Z0021508
郵箱:chenlinxuan@zjtfqh.com
研究助理:王若顏
從業資格證號:F03134422
聯繫方式:wangruoyan@zjtfqh.com
責任編輯:李鐵民