TradingKey - 美東時間7月31日盤前,美股半導體板塊迎來大幅反彈,美光科技(MU)、閃迪(SNDK)、SK海力士ADR(SKHY)、英偉達(NVDA)、超微半導體(AMD)及英特爾(INTC)全線走高。不過,儘管月末資金迴流推動芯片股展開技術性修復,整個半導體板塊7月仍將錄得2002年以來最差單月表現,顯示市場對AI產業鏈的情緒尚未完全恢復。
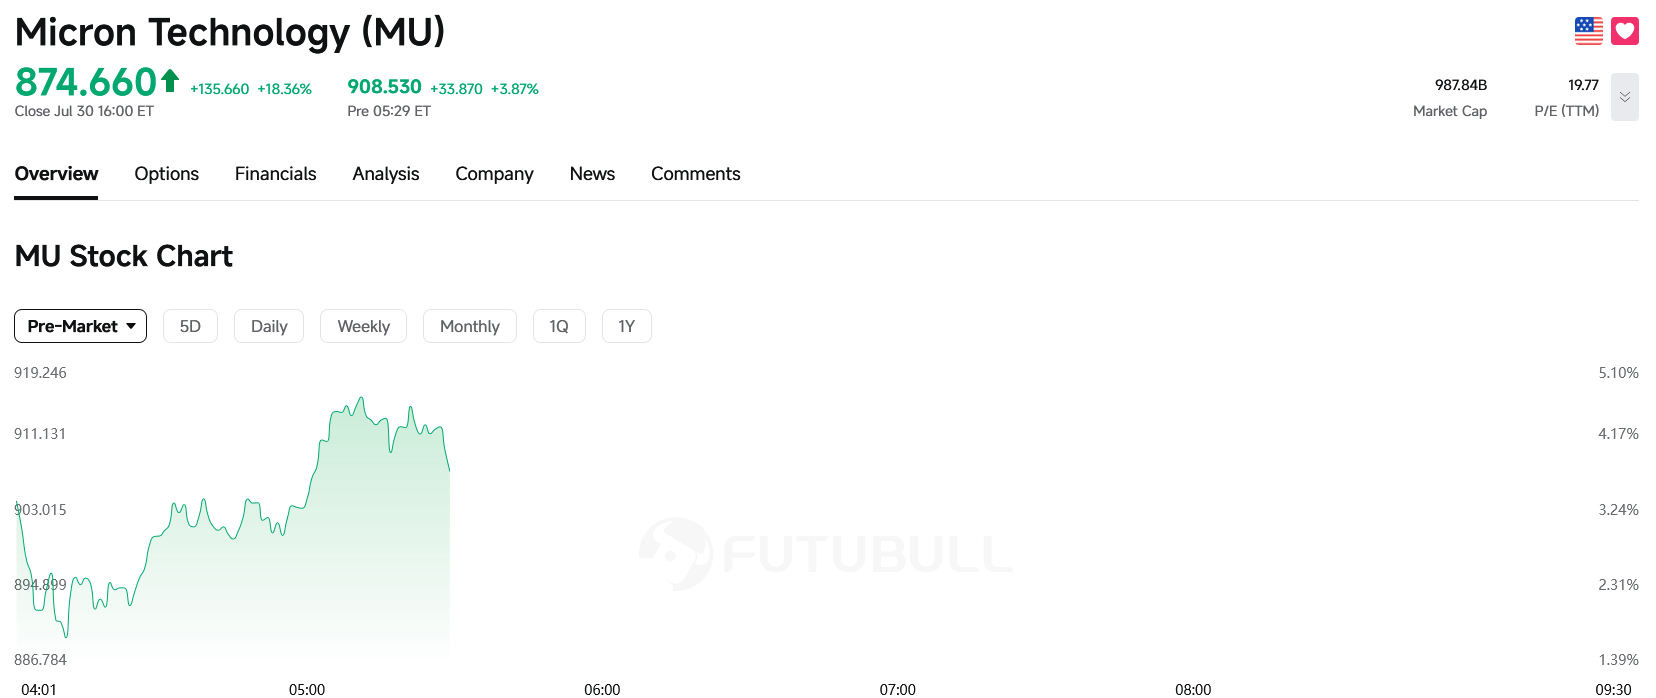
美光股價盤前走勢圖,來源:FUTUBULL
盤前交易中,存儲芯片板塊領升市場,美光升逾4%,閃迪升逾5%,SK海力士ADR升逾7%,英偉達上漲約2%,AMD升逾4%,英特爾升逾6%。市場分析認為,在經歷本月持續回調後,不少投資者選擇在月末重新佈局估值已經明顯回落的AI和存儲芯片龍頭,推動板塊出現明顯反彈。
本輪反彈的催化劑主要來自AI需求預期改善。微軟最新財報再次上調AI基礎設施投資計劃,進一步緩解市場對於雲計算廠商削減資本開支的擔憂;與此同時,三星電子預計存儲芯片供需緊張局面可能持續至2028年,日本鎧俠則預計第二財季NAND閃存價格將繼續上漲,進一步強化市場對HBM、DRAM及NAND價格持續走強的預期。投資者認為,只要全球雲服務廠商繼續擴大AI數據中心建設,存儲芯片行業盈利周期仍有望延續。
不過,從整個月線表現來看,半導體板塊仍難言擺脫調整。費城半導體指數7月累計跌幅預計將接近20%,有望創下自2002年以來最差單月表現。存儲板塊跌幅尤為明顯,美光本月累計跌幅一度接近30%,閃迪累計跌幅超過40%,均創近年來最大月度回調;相比之下,英偉達憑藉AI GPU龍頭地位表現相對穩健,月度跌幅明顯小於多數芯片股。市場認為,本輪調整主要受到資金獲利了結、中國存儲產業競爭加劇以及投資者重新評估AI硬件估值等因素影響,而並非AI需求出現明顯惡化。
分析人士指出,若今晚美股能夠延續盤前漲勢,芯片股月線有望留下較長下影線,顯示低位承接資金正在增加。但短期內,市場仍將關注亞馬遜等科技巨頭的資本開支計劃,以及HBM和NAND價格走勢,以判斷半導體板塊能否結束本輪調整,重新開啓新一輪AI行情。
原文鏈接