專題:聚焦2026基金二季報:重倉「芯光」業績亮眼
(來源: 簡盈財觀)

首發/簡盈財觀
Jian Ying Cai Guan
作者/齊思
編輯/FENGLING
2026年,港股上演了一幕「教科書式」的產業資本撤退。
建滔系兩家公司——建滔積層板(01888.HK)和建滔集團(00148.HK),股價在AI浪潮中一路飆升。
以建滔積層板為例,從2026年初到2026年6月最高時,漲幅約9倍。
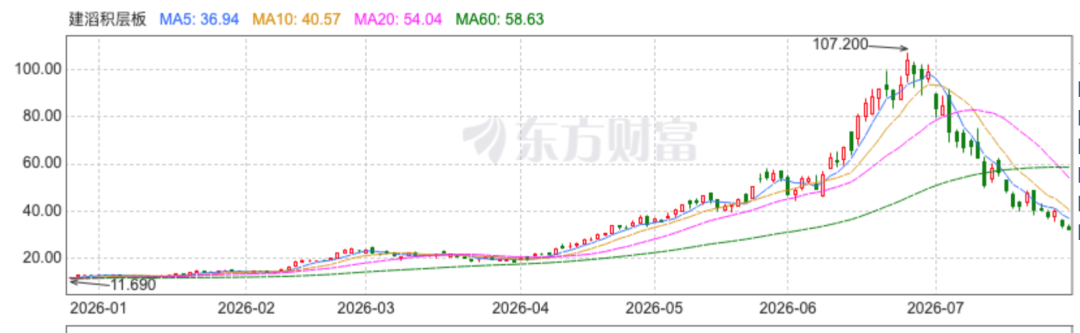
股價登頂之際,建滔系大股東密集套現。
6月17日,第二次配售,建滔集團以每股76港元賣出1.55億股,套現117.8億港元。
6月下旬,建滔集團主要股東密集減持累計減持超100億港元。
疊加董高監的減持,保守估算,2026年以來,建滔系股東累計套現超200億港元。
誰在接盤?公募基金。
一季度末,全市場公募基金僅持有建滔積層板約1627萬股。二季度末,暴增至1.786億股,淨增持超1.62億股。
這個數字,與大股東配售的1.55億股,幾乎嚴絲合縫。
- 1 -
郭瑋羚39億買建滔系,或已浮虧27億
衆多基金接盤俠中,鵬華港美互聯網LOF,率先引爆輿情。
鵬華港美互聯網LOF,名字裏帶着「互聯網」三個字,二季度末卻把19.32%的淨資產押在了做電路板材料的公司身上。
建滔積層板,佔淨值10.40%。建滔集團,佔淨值8.92%。
兩家公司是母子關係,基本面高度綁定,股價高度聯動,而且和互聯網的關係,有些遙遠。
不僅是高位接盤後大跌,更微妙的是合規邊界。
鵬華港美互聯網LOF,19.32%的倉位押注同一實控人關聯標的,涉嫌拆分持倉,規避「單隻證券不超10%」紅線?
但是,建滔系的最大的買家,不是鵬華。
鵬華港美互聯網LOF的建滔系持倉合計僅4.53億元,佔淨值19.32%。
真正的「大戶」是——大成基金。
大成基金科技新星郭瑋羚名下基金,纔是建滔系大買家。
二季度末,該基金持有建滔積層板20.89億元(佔淨值8.36%),相當於「喫了」6月第二次配售金額的五分之一。

二季度末,大成科技創新持有建滔積層板20.89億元(佔淨值8.36%),持有建滔集團16.25億元(佔淨值6.51%),建滔系合計佔淨值14.87%,合計持倉市值37.14億元。

除了大成科技創新,郭瑋羚名下管理的大成競先成長、大成領先動力也持有,三隻基金合計持有22億元建滔積層板、17.14億元建滔集團。
這是二季度末(6月30日)郭瑋羚旗下基金持倉建滔系的市值,合計持有兩家上市公司總計39.14億元。
6月下旬以來,建滔系兩隻股票開始崩塌,1個月跌幅已超過70%。
如果這筆投資沒減持,現在可能已經虧掉27億元。
建滔系的盛大套現,基民,或許纔是最終輸家。
- 2 -
科技新星郭瑋羚,二季度規模猛漲200億
徐彥、劉旭、韓創號稱大成基金「三劍客」,一直是價值投資方向的代表,一度被吐槽「踏空」科技行情。
今年1月,大成基金原科技組負責人王帥離任。
隨後,郭瑋羚嶄露頭角。
郭瑋羚,2015年加入大成基金,從研究員做到科技賽道核心基金經理,近兩年科技行情下業績不錯。
大成科技創新,她管理了5年,2025年三季度大漲近80%,全年年化收益17%;今年1季度漲了7.82%,二季度基金淨值直接翻倍,漲了112.89%。
基民追漲,亮眼業績吸引大量資金涌入。
大成科技創新,2025年年末時候規模才17億,1季度末規模40億元,二季度規模大增逾200億,A、C合計規模已馬上250億元。
二季度末,郭瑋羚總管理規模,急速膨脹至近300億元。
她成了大成基金最亮眼的「科技名片」。
同一時期,大成基金三劍客之一周期名將韓創,正在經歷低潮。
他在黃金板塊「高位加倉、低位割肉」,管理規模從208億元腰斬至109億元,本月中離職傳聞四起。
- 3 -
投資建滔系自我反思與合規隱憂
建滔積層板是全球覆銅板龍頭,建滔集團是其控股母公司,持股超六成。
建滔系大股東作為產業資本,最了解行業周期情況,股價高位大舉減持,然後,公募基金接盤。
郭瑋羚投資建滔系,並非盲目追逐熱點。
背後核心邏輯大概是:AI算力上游的「通脹漲價」敘事。
郭瑋羚在二季報中解釋了買入邏輯:電子布、CCL、存儲芯片等漲價品種,一度獲得不錯收益,她佈局了產業鏈龍頭。
基於「AI算力緊缺環節與技術變革」(一季報觀點),郭瑋羚判斷算力上游周期景氣延續,認為業績高增長能夠支撐估值。她或許將建滔系視為AI算力內部「結構性調整」的一部分,是對「PCB上游」漲價環節的配置,而非脫離框架的盲目追逐。
問題出在,她將賭注壓得太重了。
14.87%的倉位,近40億資金,押在了同一集團體系的兩隻股票上。
這兩家公司高度關聯——母公司持股超六成,股價高度聯動。建滔集團的市值,甚至低於其持有建滔積層板股權的市值。
一榮俱榮,一損俱損。
郭瑋羚管理規模從幾十億膨脹到近300億,規模越大,調倉難度越高,流動性風險越大。
周期性漲價品種,在股價快速上漲後,對價格變化極度敏感,股價變得非常脆弱。
郭瑋羚在二季報中也承認了這一點,但為時已晚。
不管是鵬華基金的鵬華港美互聯網LOF,還是大成基金郭瑋羚名下的三隻基金,背後都暴露了同一個更尖銳的合規問題。
同一體系,母子兩家上市公司,分開算不算「超限」?
公募基金通用投資比例限制是:
一隻基金持有一家公司發行的證券,市值不得超過基金資產淨值的10%。
大成科技創新,建滔積層板佔淨值8.36%,建滔集團佔淨值6.51%,各自未超10%。
問題在於:這兩家公司是母子關係,同一實際控制人、同一管理層核心、財務並表、股價高度聯動。
分開算,都不超;合起來看,14.87%的倉位,押在了同一體系上。
鵬華港美互聯網LOF更極端:
建滔積層板10.40%+建滔集團8.92%=19.32%。
簡盈查閱大成科技創新的合同,表述如下:
本基金持有一家公司發行的證券(同一家公司在內地和香港同時上市的A+H股合計計算),其市值不超過基金資產淨值的 10%。
建滔積層板是建滔集團並表控股的子公司,這兩隻股票是否屬於同一家公司呢?這種風險高度關聯的情況,是否涉嫌違規?
就算再退一步講,大成基金無法迴避的是:大成科技創新的投資建滔系的決策審慎嗎?
股價暴漲十倍左右,仍以近15%倉位集中押注同一體系,是否經過充分風險評估?
二季度大量基民淨申購超24億份,新進場的資金並未享受到科技紅利,反而一頭扎進股價暴跌中。
基金經理二季報中反思:
「這些漲價品種近期回撤比較大,值得反思。從控制回撤角度,應該及時降低持倉的風險暴露。」
我們希望,
在7月建滔系股價瘋狂下跌中,郭瑋羚及時止損了。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。