
來源:金聯創化工
文 | 邱倩倩
導語:2026年7月,PTA產業鏈整體先揚後抑。初受中東地緣擾動提振,原油、PX價格高位運行,疊加PTA多套裝置檢修,行業低開工低庫存的供給利好,市場成本與貨源支撐充足,帶動PTA及下游價格震盪上行。月中後地緣溢價快速出清,原油、PX成本支撐持續走弱,下旬PTA檢修裝置集中復產,市場供給壓力回升。預計下月國內PTA市場或震盪整理。

2026年7月,PTA產業鏈整體先揚後抑。月初受中東地緣擾動提振,原油、PX價格高位運行,疊加PTA多套裝置檢修,行業低開工低庫存的供給利好,市場成本與貨源支撐充足,帶動PTA及下游價格震盪上行。月中後地緣溢價快速出清,原油、PX成本支撐持續走弱,下旬PTA檢修裝置集中復產,市場供給壓力回升。同時7月為紡織傳統淡季,聚酯產銷平淡,終端秋冬訂單尚未集中釋放,下游僅維持剛需採購,漲價傳導受阻及需求乏力全程壓制產業鏈行情,最終推動PTA產業鏈價格月末大幅回調,從按月數據來看,除MEG價格上漲2.48%,產業鏈其他產品均下跌,整體跌幅約2%-9%之間,其中瓶級PET跌幅最大。從按年數據來看,產業鏈各環節價格集體上漲,其中漲幅最大的是PX,漲幅最小的是MEG。
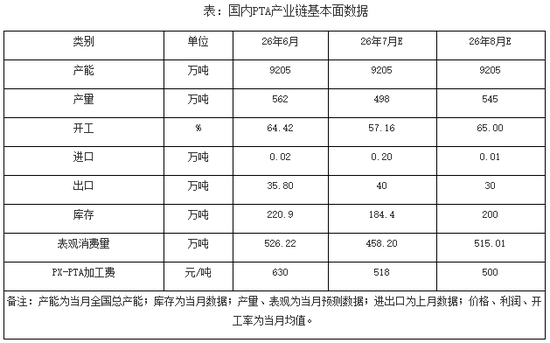
2026年7月份PTA供需基本面維持緊平衡格局。全國PTA總產能維持9205萬噸/年,暫無新裝置投產;6月主力工廠裝置檢修,開工率窄幅下滑,月內開工率為57.16%,產量約498萬噸;下游聚酯維持剛需,因終端需求淡季,市場產銷略清淡;PTA社會庫存累庫至184.4萬噸;理論加工費平均維持526元/噸。
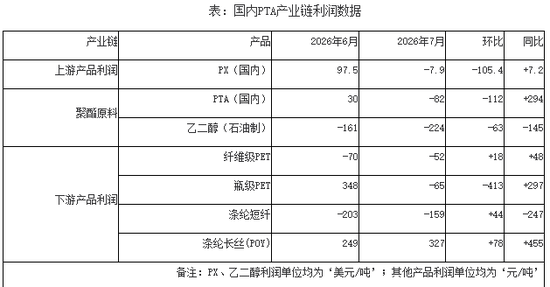
通過監測利潤情況來看,2026年7月PTA產業鏈及相關產品利潤呈現明顯的結構性分化,PX環節、PTA環節、MEG環節均出現虧損,且按月虧損加劇;下游產品中,瓶級PET利潤繼續大幅下降,按月下跌413元/噸;而纖維級PET利潤獲取整體變化有限;滌綸長絲利潤按月上升;滌綸短纖利潤虧損加大。

7月份,金聯創監測PTA及下游產品的月度均價發現,月內下游產品與PTA關聯度普遍下降,其中纖維級PET、瓶級PET和滌綸短纖與PTA關聯度窄幅下滑;滌綸長絲關聯度下滑明顯,月內PTA與下游聚酯各產品相關係數維持在0.48-0.84。
金聯創預計下月國內PTA市場或震盪整理。美伊局勢仍存在不確定性,油價或在寬幅震盪中波動,仍對PTA市場形成主導;從供需格局來看,PTA多套大型裝置計劃在7月底至8月初集中重啓,市場普遍預期供應格局即將迎來拐點。目前聚酯負荷雖有低位回升,但終端紡織業仍處淡季,織機開工率難有提升,終端採購意願不強。供需求端難以提供額外的上漲動力,短期內預計PTA市場或延續震盪整理走勢。