
採寫/萬天南
編輯/陳紀英
全球出行巨頭Uber,用真金白銀押注自動駕駛終局了。
Uber旗下全資子公司SMB Holding,一年內兩輪追投Momenta——2025年9月參與C輪孖展,2026年7月再度加碼其IPO配售。
同時,Momenta宣佈正式獲得德國聯邦機動車運輸管理局(KBA)頒發許可,可在德國全境進行L4級自動駕駛測試,這也是中國企業首次在德國獲得覆蓋全國城市道路的L4測試資格。
受此消息影響,Momenta股價盤中大升逾10%。

2025年,Momenta與Uber就宣佈達成戰略合作,將Momenta Robotaxi接入Uber平台,同年雙方宣佈德國慕尼黑成為項目首發城市。此次獲得許可牌照,有媒體推測是為Uber歐洲項目的進一步拓展進行籌備。
這說明,雙方從業務夥伴,升級為「業務合作+資本持股」的緊密隊友。
這絕非一次普通的財務投資。在自動駕駛告別純技術驗證、全面進入規模化商業落地、跨區域跨類別複用的關鍵拐點,Uber的連續加碼,是全球出行巨頭對產業終局、對世界模型驅動無人駕駛路線的一次終極押注。
01
Uber一年兩投,從自研到結盟
Uber的兩次出手,首先要放在它自身的戰略進化中理解。Uber手握龐大的用戶入口、實時訂單網絡、深厚的城市運營經驗和覆蓋全球的市場資源。
但一個核心問題始終橫亙在它面前:如何低成本、高效率、規模化獲取穩定可靠的自動駕駛運力?
為此,Uber早年重金搭建自動駕駛研發體系,累計投入數十億美元,卻始終難以落地規模化商業運營。2020年底,Uber出售了相關業務單元。
數十億美元的嘗試,扭轉了Uber的戰略方向——從自研到結盟。
出行平台的核心競爭力是場景調度、用戶運營與生態整合,而非底層算法研發和車規工程打磨,所以,Uber不需要長周期、高風險的投入去重新發明輪子,它需要的是「誰能讓Robotaxi在更多城市更快跑起來、成本更可控、部署更靈活、技術更領先」。
Momenta恰好擊中了這些需求。
Momenta並非從零進入Robotaxi和Robovan,而是複用量產業務已經形成的數據、算法、模型和工程化能力。通過同一套世界模型基座平台,協同支持L2與L4,可以降低重複研發和區域適配成本,縮短項目落地周期。戰略節奏鬆弛有度,用海量量產車跑通數據和商業規模化閉環,再用規模化無人業務開闢高價值場景。
對於Uber而言,這意味着不用承擔天量研發成本,就能獲得一個可跨城、可跨國、可持續進化的技術夥伴。
「產業合作+資本持股」之下,雙方已經成為了緊密的「利益共同體」。Uber既是產業合作伙伴,也是持續加碼的股東。

Uber對Momenta的投票,是頭部出行玩家,基於行業深度洞察的產業級判斷。Uber的專業權威背書,提升了Momenta的全球品牌公信力與合作可信度,其分量遠超一般投資機構的站台。
02
從「概念」到「交付」
Uber敢下重注,根本底氣源於Momenta實打實的量產成績。
當下,無人駕駛行業正從「能不能跑」的安全與技術驗證,轉向「能不能以可控成本快速交付、穩定運營並跨區域複製」的商業化較量。純L4公司在單個城市打磨多年仍難規模化,而只做L2量產的方案商又夠不到無人駕駛的技術和商業天花板。
Momenta彌合了這種「割裂」。CIC灼識諮詢數據顯示,Momenta在中國第三方城市NOA市場的佔有率高達65%,穩居行業第一,全球排名前10大車企中已有9家與其開展合作。在量產端累計交付已超100萬台,覆蓋超過100款量產車型,手握210多個定點車型。量產交付效率持續加速——10萬台車輛的系統交付最快不到40天。
這也是Uber最看重的長期壁壘。

Momenta在量產上的交付先發性,源於其「一套基座,多線增長」的獨特架構,通過同一套世界模型基座平台,協同支撐L2與L4的並行開發,大幅降低了重複研發成本和區域適配成本,縮短了從技術到落地的周期。
「量產養無人、無人反哺量產」——量產車每天在全球道路上真實運行,為世界模型提供源源不斷的高質量數據;而無人駕駛在高複雜度場景下的技術突破,又反過來提升量產方案的能力上限。
多條增長曲線已經清晰展開。僅僅在本周內,Momenta就收穫了多項新進展:Robotaxi領域,Momenta先後獲得深圳及德國全境L4測試許可;Robovan業務已在蘇州落地運營。據悉,公司獲得的德國聯邦機動車運輸管理局的L4測試許可,不僅是全球最嚴交通監管部門的認可,更意味着它佔據了通往整個歐洲大陸的橋頭堡。
從蘇州、上海、無錫、深圳,到德國慕尼黑、阿聯酋阿布扎比,Momenta的全球化觸角已延伸至亞洲、歐洲和中東地區,逐漸覆蓋全球,「新增長曲線」正在高速兌現。
業務的高速擴展,也帶動營收跨越式增長:2023年至2025年,Momenta營收從7.43億元增長至24.13億元,三年翻三倍,年均複合增長率超80%。
03
萬億增量空間:不拼單點拼生態
自動駕駛的萬億增量已經清晰可見,但紅利不會雨露均霑,強者愈強是大勢所趨。
CIC灼識諮詢預測,到2030年,Robotaxi全球及中國市場規模將分別增長至約818億美元和381億美元,中國Robotaxi滲透率預計將達到11.9%,高於全球的5.7%;Robovan全球及中國市場規模將分別達到約850億美元和535億美元,市場滲透率將達6.9%和14.0%;Robotruck全球及中國市場規模將分別達到約330億美元和165億美元,市場滲透率將達0.6%和1.2%。
市場盤子在變大,行業玩家卻在變少,加速向頭部供應商集中。
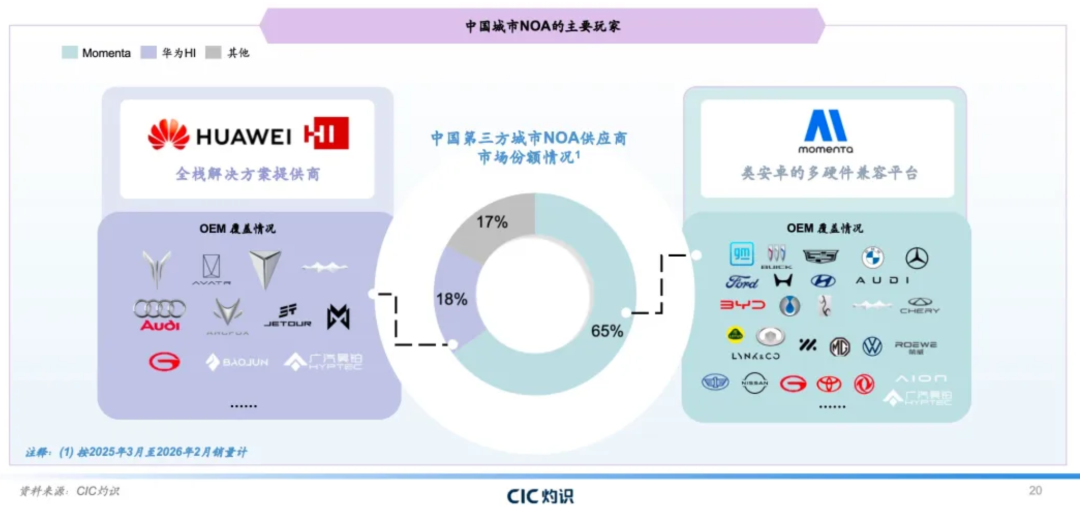
Momenta主打開放、可遷移、可複用的全球化平台模式,天然適配海外車企、出行巨頭的多元合作需求——它們要的不是一個「黑盒」供應商,而是一個能夠融入自身生態、支持全球部署的開放夥伴。Uber連續追投,本身就是對這一模式的認同。
如今,自動駕駛競爭已經進入全壘打階段,上升到數據閉環、工程化能力、跨場景複用和全球化運營生態的綜合比拼,市場需要的是全能學霸,而不是單點致勝的偏科生。
從技術沉澱的規律看,L2量產賽道里的領先者,在未來的L4量產周期中大概率會繼續領先。城市NOA為L4級自動駕駛提供了最好的訓練場,源源不斷的真實場景錘鍊模型泛化能力,持續沉澱車規級工程體系,同時也在培養用戶心智和監管認可。因此,NOA是商業化的起點,而L4是產業的長期終局。
04
結語
短期來看,Uber一年內的兩輪重注,是對Momenta技術實力、量產交付、商業落地和全球化能力的綜合認可,顯著提升資本市場和產業界對Momenta的認可度。
長期來看,自動駕駛的終局之戰,是數據閉環效率、工程化交付、跨場景技術複用和全球化合規落地的綜合競賽。Momenta通過其打造的世界模型基座平台,跑通了「量產築基、無人破局、技術複用、全球擴張」的路徑,也解釋了為何全球出行巨頭願意對其持續重倉,其發展空間,正在加速打開。