來源:中國基金報
【導讀】7月全球市場巨震,六位公募基金經理研判:A股或告別「科技獨舞」,均衡佈局正當時
中國基金報記者 方麗 孫曉輝
全球AI資產「同頻共振」之下,7月受海外市場劇烈波動影響,A股也迎來階段性大跌考驗。
Wind數據顯示,自6月中下旬以來,與AI關聯度最高的韓國綜合指數自高點回撤40%以上,存儲龍頭股回撤超50%。A股方面,科技含量較高的創業板指數自高點回撤接近30%,核心AI指標股回撤超40%。相比之下,滬深300等主要寬基指數自高點回撤幅度則在15%以內,展現出更強的韌性。
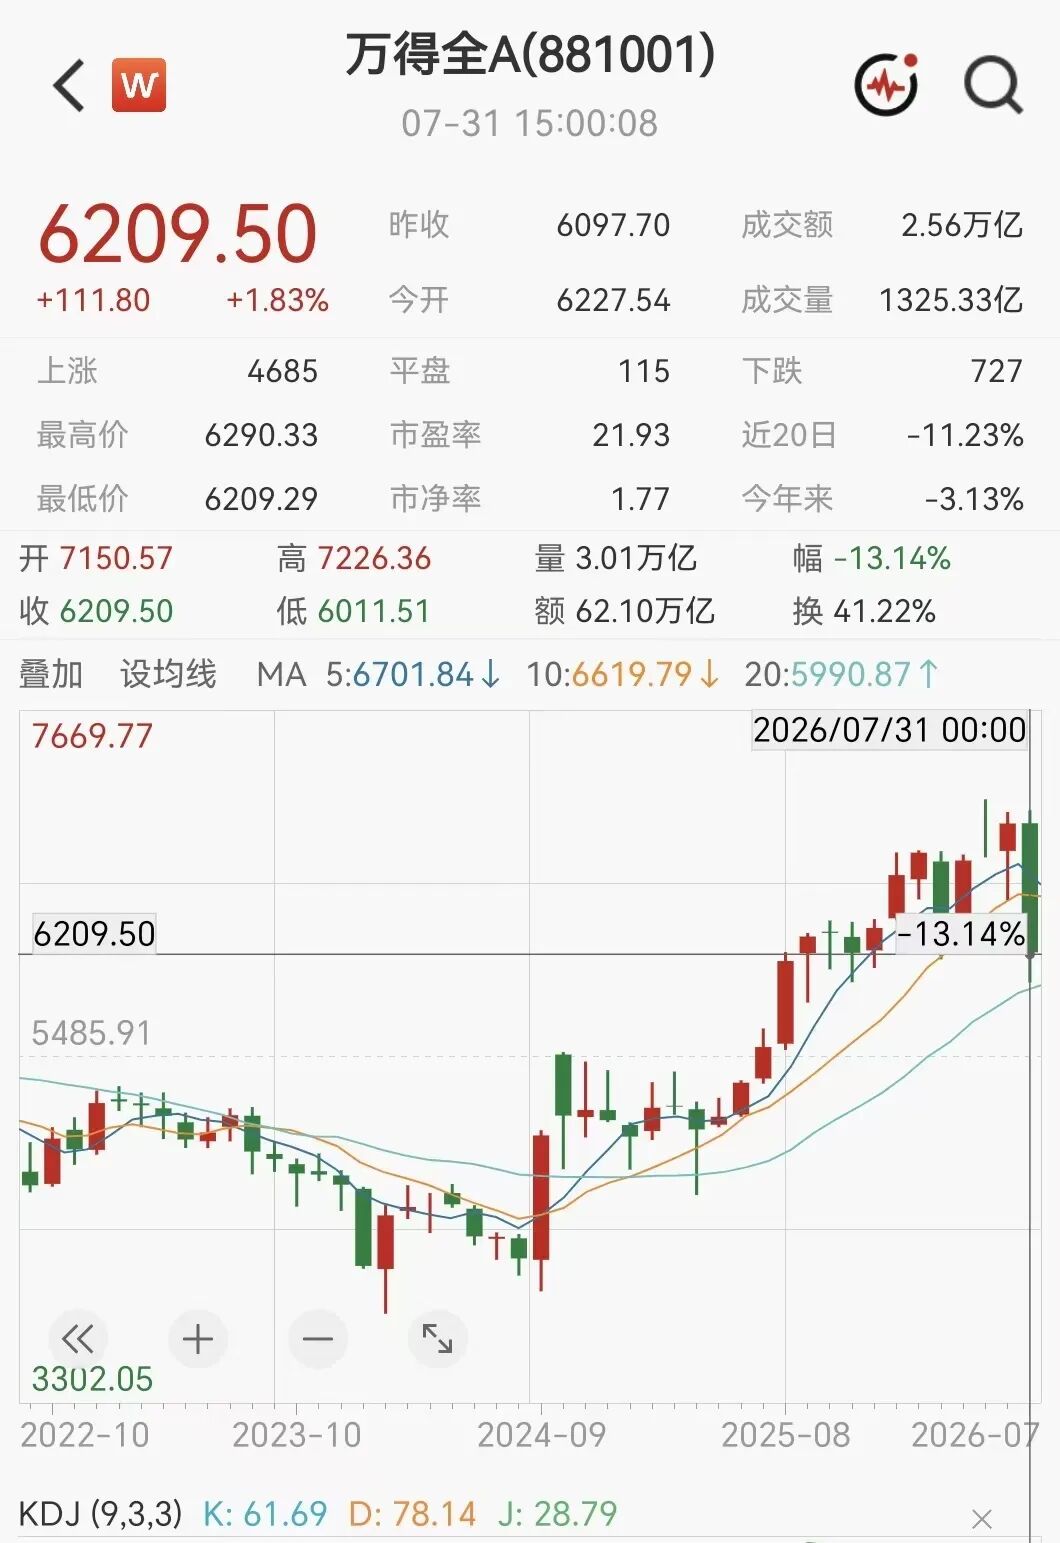
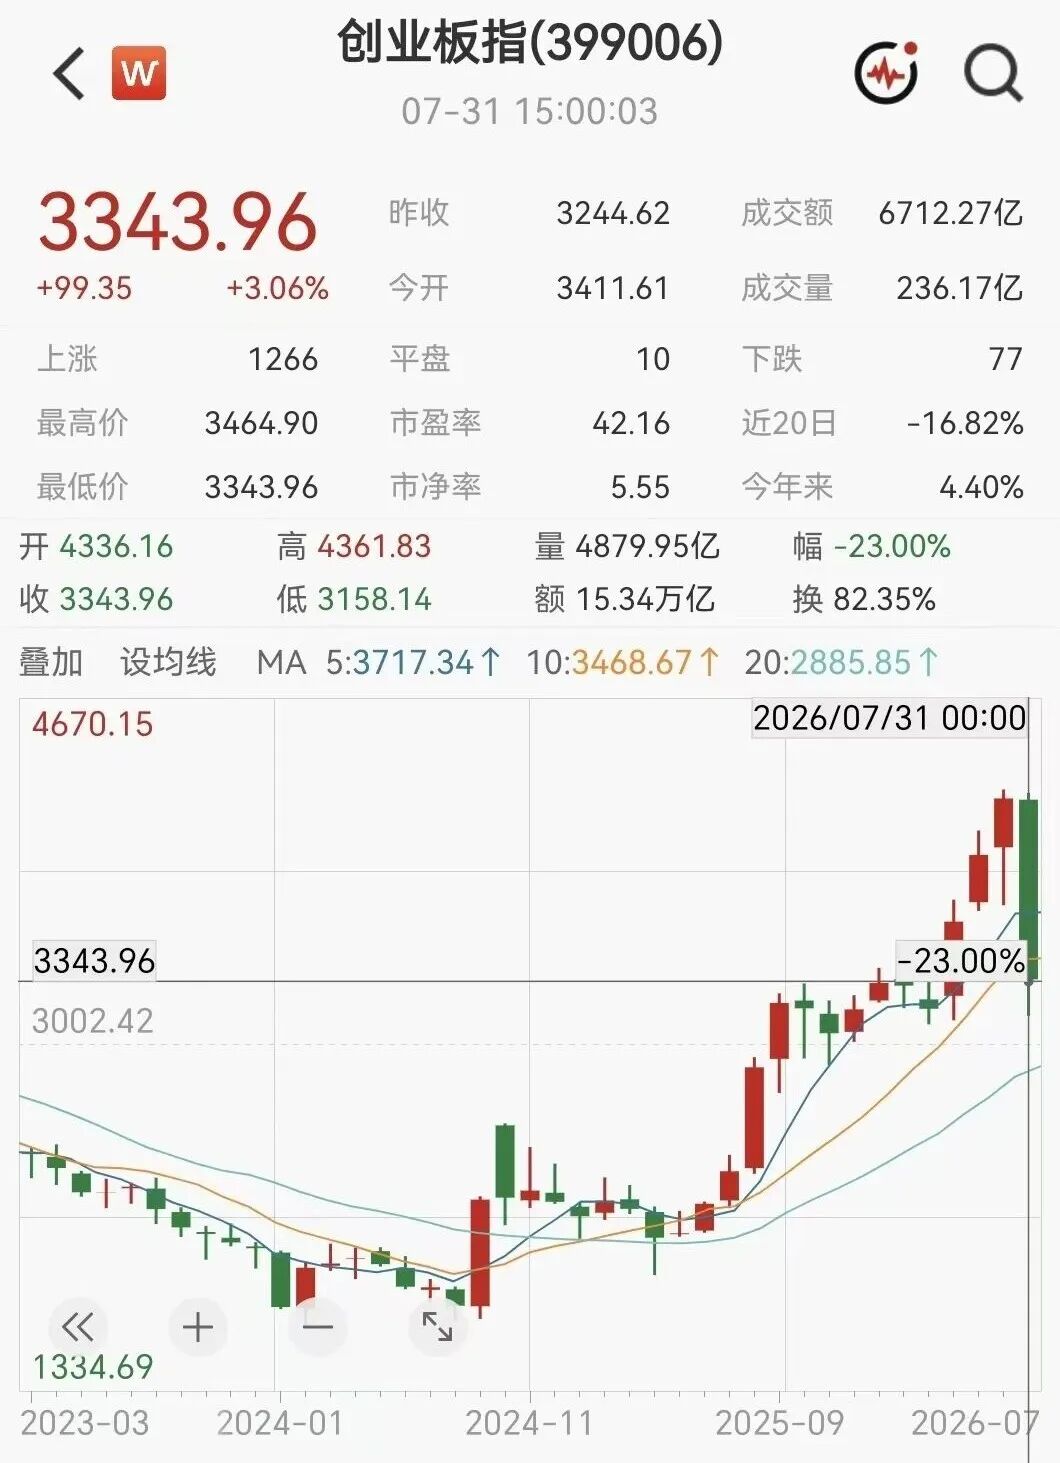
引發此次波動的核心誘因是什麼?A股市場何時迎來企穩拐點?下半年市場風格將如何切換?哪些方向值得重點佈局?為此,中國基金報記者採訪了永贏基金權益投資部總經理李文賓、嘉實前沿創新基金經理何鳴曉、中銀新趨勢基金經理楊成、國聯安權益投資部董事總經理鄒新進、安信基金價值投資部副總經理張明、興銀基金研究與創新投資部負責人兼基金經理羅怡達。

永贏基金權益投資部總經理 李文賓

嘉實前沿創新基金經理 何鳴曉

中銀新趨勢基金經理 楊成

國聯安權益投資部董事總經理 鄒新進

安信基金價值投資部副總經理 張明

興銀基金研究與創新投資部負責人兼基金經理 羅怡達
他們認為,7月全球巨震是海外槓桿踩踏、聯儲局鷹派及AI交易擁擠引發的估值再平衡,並非產業趨勢逆轉。A股憑藉低槓桿、政策託底及低估值優勢顯現韌性,短期利空已基本計價,底部正在夯實,後續市場或告別「科技獨舞」,風格轉向均衡。
多重因素推動估值向中樞迴歸
中國基金報:7月全球市場顯著震盪,你認為引發此次波動的核心誘因是什麼?
李文賓:主要源自三大因素:一是韓國市場槓桿崩塌引發連鎖反應。今年5月,韓國密集推出多倍槓桿ETF,無序擴張兩個月後積累了較高風險;7月初,韓國監管機構主動收緊多槓桿ETF政策,誘發槓桿資金「踩踏式」出逃,這種「越跌越賣」的負反饋迅速傳導至全球市場。
二是聯儲局政策預期轉鷹。聯儲局主席沃什上任後採取鷹派的模糊溝通策略,疊加中東衝突懸而未決,加劇了科技板塊的估值收縮。
三是國內AI產業突破引發全球產業鏈預期重構。國內多家AI企業陸續推出性能比肩海外、成本更具優勢的大模型,引發全球投資者對美國科技產業的擔憂。
何鳴曉:本輪波動更多來自情緒和交易層面,而非基本面的趨勢性反轉。當前市場分歧主要源於對北美雲廠商持續投入能力的擔憂,以及頭部模型廠年化經常性收入(ARR)增速邊際放緩,引發市場對AI成長天花板的短期疑慮。短期股價波動並未改變本輪AI浪潮的產業邏輯。
楊成:首先,聯儲局加息預期提前,打壓了市場風險偏好。其次,市場對頭部雲廠商的AI資本開支可持續性存疑,AI產業高景氣先行外推的敘事邏輯出現裂痕。最後,科技資產交易擁擠度較高,槓桿交易盛行,槓桿資金被動平倉加劇了「踩踏」。
鄒新進:核心誘因是估值過高疊加AI敘事邊際變化。此前AI產業鏈供應緊張帶來的暴利,會隨着產能擴張逐步迴歸常態,疊加AI板塊在全市場的市值佔比已處於高位,全球量化交易及槓桿交易的影響更大,最終引發了階段性反噬。
張明:上半年,全球資金持續聚焦AI科技賽道,交易擁擠度積累了較大回調壓力;海外地緣衝突反覆擾動通脹預期,利率中樞抬升壓縮了高成長資產估值空間;疊加半年報業績驗證期來臨,市場從「炒預期」轉向「看兌現」,前期缺乏基本面支撐的資產迎來回調,多重因素共振導致市場大幅震盪。
羅怡達:第一,地緣政治風險升溫。7月上旬,中東局勢反覆,油價飆升直接推高全球通脹擔憂。
第二,聯儲局政策不確定性上升。聯儲局主席沃什上任後大幅縮減前瞻指引,市場失去明確的政策路徑錨,加息預期反覆搖擺,全球流動性預期劇烈波動。
第三,AI產業鏈預期修正。全球科技龍頭估值已處於歷史較高分位,近期部分科技巨頭財報指引不及最樂觀預期,市場對AI資本開支回報率的擔憂加劇,資金從擁擠賽道階段性撤離。
A股韌性源自內生動力
中國基金報:外圍市場劇烈調整對A股產生哪些實質影響?A股在本輪震盪中展現出怎樣的韌性?
何鳴曉:外圍市場影響屬於外因,雖然短期對A股有擾動,核心決定因素仍在國內。中國資產憑藉完整的產業鏈以及科技前沿領域諸多突破等優勢,彰顯出較強的韌性。國產模型的進步帶動國產算力需求持續上修,國內半導體全產業鏈供給不斷突破,先進製程和存儲擴產均有積極信號,既驗證了存儲需求旺盛,也證明了國產能力的突破。
楊成:當前全球AI資產聯動性較強,受海外科技股劇烈調整的影響,A股科技股也出現了階段性回調。不過,科技股退潮反而為非科技板塊的反彈提供了流動性基礎,傳統行業迎來久違的反彈,當前市場風格也更加均衡。
張明:A股韌性的核心來源是優質龍頭企業的內在價值支撐。當前各行業仍有大量的低估值龍頭處於歷史低位,國內經濟運行保持平穩,長端利率維持低位,權益市場長期向好的基礎未變,資金持續向低估值板塊配置,極致分化的行情正在修正。
羅怡達:外圍衝擊主要通過情緒傳染、資金面及估值錨定三條路徑傳導,A股展現出四方面韌性:一是槓桿水平較低;二是經濟周期錯位;三是政策託底明確;四是市場並非系統性風險釋放,而是結構性風格切換。
李文賓:國內科技產業既與海外同行齊頭並進,又具備獨特優勢,尤其是在硬件受限背景下,我們通過算法優化走出了一條差異化道路。今年以來,國內大模型不斷突破萬億參數上限,代碼生成能力已接近甚至超越海外同行,產業基本面支撐較強。
短期底部正逐步夯實
中國基金報:站在當前時點,市場是否已充分反映前期的利空因素,何時可能迎來企穩反彈或趨勢性機會?
楊成:本輪調整並非AI產業趨勢逆轉,而是籌碼擁擠帶來的中場休整,部分標的經歷回調後估值已處於合理偏低區間,或重新具備長期投資價值。
A股科技股企穩需要兩個前提:一是海外AI資產率先企穩,二是底部充分放量換手。目前第一個條件尚待觀察,第二個條件還未成熟,預計短期波動仍有反覆。
鄒新進:從估值維度看,核心AI標的估值已大幅回落,只要AI基本面敘事沒有出現根本性變化,全球AI產業鏈劇烈調整的階段可能已接近尾聲。
張明:短期行情波動不會改變優質資產長期價值迴歸的邏輯,修復行情將集中於低估值價值板塊與業績穩健增長的行業龍頭。
羅怡達:當前市場較充分反映了前期利空因素。從估值維度看,A股主要寬基指數估值已處於相對低位,很多優質資產的股息率具備吸引力。從交易維度看,孖展餘額已連續多個交易日下降,槓桿風險有序釋放;市場下跌過程中ETF持續獲得資金淨流入,特別是寬基ETF承接力度較強。從基本面維度看,AI等核心產業進展依然健康,科技發展態勢良好,繼續大幅下行的空間或有限。
短期底部正逐步夯實:一是回調幅度較為充分,二是政策信號清晰,三是寬基ETF持續大幅資金淨流入穩定市場預期,四是科技龍頭業績兌現。
李文賓:隨着海外槓桿風險逐步釋放,市場風險偏好會逐步恢復,但前期高位籌碼需要一定時間消化,投資者也會更加理性地評估投資機會和風險,短期或以震盪整理為主。
何鳴曉:科技類資產經過前期上漲後,波動分化將加劇,階段性整固反而有利於行情走得更遠。在AI產業趨勢向上大背景下,每一次重大調整都是佈局機會。我們會持續深入產業一線,動態評估與校準中期判斷。
市場風格或趨於均衡
中國基金報:如何展望A股市場整體走勢?市場風格將如何演繹?
鄒新進:A股將回歸基本面驅動的分化行情。部分AI細分領域核心標的有望逐漸企穩,考慮到資金結構,短期可能仍有反覆,但估值迴歸合理、真正受益AI長期發展的品種仍將獲得資金青睞,只是市場配置比例會因再平衡有所下降,而此前「蹭概念」的邊緣標的仍有下跌空間。非AI板塊同樣會分化,基本面穩健、此前被資金抽血的品種(如新舊能源、工程機械、化工、券商等)有望迎來修復,地產鏈、白酒、出行鏈等前期跌幅較大的板塊也存在較大的反彈潛力。
張明:當前市場波動放大,但下行空間有低估值藍籌和長線資金託底,風格將告別單邊押注科技的割裂格局,逐步走向價值與成長均衡的狀態。
羅怡達:A股後續或呈現結構分化行情,核心特徵將從上半年的「估值擴張」轉向「業績驗證」,整體維持震盪上行態勢,但波動可能進一步加大。未來市場風格演繹將呈現三個特點:一是科技板塊內部分化,二是風格再平衡延續,三是價值與成長均衡。
李文賓:未來市場風格會更加均衡。一方面,以AI為核心的科技板塊內部縮圈,資金向真正的優質龍頭企業集中。另一方面,科技和非科技之間再均衡。二季度非科技板塊調整後,不少龍頭公司估值性價比凸顯,部分企業二季報預告遠超市場預期,證明其具備穿越周期的能力。
何鳴曉:我們對中國科技資產長期樂觀,繼續看好全球AI產業發展趨勢下「硬科技」的投資機會。未來圍繞「算力、存力、運力、電力」四大方向,仍然存在持續投資機會。
楊成:看好三季度市場表現。當前市場整體估值偏低,企業盈利水平穩步修復,疊加宏觀政策保持寬鬆,經過本輪調整,市場後續上行基礎將更加紮實,行情或呈現百花齊放的均衡格局。
看好AI、資源、金融、創新藥等方向
中國基金報:下半年,你比較看好哪些板塊或方向?接下來主要操作思路是怎樣的?
張明:中長期看好三個方向:一是地產鏈板塊。建材、家電、輕工等領域優質公司估值已回到歷史低位,龍頭企業經營穩健,即便新增需求下滑,存量翻新需求也能支撐其盈利維持在合理水平。
二是上游資源板塊。煤炭、原油等板塊全年盈利有望按年提升,中期盈利穩中有升,當前估值低、股息率高,性價比突出。
三是金融板塊。銀行、保險等板塊估值處於低位,預計2026年盈利保持穩定增長,估值和股息率具備吸引力。
羅怡達:下半年重點佈局三大方向:一是AI產業鏈的結構性機會,尤其聚焦自主可控主線,包括國產算力、半導體設備及材料等。
二是低位修復板塊。隨着基本面改善和估值修復,電力設備、化工、機械、消費、醫藥等被科技主線長期擠壓的板塊性價比逐步凸顯。
三是紅利防禦板塊。市場震盪期,高股息的公用事業、能源等板塊既能提供防禦屏障,又有獨立的基本面支撐。
李文賓:我們將繼續關注AI、創新藥和煤炭股,精選其中的優質公司,在投資組合中進行科技內部再平衡,以及科技和非科技板塊間的再平衡。
何鳴曉:光通信、存儲、半導體設備等仍是下半年的核心主線。
楊成:非科技板塊中看好頭部券商。科技股行情大概率會捲土重來,但過程會一波三折,資金會進一步向真正受益於AI產業趨勢的龍頭標的集中。