TradingKey - AMD(AMD)將於美東時間8月4日盤後公布2026財年第二季度財報。最新股價報476.15美元,近期已較6月高點回落約12%,但今年以來仍累計上升逾過100%。
從市場預期來看,市場目前預計AMD第二季度營收約為113億—113.4億美元,按年增長約47%—48%;調整後每股收益約1.61美元,較去年同期增長超過兩倍。對於投資者來說,公司此前給出的第二季度營收指引為112億美元、上下浮動3億美元,投資者需要關注業績能否達到指引上限,同時,管理層能否進一步上調下半年AI和數據中心業務展望。
AI芯片收入能否加速?
本次財報最重要的點在於AI芯片業務,需要關注此業務能否進入更明顯的收入加速階段。
AMD第一季度數據中心業務收入達到58億美元,按年增長57%,成為公司收入和盈利增長的主要驅動力。CEO蘇姿豐此前表示,AI基礎設施需求正在加速,推理和智能體AI正在推動客戶增加對高性能CPU和AI加速器的採購,公司預計服務器業務增長將在供應擴張後進一步提速。
投資者需要重點關注MI350系列的出貨情況。上一輪財報中,AMD已經表示MI350進入放量階段;如果本季度AI GPU收入明顯高於預期,並且管理層進一步上調2026年AI芯片收入目標,市場可能認為AMD正在真正縮小與英偉達之間的差距。
不過,單純強調需求強勁可能已經不足以推動股價上漲。去年同期,AMD就曾因為數據中心收入只達到市場預期、未能明顯超預期而遭遇盤後下跌。當前AMD股價已經提前反映較強的AI增長預期,因此本次財報需要看到更清晰的AI GPU收入數字、客戶部署規模和下一季度增長指引。
對於股價而言,如果數據中心收入顯著超過市場預期,同時管理層確認MI350和後續產品需求繼續加速,AMD可能獲得估值上修;如果數據中心業務僅達到預期,即使整體營收超預期,股價也可能因「AI增長不夠快」而承壓。
Helios能否從產品故事轉化為實際訂單?
本次財報第二個焦點是AMD最新推出的Helios機架級AI系統能否開始形成可量化的訂單和收入。
在7月舉行的Advancing AI 2026大會上,AMD宣佈Helios已經進入全面生產階段,預計第三季度末開始交付。蘇姿豐表示,客戶對Helios的需求「極其強勁」,OpenAI計劃在今年晚些時候開始採用,微軟也將在Azure中部署相關係統。
與此同時,AMD還宣佈與Anthropic達成戰略合作,計劃部署最高2吉瓦的MI450系列GPU;Meta、OpenAI、微軟及其他大型客戶也在擴大AMD AI平台的使用。這些合作說明AMD正在從單一芯片供應商,轉型為能夠提供GPU、CPU、網絡、軟件和完整機架方案的AI基礎設施供應商。
對於市場而言,需要重點關注三個點:Helios已經獲得多少確定訂單;第三、第四季度能夠確認多少收入;這些系統的利潤率是否高於傳統GPU銷售。
如果AMD能在電話會上公布明確的Helios交付和訂單規模,市場可能進一步上調2026年下半年及2027年AI收入預期;反之,如果管理層仍只強調客戶興趣,而沒有給出收入兌現節奏,財報對股價的推動力可能有限。
Bank of America認為,AMD已經從普通GPU供應商轉向全棧、機架級AI系統供應商,並將目標價上調至620美元。Jefferies則把目標價提高至640美元,認為AMD近期在AI和服務器市場取得的客戶進展提高了未來收入可見度。
EPYC服務器CPU能否繼續貢獻高利潤增長?
除AI GPU外,服務器CPU業務也是此次財報的重要看點。
AMD第一季度服務器CPU需求強勁,公司將2030年服務器CPU市場規模預測上調至1200億美元,並預計該市場未來幾年年複合增速超過35%。
UBS在近期報告中上調AMD目標價,核心原因之一正是服務器CPU業務的盈利能力。該機構認為,AMD服務器CPU毛利率可能比公司整體平均水平高約10個百分點,並預計相關收入在2027年和2028年繼續大幅增長。
因此,本次財報中,投資者需要關注EPYC收入增速、新一代Venice處理器訂單,以及微軟、Meta和雲計算客戶是否繼續擴大采用。如果服務器CPU收入保持高速增長,將有助於改善公司整體產品組合和毛利率,也能降低市場對AMD過度依賴AI GPU的擔憂。
如果EPYC業務超預期,AMD即使AI GPU收入只是符合預期,股價也可能獲得一定支撐;但如果服務器CPU和AI GPU同時低於高預期,市場可能迅速下調AMD未來盈利預測。
AMD股價預測
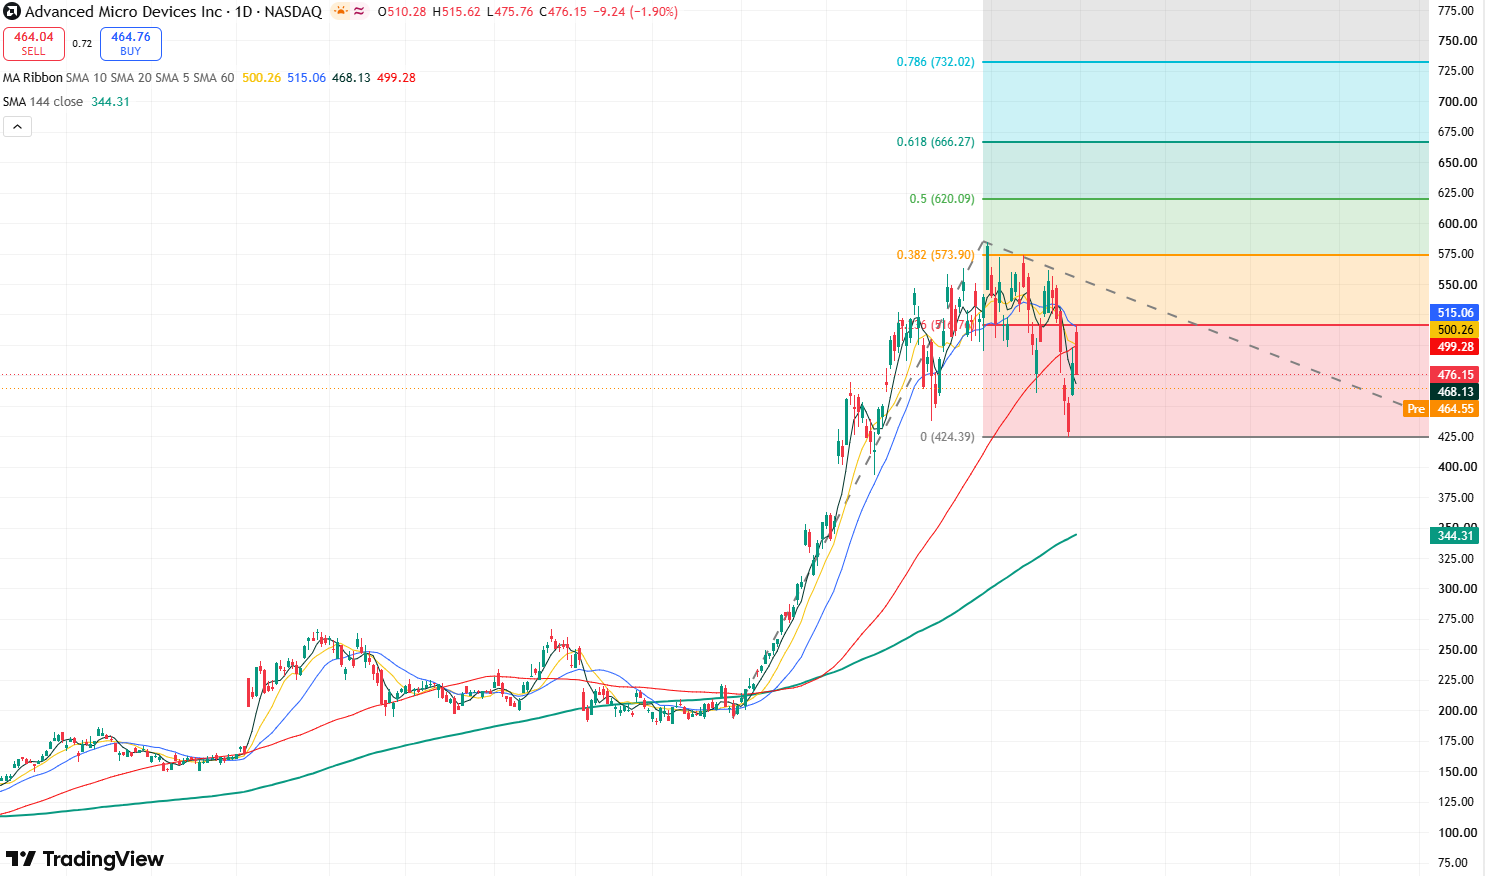
AMD股價日線圖,來源:TradingView
在樂觀情形下,如果AMD營收和EPS均超預期,數據中心收入明顯加速,Helios獲得明確大額訂單,同時管理層上調下半年AI收入展望,股價有望結束近期調整,並重新向520—530美元區域反彈;若進一步釋放強勁的2027年客戶部署預期,股價可能重新挑戰歷史高點584.73美元,有望進一步向上突破600美元。
在中性情形下,如果整體營收達到預期、數據中心保持較快增長,但Helios收入仍需等待第三季度末才能兌現,AMD股價可能在450—500美元區間震盪。市場將繼續等待下一季度的實際交付數據。
在悲觀情形下,如果數據中心收入不及預期、毛利率低於56%,或者管理層沒有上調下半年AI業務指引,股價可能跌破450美元,甚至可能進一步向下跌破近期低點424.03美元,向下修復前期跳空缺口355-400美元。
原文鏈接