來源:華泰期貨
作者: 師橙
市場要聞與重要數據
期貨行情:
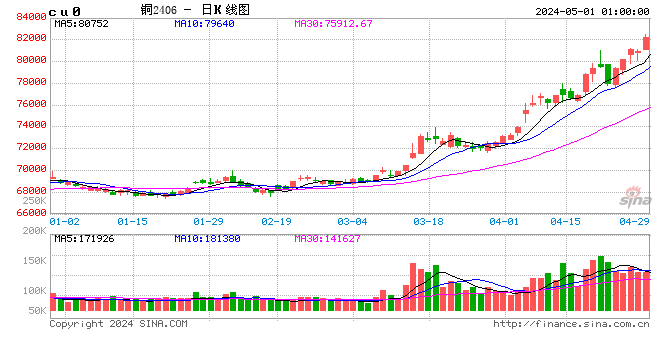
2026-08-03,滬銅主力合約開於 105460元/噸,收於 106120元/噸,較前一交易日收盤0.63%,昨日夜盤滬銅主力合約開於 105,750元/噸,收於 106,190 元/噸,較昨日午後收盤上漲0.47%。
現貨情況:
據 SMM 訊,昨日 SMM1# 電解銅現貨對滬銅 2608 合約升水 230-330 元 / 噸,均價 280 元 / 噸,日漲 20 元 / 噸。滬銅 2608 早盤高開走出 W 走勢,開盤 105900 元 / 噸,兩度下探後企穩收於 105830 元 / 噸,月間 Back 價差 130-220 元 / 噸,當月進口虧損 440-540 元 / 噸。上海現貨購銷情緒同步回暖,持貨商開盤高價出貨後連續降價,註冊銅成交升水逐步走低,非註冊銅升水僅 80-160 元 / 噸。庫存端上海庫存增至 7.70 萬噸,增量來自非註冊銅到港,江蘇庫存小幅回落體現剛需韌性。月初下游補庫支撐現貨升水,但上海累庫與低價非標銅放量壓制銅價上行,預判今日現貨升水保持震盪,衝高空間有限。
重要資訊匯總:
地緣方面,美國總統特朗普表示,與伊朗談判目前正在進行中。特朗普稱,關於與伊朗的談判,第一階段是開放霍爾木茲海峽,第二階段是無核化。霍爾木茲海峽可能最遲8月4日重開。特朗普還表示,談判是應伊朗的要求,在沙特阿拉伯、阿聯酋、卡塔爾還有其他一些國家的支持下進行的。經濟數據方面,美國7月ISM製造業PMI大幅上升至55.6,創2022年5月以來最高水平,連續七個月擴張。生產、新訂單、就業三項關鍵指標全線走強。但與此同時,美國7月標普全球製造業PMI終值為53.9,處於三個月低位。此外,聯儲局「三把手」、紐約聯儲主席威廉姆斯表示,當前貨幣政策「處於良好位置」,通脹有望在今年下半年回落,聯儲局無需急於調整利率。但如果經濟走勢偏離預期、通脹未能如期回落至2%目標,聯儲局將「絕對有必要採取行動」。
礦端方面,外電7月31日消息,Orion Minerals宣佈,與嘉能可簽訂的2.5億美元預付款孖展及承購協議相關先決條件已取得實質性進展,首批資金預計於8月底前可供提取。公司表示,南非儲備銀行已批准相關事項,與嘉能可及Triple Flag Precious Metals之間的債權人協議已進入最後定稿階段,與嘉能可的承購協議也已定稿待簽署。Orion董事總經理兼首席執行官Tony Lennox稱,A批次先決條件接近滿足令公司感到高興,這將使Prieska銅鋅礦上部礦段建設得以啓動,是公司發展歷程中的重大里程碑,按當前時間表預計在孖展關閉後13個月實現投產。資料顯示,Orion今年2月與嘉能可簽署總額2.5億美元預付孖展及包銷協議,資金分兩期撥付。其中首期4000萬美元用於南非Prieska銅鋅礦上部礦區建設投產,二期2.1億美元專項支持該礦深部礦區開發建設,孖展兌付依託項目銅鋅精礦現貨交付完成。此外,外電7月30日消息,巴西礦業巨頭淡水河谷(Vale SA)披露2026年二季度財報,報告顯示,二季度公司淨利潤13.8億美元,按年下降35%,低於LSEG分析師調查預期的18.5億美元,受衍生品及稅收等財務影響拖累。淡水河谷上調2026年銅金屬全年產量預期。其中全年銅產量指引區間調整至36萬-38萬噸,產量下限較此前上調1萬噸。
冶煉及進口方面,上海期貨交易所最新公布數據顯示,7月31日當周,滬銅庫存繼續下滑,周度庫存減少0.4%至69,334噸,降至逾兩年新低。銅消費淡季剛需採購為主,上周去化節奏明顯放緩。國際銅庫存減少24噸至16,332噸。倫敦金屬交易所(LME)公布數據顯示,上周倫銅庫存持續去化,最新庫存水平為249,850噸,降至五個月新低。上周,紐銅庫存延續上行趨勢,最新庫存水平為716,175短噸,再創歷史新高。全球銅庫存呈現極端的區域分化格局。上期所銅庫存7月累計去庫66398噸,按月下降近49%,較3月中旬433458噸高位回落84%。LME銅庫存月度累計去庫79375噸,按月下降24.11%,原因是大量庫存被標記為準備出庫,註銷倉單佔比攀升。反觀COMEX銅庫存月度累庫近5萬噸,持續刷新歷史高位。
消費方面,7 月終端全面步入傳統消費淡季,電力線纜、家電、電機板塊訂單同步萎縮,地產配套線纜需求低迷,僅電網基建維持剛需託底;漆包線對應家電、工業電機排產收縮,下游畏高情緒濃厚,僅逢銅價小幅回落零星補庫。新能源用銅具備結構性韌性,但難以對沖傳統行業走弱,下游企業普遍控制原料備貨,原料庫存持續走低、成品庫存高企。8 月淡季尚未結束,家電、空調排產延續下滑,地產用銅暫無回暖信號,電網基建維持平穩投放;銅價高位運行持續抑制下游批量採購,終端僅維持月度長單履約,零單成交冷清,9 月旺季前置補庫預期尚未顯現,整體消費改善力度有限,僅新能源、儲能、AI 電氣化細分維持小幅增量,難以扭轉終端整體疲軟格局。
庫存與倉單方面,LME 倉單較前一交易日變化-5825.00噸萬244025噸。SHFE 倉單較前一交易日變化-425 噸至25138噸。8月 3 日國內市場電解銅現貨庫 11.89萬噸,較此前一周變化 0.70萬噸。
策略
銅:謹慎偏多
套保客戶:冶煉廠於滬銅 106800-107630 元壓力區分批賣出套保,保值比例 60%-80%,搭配看跌期權對沖下行風險;進口商減少遠期採購,伺機操作滬倫比值套利。線纜、銅杆下游僅在 103470-104410 元支撐區間按需買入保值,僅覆蓋短期剛需;再生企業同步對原料、成品雙向小幅套保,隨到貨、庫存動態調整持倉,嚴控期現敞口匹配。
投機客戶:8 月銅震盪偏弱,圍繞 103020-107600 元做波段,支撐位輕試多、壓力區分批空,嚴格設定止損。宏觀數據、地緣衝突時段降倉控風險,單筆虧損控制在總資金 2% 內,不浮虧加倉,區間突破即刻離場,優先交易近月主力合約,規避遠月流動性風險。
期權:賣出看跌
風險
需求偏弱
流動性踩踏風險
投資諮詢業務資格: 證監許可【2011】1289號
免責聲明:
本報告基於本公司認為可靠的、已公開的信息編制,但本公司對該等信息的準確性及完整性不作任何保證。本報 告所載的意見、結論及預測僅反映報告發布當日的觀點和判斷。在不同時期,本公司可能會發出與本報告所載意 見、評估及預測不一致的研究報告。本公司不保證本報告所含信息保持在最新狀態。本公司對本報告所含信息可 在不發出通知的情形下做出修改, 投資者應當自行關注相應的更新或修改。 本公司力求報告內容客觀、公正,但本報告所載的觀點、結論和建議僅供參考,投資者並不能依靠本報告以取代 行使獨立判斷。對投資者依據或者使用本報告所造成的一切後果,本公司及作者均不承擔任何法律責任。 本報告版權僅為本公司所有。未經本公司書面許可,任何機構或個人不得以翻版、複製、發表、引用或再次分發 他人等任何形式侵犯本公司版權。如徵得本公司同意進行引用、刊發的,需在允許的範圍內使用,並註明出處為 「華泰期貨研究院」,且不得對本報告進行任何有悖原意的引用、刪節和修改。本公司保留追究相關責任的權利。 所有本報告中使用的商標、服務標記及標記均為本公司的商標、服務標記及標記。 華泰期貨有限公司版權所有並保留一切權利。