智通財經APP獲悉,中指研究院發文稱,根據調查數據,2026上半年,我國主要商業街和重點商圈(購物中心)商鋪租金均延續小幅下跌態勢。其中,由全國重點城市100條商業街商鋪為樣本標的構成的百大商業街(百街)商鋪平均租金為23.87元/平方米/天,按月下跌0.76%;由100個典型購物中心商鋪為樣本標的構成的百大購物中心(百MALL)商鋪平均租金為26.90元/平方米/天,按月下跌0.36%。
從升跌數量來看,在樣本商業街中,租金按月下跌的商業街佔81.5%,租金按月上漲的商業街佔18.5%;在樣本商圈(購物中心)中,租金按月下跌的商圈佔85.3%,租金按月上漲的商圈佔13.7%,1.1%的商圈租金與上期持平。
整體來看,2026上半年,重點城市新增供應較上年同期小幅減少,其中新建項目多位於新興商圈,城市核心商圈以存量改造項目為主。商鋪租賃需求整體偏弱,項目招商壓力增加,多數商業街、商圈商鋪租金延續下跌態勢。
1.百街商鋪租金指數
(1)租金變動:2026上半年百街商鋪平均租金為23.87元/平方米/天,按月下跌0.76%
圖:2018-2026年全國重點城市主要商業街平均租金及按月變化
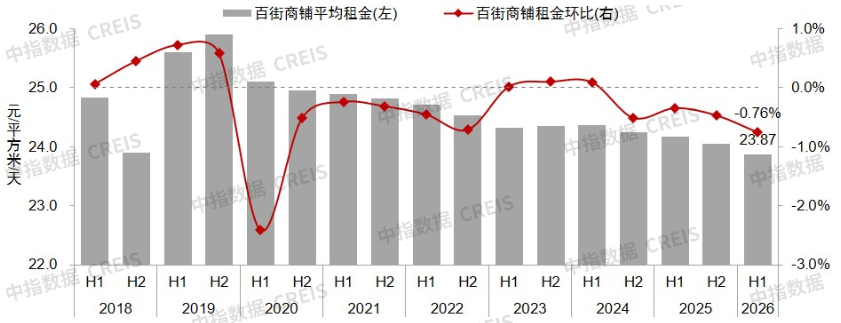
2026上半年,體驗式消費、服務消費保持韌性,文旅消費升溫、入境遊活躍,帶動少數位於城市核心地段、以文旅餐飲等體驗業態為主的地標性商業街租金小幅上漲。同時,部分商業街區積極進行改造與提質升級,消費體驗提升,為租金上漲提供一定支撐。但在商品零售增速放緩的背景下,多數商業街客流與商戶承租能力走弱,租金下行。根據全國15個重點城市主要商業街商鋪樣本的調查數據,由重點城市100條商業街商鋪為樣本標的,構成百大商業街(百街)商鋪租金指數。2026上半年,百街商鋪平均租金為23.87元/平方米/天,按月下跌0.76%,跌幅較2025下半年擴大0.29個百分點。
(2)商業街表現:81.5%的樣本商業街租金按月下跌,成都一品天下、海口中山路等跌幅相對較大
2026上半年,一線城市樣本商業街中租金按月下跌的商業街佔65.4%,租金按月上漲的商業街佔34.6%;二線城市樣本商業街中租金按月下跌的商業街佔92.3%,租金按月上漲的商業街佔7.7%。
圖:2026上半年租金按月升跌幅較大的商業街
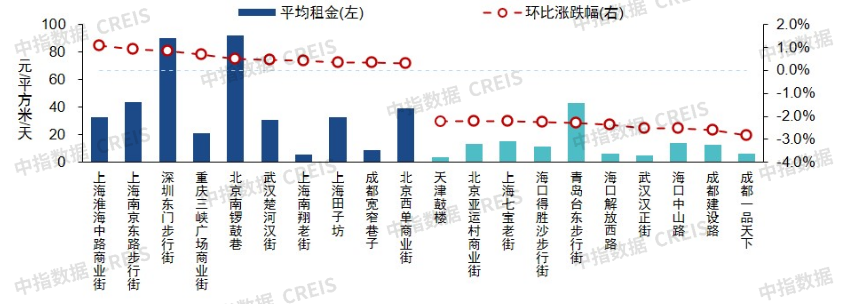
2026上半年,81.5%的樣本商業街租金按月下跌。具體來看,成都一品天下、海口中山路等13條商業街租金跌幅在2.0%以上,上海四川北路、杭州河坊街、蘇州石路步行街、海口騎樓老街等18條商業街租金跌幅在1.0%-2.0%之間,蘇州斜塘老街、天津小白樓商業街、青島李村商業街、成都春熙路等13條商業街租金跌幅在0.5%(含)-1.0%之間,天津五大道商業街、北京後海酒吧街等9條商業街租金跌幅在0.5%以內。18.5%的樣本商業街租金按月上漲,其中上海淮海中路商業街漲幅最大,為1.07%;上海南京東路步行街、深圳東門步行街等4條商業街租金漲幅在0.5%-1.0%之間,武漢楚河漢街、成都寬窄巷子等7條商業街租金漲幅在0.5%以內。
2.百MALL商鋪租金指數
(1)租金變動:2026上半年百MALL商鋪平均租金為26.90元/平方米/天,按月下跌0.36%
圖:2018-2026年全國重點城市主要商圈(購物中心)平均租金及變化
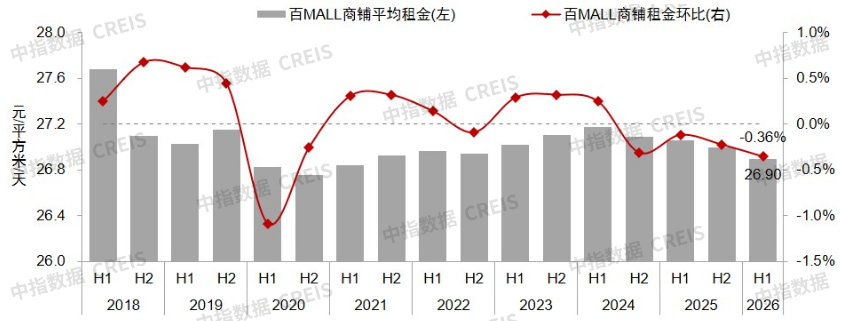
2026上半年,商品零售額增長放緩,僅少數位於核心地段的高能級商圈,依託標杆項目的品牌能級與客流吸引力,或受益於項目調改升級,租金小幅上漲;多數商圈則受供給過剩、項目老化與同質化競爭影響,客流下滑、商戶承租能力減弱,租金延續下跌態勢。根據全國15個重點城市典型購物中心商鋪租賃樣本的調查數據,由重點城市100個典型購物中心商鋪為樣本標的,構成百大購物中心(百MALL)商鋪租金指數。2026上半年,百MALL商鋪平均租金為26.90元/平方米/天,按月下跌0.36%,跌幅較2025下半年擴大0.14個百分點。
(2)商圈表現:85.3%的樣本商圈租金按月下跌,天津梅江、海口解放西等商圈跌幅較大
2026上半年,一線城市中88.6%的商圈(購物中心)租金按月下跌,11.4%的商圈(購物中心)租金按月上漲;二線城市中82.4%的商圈(購物中心)租金按月下跌,15.7%的商圈(購物中心)租金按月上漲,2.0%的商圈(購物中心)租金與上期持平。
圖:2026上半年租金按月升跌幅較大的商圈
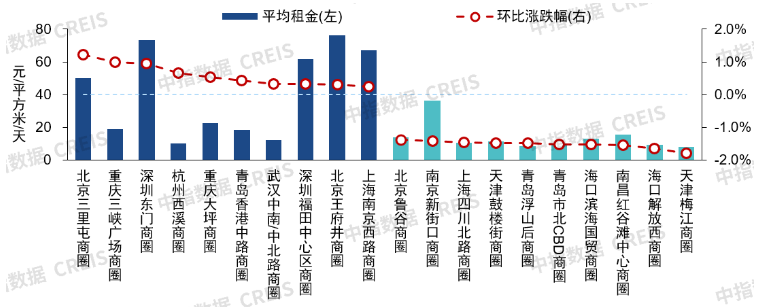
2026上半年,85.3%的樣本商圈(購物中心)租金按月下跌。具體來看,天津梅江、海口解放西、南昌紅谷灘中心、青島市北CBD等19個商圈(購物中心)租金跌幅在1.0%以上,蘇州觀前街、深圳南山中心區、杭州吳山、青島李村等25個商圈(購物中心)租金跌幅在0.5%-1.0%之間,上海真如、北京公主墳、成都鹽市口、天津南市等37個商圈(購物中心)租金跌幅在0.5%以內。13.7%的樣本商圈(購物中心)租金按月上漲。具體來看,北京三里屯、重慶三峽廣場商圈租金漲幅在1.0%(含)以上,深圳東門、杭州西溪、重慶大坪3個商圈租金漲幅在0.5%-1.0%之間,青島香港中路商圈、武漢中南/中北路商圈等8個商圈(購物中心)租金漲幅在0.5%以內。武漢王家灣商圈租金與上期持平。
3.供應趨勢:增量建設持續放緩,新開業零售商業四成為存量改造項目,純商辦用地成交下滑
(1)零售商業項目存量:15城已開業項目*近2550個,總面積約2.2億平方米
*本文所述存量與增量的統計口徑均為商業建築面積在3萬平方米及以上的集中式商業。
圖:截至2026年6月15個重點城市已開業零售商業項目建築面積與數量
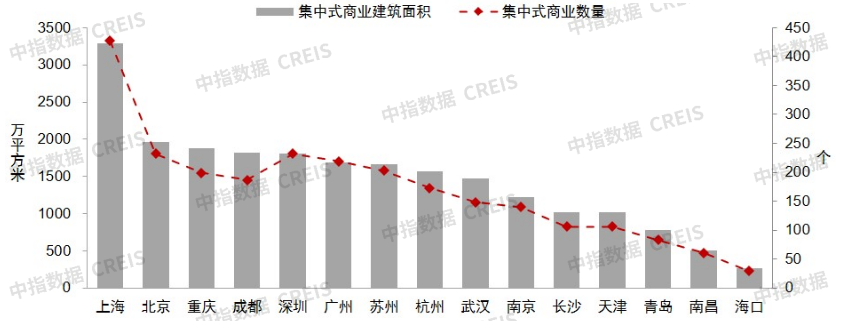
根據中指數據,截至2026年6月,商鋪租金指數重點監測的15個城市3萬平方米以上已開業零售商業項目總數近2550個,總建築面積約2.2億平方米。其中,上海已開業項目近430個,總建築面積近3300萬平方米,存量規模居15城之首;北京、重慶、成都、深圳、廣州、蘇州、杭州已開業項目總建築面積在1500-2000萬平方米之間,武漢、南京、長沙、天津在1000-1500萬平方米之間,青島、南昌、海口已開業項目總建築面積在1000萬平方米以內。
(2)新開業零售商業項目:2026上半年15城新開業項目體量按年降一成,四成為存量改造項目
2026上半年,15城零售商業項目新開業數量小幅增加,但開業面積有所減少,二線城市佔比增加,存量改造成為新開業項目重要來源。根據中指數據,2026上半年商鋪租金指數重點監測的15個城市新開業項目48個,較上年同期增加4個,開業面積約294萬平方米,按年下降9%。其中19個項目為存量改造項目,佔比40%,較2025年同期提升10個百分點。開業節奏方面,1月、4月為開業高峯,開業項目數量均在10個以上,與2025上半年開業高峯集中在5、6兩月相比,2026上半年開業高峯提前。
圖:2026上半年15個重點城市零售商業項目開業數量
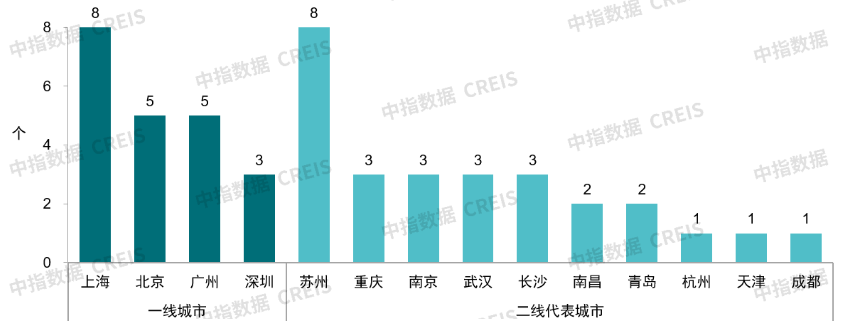
分城市等級來看,一線城市新開業零售商業項目21個,較上年同期減少4個,開業面積約150萬平方米,按年下降30%。二線代表城市新開業零售商業項目數量27個,較上年同期增加8個,開業面積約144萬平方米,按年增長35%。
分城市來看,2026上半年上海新開業零售商業項目體量最大,為80萬平方米;蘇州、廣州、北京在30-45萬平方米之間,重慶、南京、武漢、長沙、南昌、杭州在10-25萬平方米之間,深圳、青島、天津、成都新開業體量在10萬平方米以內。海口未監測到3萬方以上新開業零售商業項目。
(3)商辦用地:近五年15城商辦用地成交整體大幅下滑,未來零售商業增量開發或持續放緩
2022上半年起,重點城市(市本級)純商辦用地成交規模整體大幅下滑,預計未來新開發項目或持續減少。2026上半年,15個重點城市(市本級)純商辦用地成交規劃建築面積為540.4萬平方米,按年下降34%,總量處近10年低位,僅為高點(2020上半年)的25%。其中,一線城市成交面積為156.9萬平方米,按年微降1.7%;二線代表城市成交面積為383.5萬平方米,按年下降41.2%。