TradingKey - 美東時間7月31日,AMD(AMD)收報476.15美元,對應市值約7764.1億美元,日內下跌1.90%。 經過此前一輪劇烈波動,股價自584美元歷史高點已累計回撤近18.5%。
對AMD投資者而言,當前核心問題在於年內仍保有約120%的漲幅,若想重回萬億美元市值,仍需上漲約29%。而支撐此前大漲的三重邏輯:AI芯片需求爆發、高估值溢價、內部人信心,正在逐一受到市場審視。
AMD股價為什麼下跌?
在7月22日Advancing AI 2026大會前後,AMD股價經歷了一輪顯著波動。大會當日股價收於541.98美元,此後受芯片板塊系統性拋售影響,7月29日盤中一度跌超10%,月內整體跌幅超過10%。儘管7月30日受微軟(MSFT)強勁財報催化單日大漲13%,但截至周五收盤仍未完全收復失地。同期英偉達(NVDA)跌幅相對溫和,費城半導體指數亦出現回調,AMD的跌幅顯著高於板塊均值。
這一跌幅差異與AMD較高的估值起點密切相關。當前股價對應的前瞻市盈率約63倍,高於英偉達及費城半導體指數成分股中位數水平。市場對AMD已經抱有最樂觀的預期,AI芯片市場持續擴張、AMD從英偉達手中奪取份額、ROCm生態追平行業標準。任何一個預期落空,估值修正的壓力都會比同行更大。
表面看是獲利回吐,更深層的原因是AI投資可持續性的質疑正在動搖整個芯片板塊的估值基礎。
內部人的操作也印證了這一點。根據SEC監管文件,過去數月內AMD內部人士出現集中減持,包括CEO蘇姿豐和CTO Mark Papermaster在內的多位高管均有出售股票的操作。
機構對AMD目標價也出現明顯分歧。Wedbush將目標價從450美元上調至600美元,瑞穗從415美元上調至615美元。但William Blair在7月首次覆蓋時給予「持有」評級,認為當前估值已合理反映了AI需求與競爭風險之間的平衡
綜合來說,AMD的下跌並非基本面惡化,而是市場正在重新審視AI投資的可持續性,高估值科技股隨之經歷系統性估值修正。
AMD股價技術分析
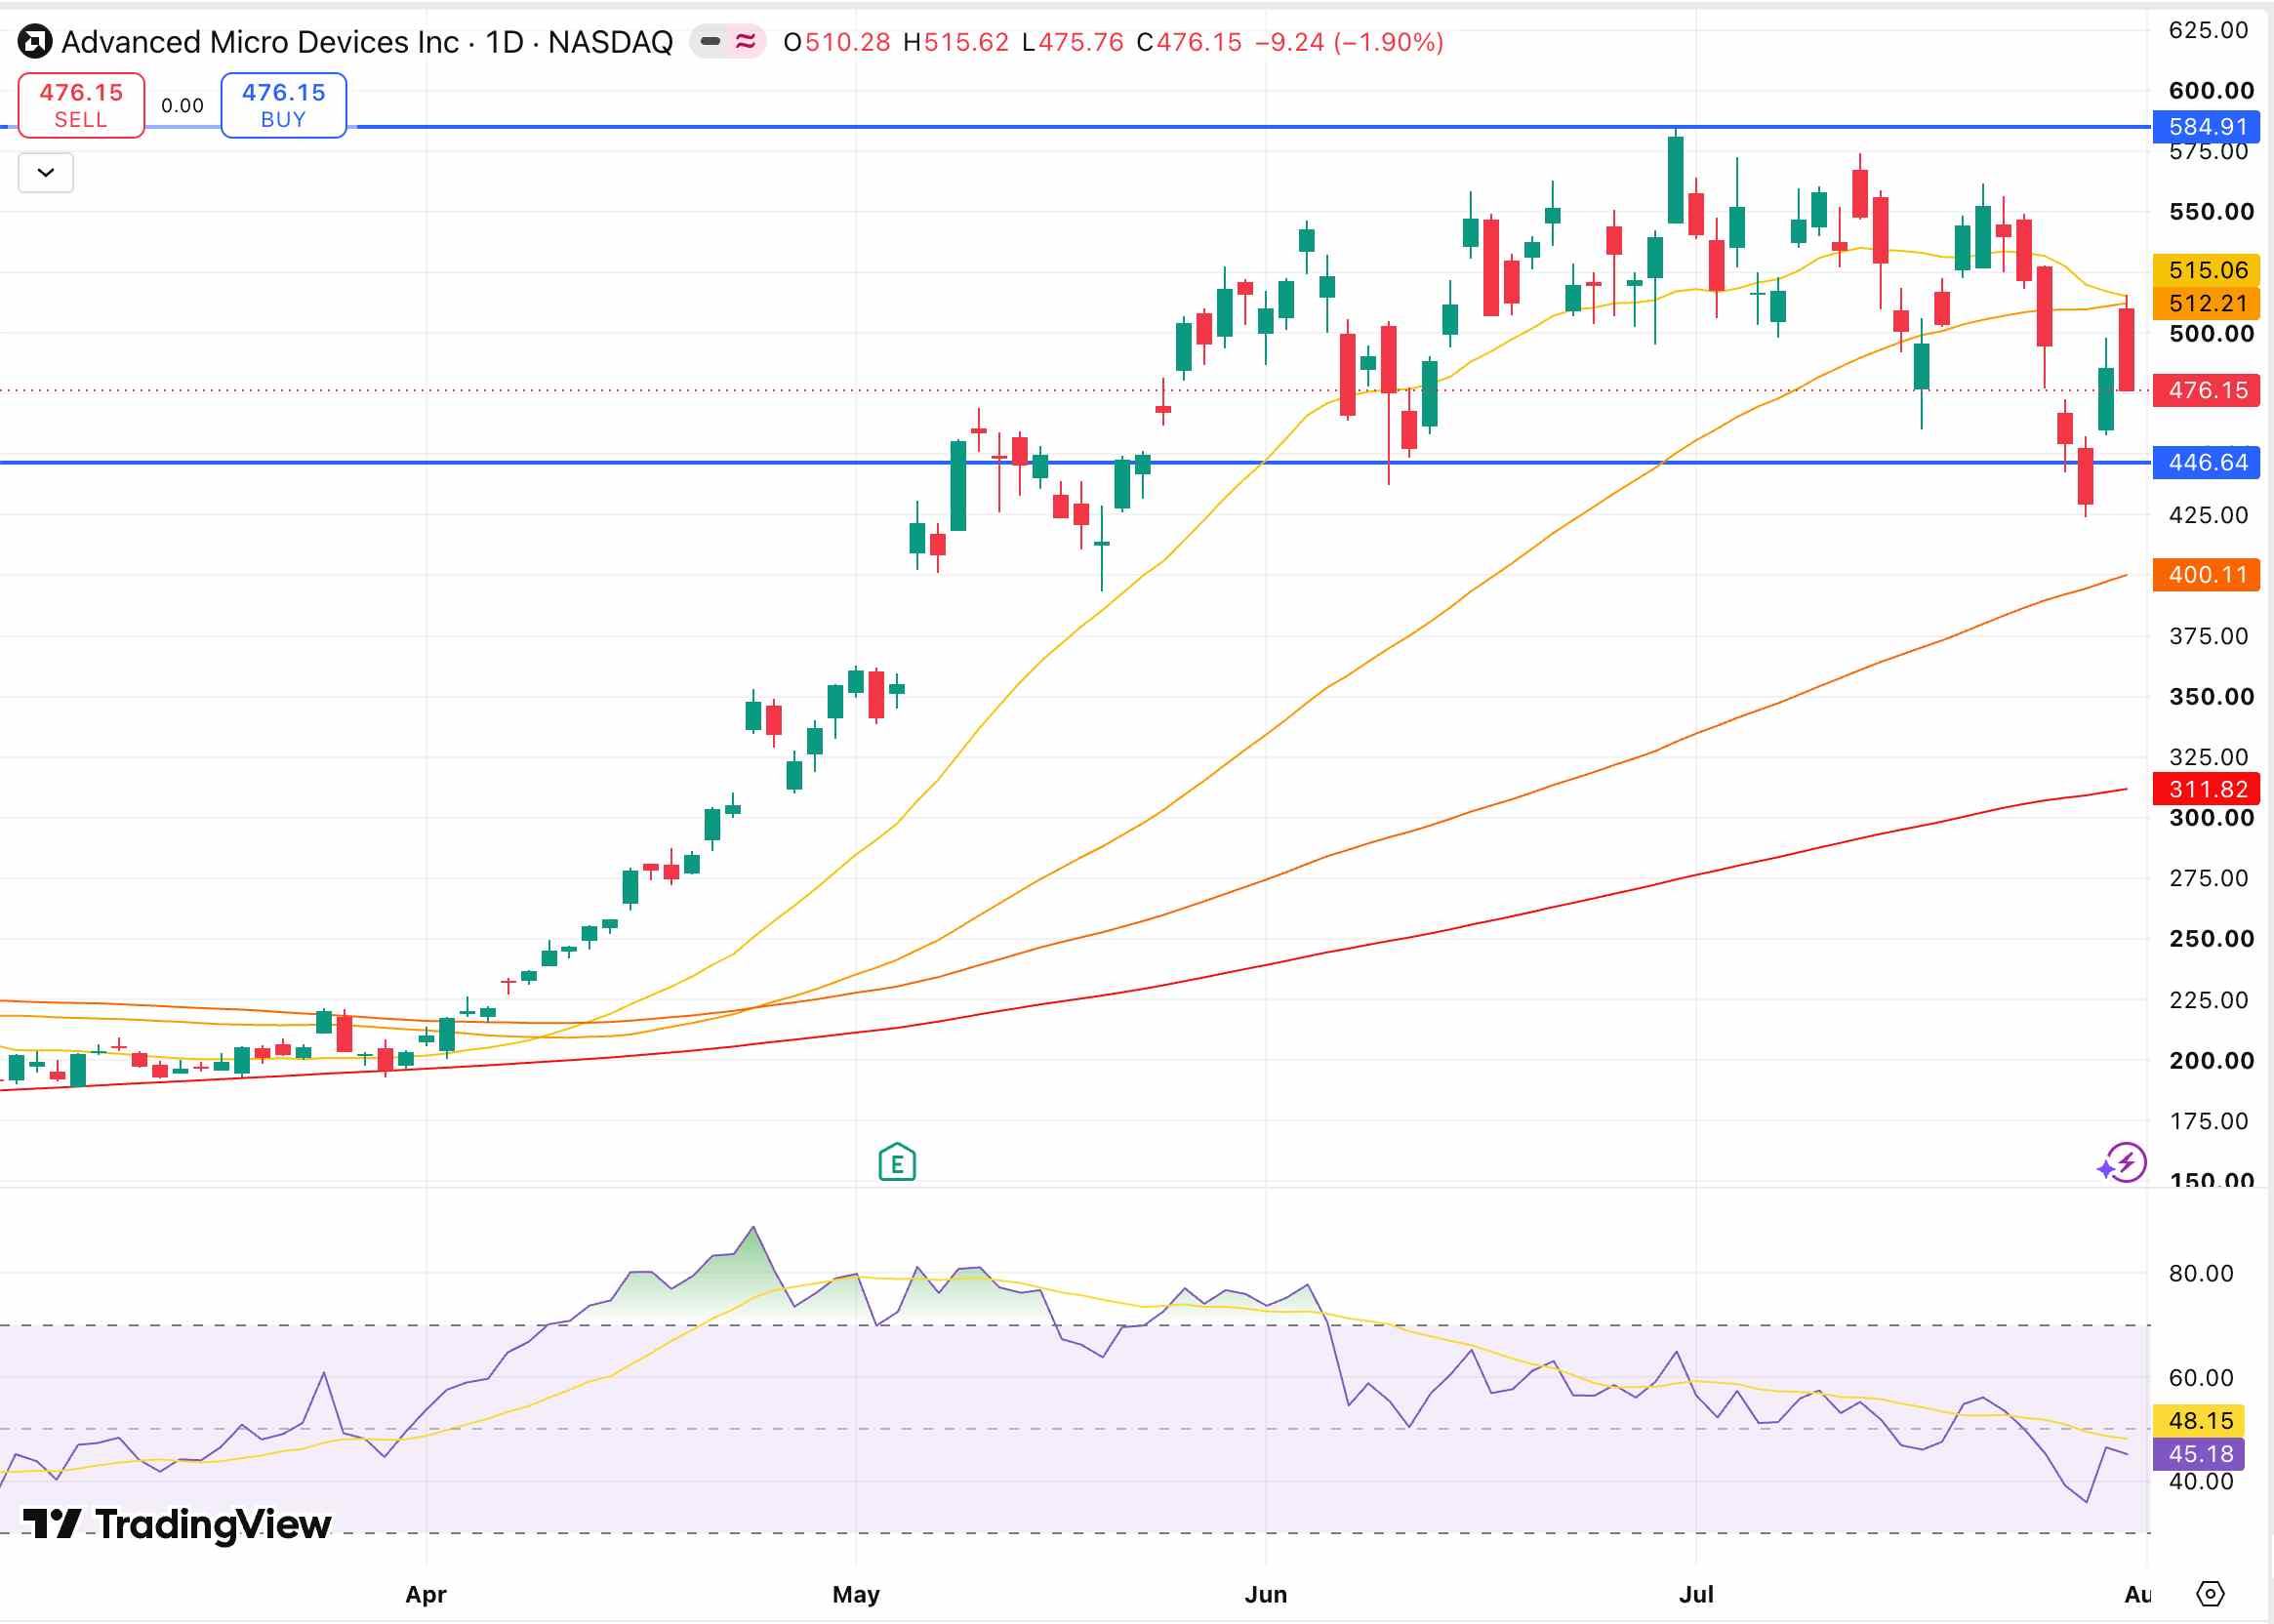
【來源:TradingView】
截至7月31日收盤,AMD報476.15美元。 在經歷了7月30日約13%的強勁反彈後,股價暫時企穩。
短期均線方面, 當前股價仍低於20日均線(約515美元)約7.5%,低於50日均線(約512美元)約7%,顯示短期趨勢尚未完全逆轉。不過,股價依舊處於100日均線(約400美元)和200日均線(約312美元)上方,長期上升趨勢保持完整。
RSI指標方面, 相對強弱指數已從此前接近超賣區域回升至約45.18的中性水平,顯示技術面壓力有所緩解。
關鍵支撐與阻力方面,短期關鍵價位參考498美元附近,該位置是前期低點反彈區域,也是近期被跌破的關鍵點位。若股價能放量重新站上498美元,有望向均線密集區(約511-517美元)發起挑戰;反之,該位置可能轉化為阻力。下方更重要的長期支撐位於100日均線400美元附近。
選擇權市場信號方面,交易員預期財報後股價單周波動約10%,以周五收盤價476.15美元計算,若上漲10%將衝擊527美元,若下跌10%則可能跌破430美元。
AMD財報公布在即,萬億美元還有希望嗎?
AMD將於8月4日(周二)盤後公布第二季度財報。市場一致預期Q2營收約113億美元、每股收益1.61美元。Visible Alpha追蹤的9位分析師中,7位給予買進評級,2位中立,無賣出評級,平均目標價582美元,較周五收盤價仍有逾20%上漲空間。以下四個指標將決定財報後的方向:
數據中心營收增速能否維持在50%以上;MI350/MI450出貨是放量推進還是受限於產能;Helios交付指引是否存在鬆動;全年營收指引能否守住市場預期。
財報若超預期, AMD需放量突破均線密集區(約511-517美元),萬億美元目標纔有希望重新啓動。若不及預期, 布林帶下軌446美元附近是第一道防線,失守後可能進一步測試400美元關口。
AMD的基本面確實在改善。數據中心業務已成長為利潤支柱,Helios推動商業模式從芯片銷售升級為系統方案輸出,Roth Capital分析師指出Helios已獲得Meta、OpenAI、Oracle及Anthropic等客戶。但年內約120%的漲幅已將大部分利好計入定價。在Michael Burry加碼沽空、內部人集體減持、「循環孖展」質疑蔓延的背景下,當前追漲的風險收益比並不佔優。
中長期來看,若AI芯片市場的結構性增長邏輯兌現,萬億美元目標並非遙不可及,Baird分析師甚至給出了1250美元的Street High目標價。但短期更可能經歷充分回調後才能完成衝刺。財報數據落地後,方向纔會真正明朗。
原文鏈接