
中糧期貨研究中心
概要
市場回顧:
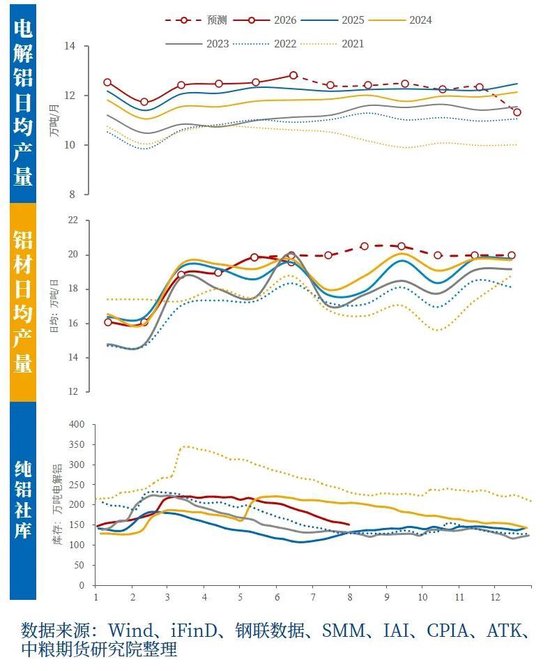
美國6月CPI與就業數據走弱一度降溫加息預期,但7月29日FOMC會議維持利率不變、美債曲線降陡峭化仍隱含「彌補加息」定價,強美元與流動性預期對有色板塊階段性壓制。美伊衝突一波三折,7月8日美國重啓對伊全面制裁、中東戰火重燃,地緣溢價間歇性託底鋁價;中東EGA等鋁廠復產按計劃推進但節奏偏慢,海外供應修復預期放緩。國內社庫去庫節奏明顯加速,7月30日降至95.3萬噸、單周去庫5.3萬噸,LME庫存續降至26.63萬噸歷史冰點。
市場分析:
宏觀層面,市場加息預期待修正,若聯儲局路徑再錨定將放大價格波動。
供需基本面,國內產能觸4500萬噸紅線滿產無彈性、6月產量374.4萬噸(按年+2.18%)去庫託底;海外宏觀承壓但低庫存現實緊縮,預計滬鋁單邊驅動有限、滬倫比中樞下移(沽空比值持有,6.5-7.3),內強外弱格局或延續。
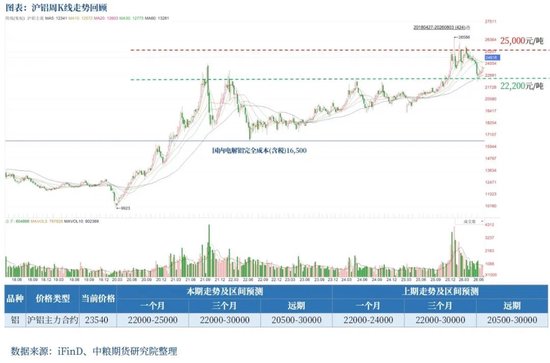
技術面,滬鋁自6月底低點震盪修復至7月底約24000元/噸,三線共振自7月7日轉震盪市、空頭能量邊際收斂,待方向指引;若跌破前期22000元/噸關鍵支撐或觸發程序化平倉,放大盤面波動。
市場判斷:
一月期:中東復產偏慢、地緣反覆,氧化鋁過剩壓價,汽車線纜託底、地產光伏拖累,淡季去庫斜率放緩,電解鋁價格區間【22800,23800】元/噸。
三月期:中東擾動逐步緩解、海外復產釋放,高利潤保障高供應維持,氧化鋁寬鬆難改,外需偏強、旺季去庫,電解鋁價格區間【22000,25000】元/噸。
一、回顧:去庫延續,外強內弱
回顧:【22249,23760】,+2.34%,上漲
-
美國6月CPI/就業走弱降溫加息預期、7月FOMC維持利率不變,疊加中東地緣反覆。
-
LME庫存續降至26.63萬噸歷史冰點,海外現貨高升水,外緊格局強化對鋁價的底部支撐。
-
6月未鍛軋鋁及鋁材出口71.1萬噸、按年+45.4%刷新歷史新高,對沖淡季弱內需、帶動社庫降至95.3萬噸。
展望:【22000,25000】,震盪
-
EGA等復產按計劃推進但節奏偏慢,中東局勢反覆令海外供應修復預期放緩,仍是海外偏緊主線。
-
7-8月傳統淡季、滬倫比修復壓縮出口利潤,去庫斜率趨緩、後續出口訂單存下滑風險。
-
氧化鋁低位築底、煤價擾動令冶煉成本邊際上移,高利潤維持滿產、供應無彈性。

二、供給:產能觸頂,供應剛性
電解鋁:6月國內產量374.4萬噸、按年+2.18%/按月-3.11%,運行產能約4555萬噸已頂4500萬噸產能紅線、產能利用率近99%,供應剛性無彈性;海外復產偏慢,8月為國內新增產能爬坡高點後9-11月雲南枯水或小幅控產。
氧化鋁:6月冶金級產量730.6萬噸、按月-1.68%/按年+2.18%,建成產能約11842萬噸,廣西新產能放量致連續三個月過剩(6月過剩約19.4萬噸),8月產量按月持平;成本約2739元/噸、行業利潤轉負,8月價格2600-3000元/噸低位築底。
利潤: 電解鋁冶煉利潤高位小幅回落,7月約6743元/噸、較6月-10%,仍處近年高位。
進出口:進口窗口關閉(理論虧損約3400元/噸),原鋁進口維持低位;出口利潤收窄,未來出口量或高位回落。
綜上,國內產能觸紅線、供應剛性滿產,海外復產偏慢,8月國內供應高位穩定、邊際增量有限。

三、需求:淡季不淡,出口託底
建築結構:1-6月房地產新開工面積累計按年下降22.4%;竣工降幅12.5%;最新鋁型材開工率52.9%,季節性淡季,但高於2024-2025年。
汽車:6月新能源車產量155.4萬輛、按年增加22.4%、滲透率56.9%,汽車仍是最強需求板塊之一;但購置稅透支與淡季疊加,下半年汽車用鋁增量有限。
電子電力:國網上半年固定資產投資超3100億元、按年+12.6%,新型電網投資按年+13.5%,電力電纜需求高景氣;銅鋁比維持約4.2高位(4為替代經濟性臨界),鋁代銅在電力領域推進;最新鋁線纜開工率63.9%,高於去年同期,新型電網為線纜需求託底;但7-9月特高壓空窗期,鋁線纜開工率高位窄幅回落。
出口:6月鋁材出口71萬噸(按年+45.4%,按月+12.7萬噸),超預期大幅提升;但需關注7月後滬倫比修復出口稅收套利窗口關閉、新訂單邊際萎縮風險。
綜上,淡季內需偏弱但韌性超預期,新能源車、電網、光伏支撐剛性需求,鋁材出口高增為最大邊際託底,整體需求「淡季不淡」。

四、供需:緊平衡去庫,高位震盪
供應高位:供應剛性:產能觸頂滿產。
需求不淡:需求韌性:淡季不淡,出口託底。
淡季低位:庫存去化:社庫95.3萬噸、LME創冰點。
平衡表偏緊:未來三月緊平衡去庫。

五、風險提示
短期需警惕以下不確定性對鋁價與產業鏈的衝擊:
一是,通脹數據若再度超預期、加息預期升溫,可能通過美元走強與實際利率上行壓制有色估值與終端需求,擾動鋁價彈性。
二是,美伊談判存在反覆甚至破裂的不確定性,若衝突升級將推高能源與運費並擾動中東鋁冶煉與物流恢復節奏,抬升成本並加大全球供給波動。
三是,全球增長下行或衰退風險上行,外需走弱與企業補庫意願下降或拖累鋁材出口與內需修復,削弱基本面支撐。
四是,國內政策收緊與調整(如高耗能行業管控、貿易票據整治與出口退稅變動等)可能影響電解鋁加工節奏、貿易鏈條效率與出口利潤結構,帶來經營不確定性。
五是,技術面若再次跌破關鍵支撐(如前期22000元/噸附近),或觸發程序化平倉與風險偏好收縮,放大盤面波動。
作者簡介
曹姍姍
中糧期貨研究院 資深研究員
交易諮詢號:Z0013588