8月5日,「美國擬禁止進口中國新型號光模塊」的傳聞在市場炸開。光模塊龍頭股集體低開——中際旭創一度跌超13%,新易盛跌超8%,天孚通信跌超5%。但在ETF層面,有一個耐人尋味的細節:同樣承受光模塊利空衝擊,創業板人工智能ETF華寶(159363)實時調整幅度,明顯小於純通信類ETF。
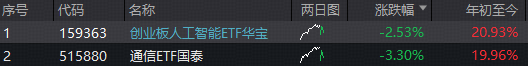
同樣都有光模塊,但創業板人工智能ETF的「光模塊含金量」和通信ETF完全不是一回事。答案藏在指數的底層結構裏——大票權重高,能扛;疊加AI應用,能託。
先看權重結構。 創業板人工智能指數中,「易中天」(新易盛、中際旭創、天孚通信)等算力核心標的權重高度集中,單一個股權重上限達15%。大市值龍頭在流動性衝擊下韌性更強、抗跌能力突出;而通信板塊仍受制於傳統設備商的估值錨定,PE天花板明顯,中小市值標的更多,情緒殺跌時往往受傷更深。
再看AI應用的「減震器」作用。 參照美股SaaS標杆——Snowflake、Datadog股價新高,Palantir季報超預期大漲,市場正給予AI應用落地能力極高溢價。創業板人工智能指數匯聚大量「軟件+硬件」結合標的,今天AI應用方向延續活躍,形成了對硬件端利空的有效對沖。而純通信ETF幾乎全靠光模塊「單腿走路」,利空一來無處躲藏。
總結來看,AI新時代下,海外CSP(雲廠商)業績大漲預期持續升溫,算力基建從「建設期」向「收穫期」加速演進。在此背景下,投資重心應聚焦兩大方向:一是具備核心卡位優勢的算力公司,如光模塊龍頭;二是率先實現商業閉環的AI應用廠商。算力提供增長確定性,應用打開估值想象力,二者共振構成AI投資的核心主線。
創業板人工智能ETF華寶(159363)及場外聯接(A類023407、C類023408)重點佈局光模塊CPO龍頭,兼顧AI應用。標的指數「中際旭創+新易盛+天孚通信」含量約40%,是AI算力核心旗手。此外,創業板人工智能ETF華寶(159363)最新規模超64億元,近6個月日均成交超10億元,規模、流動性領跑同標的指數8只ETF。
數據來源:滬深交易所等。
ETF基金相關費用說明:投資者在申購或贖回基金份額時,申購贖回代理機構可按照不超過0.5%的標準收取佣金。場內交易費用以證券公司實際收取為準,不收取銷售服務費。
聯接基金相關費用說明:創業板人工智能ETF發起式聯接C不收取申購費;贖回費7日以內為1.5%,7日(含)以上為0%;銷售服務費為0.3%。創業板人工智能ETF發起式聯接A申購費100萬元以下為1%,100萬元(含)-200萬元為0.6%,200萬元(含)以上為1000元/筆;贖回費7日以內為1.5%,7日(含)以上為0%;不收取銷售服務費。
風險提示:創業板人工智能ETF華寶被動跟蹤創業板人工智能指數,該指數基日為2018.12.28,發布日期為2024.7.11,指數2021-2025年年度升跌幅分別為:17.57%、-34.52%、47.83%、38.44%、106.35%,同期指數年化波動率為23.73%、27.34%、38.02%、45.42%、41.1%,指數成份股構成根據該指數編制規則適時調整,其回測歷史業績不預示指數未來表現。文中指數成份股僅作展示,個股描述不作為任何形式的投資建議,也不代表管理人旗下任何基金的持倉信息和交易動向。根據基金管理人的評估,創業板人工智能ETF華寶風險等級為R4-中高風險,適宜積極型(C4)及以上的投資者,適當性匹配意見請以銷售機構為準。任何在本文出現的信息(包括但不限於個股、評論、預測、圖表、指標、理論、任何形式的表述等)均只作為參考,投資人須對任何自主決定的投資行為負責。另,本文中的任何觀點、分析及預測不構成對閱讀者任何形式的投資建議,亦不對因使用本文內容所引發的直接或間接損失負任何責任。基金投資有風險,基金的過往業績並不代表其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證,基金投資須謹慎。