來源:觀潮財經
觀潮按:八年聯姻,中外巨頭共築一夢;五年掌舵,精算出身董事長突交帥印。京東安聯,這家含着「流量巨頭+國際保險老店」金湯匙出生的財險公司,在經歷保費連年狂奔後,卻深陷「增收不增利」泥潭。當戰略舵手因「個人原因」離場,是階段性使命的結束,還是股東博弈的縮影?在虧損的退貨運費險與高昂的承保成本之間,京東安聯的下一個五年將駛向何方?
近日,京東安聯披露董事長辭任公告,執掌近五載的「80後」少帥毛偉標行將卸任。公告口徑為個人原因,正值公司淨利潤大幅改善窗口期,人事變動引發行業猜想。
京東安聯是國內為數不多互聯網巨頭與國際保險集團深度綁定的財險樣本。安聯手握控股權,京東掌握場景流量,雙重稟賦本應形成合力,現實卻始終面臨場景依賴、承保承壓、股東訴求錯配等固有難題。
每一次高層更迭,本質都是股東意志、業務現實與外部環境變化的校準與再平衡。
當前,互聯網財險紅利退潮,場景保險價格內卷,監管引導行業迴歸保險本源。京東安聯既享有股東帶來的流量、技術、全球救援資源,又被綁定場景業務的桎梏。此次換帥,對該公司而言並不那麼稀鬆平常。
歐陸根株落粵疆,京東安聯啓新章。
場景乘潮謀遠略,盈虧逐浪歷風霜。
雙雄共掌權衡重,一帥辭舟思慮長。
莫恃流量鋪前路,風控方為久業綱。
01
高管洗牌、股東暗戰:權力交接進行時
7月底,京東安聯財險一紙公告震動業界:其任職五年的董事長毛偉標因「個人原因」辭任。這位擁有北美精算師(FSA)與CFA雙料頭銜的「80後」「平安系」悍將,在任內完成了保費從49億到74億的躍升,卻在該公司步入「質量攻堅期」的關鍵節點上選擇離場。
公告稱,其將繼續履職至新任董事長獲批,其究竟為何在此時離任,接棒者是誰,成為市場的普遍關注。
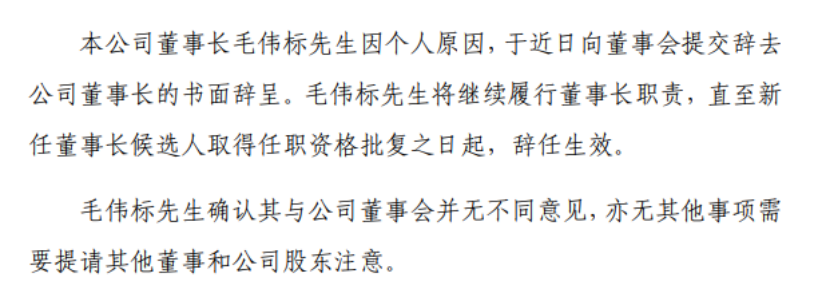
毛偉標(Mr. Dennis Mao):1981年出生,其自2021年4月起任京東安聯董事長,由股東京東提名,具有北美精算師(FSA)資格。曾就職於平安集團,先後擔任平安集團董事長特別助理兼集團戰略發展中心主任、平安人壽副董事長、平安健康總裁等職務。在此之前,毛偉標曾任埃森哲諮詢全球高級合夥人兼董事總經理,也曾在慕尼黑再保險、友邦擔任產品精算及業務管理等工作。
毛偉標作為「80後」擔任一家險企董事長,並回顧其之前的輝煌履歷,這在業內並不多見。加入京東安聯前,他就職於平安集團,先後擔任平安集團董事長特別助理兼集團戰略發展中心主任、平安人壽副董事長等職務,2016年其擔任平安健康總裁時才35歲,不得不認可其年輕有為。
2021年4月,在諮詢界、平安沉澱多年的毛偉標由京東方面提名出任京東安聯董事長。
其在任的5年也是京東安聯保費突飛猛進的幾年,其保險業務收入從2021年的49.30億元增長至2025年的73.84億元;近年利潤也逐步增長,自2023年起持續攀升,2025年實現淨利潤1.38億元,今年上半年已達1.78億元,總資產97.93億元,淨資產17.73億元。
毛偉標的離任,意味着什麼?
那麼,毛偉標的離任,意味着什麼?未來走向又如何?
從行業常識判斷,毛偉標的離任並非簡單的「個人原因」可以概括。從現有公開信息綜合判斷,這更像是京東安聯在完成第一階段「規模擴張」後,進入「利潤攻堅期」的一次戰略級人事調整,釋放了多重信號。
第一,規模優先的階段性使命已完成。毛偉標2021年上任時,公司正處於京東入主後的業務爆發期。其任內完成了保費躍升,推動退貨運費險成為第一大險種。綜合成本率已從2024年的103%優化至2026年的98%,淨資產回報率升至10%左右。
這個層面可以說,他完成了「搭建架構、做大底盤」的階段性任務。
第二,股東耐心從「規模」轉向「利潤」。當下已過了跑馬圈地的時代,惠譽評級雖然確認了京東安聯「A-」評級,但也明確提示:業務快速增長持續佔用資本緩衝,風險資本水平有所減弱。
2023年承保端退貨運費險、責任險等主力險種合計虧損超3億元,依賴投資「補血」的盈利模式,恐怕難以讓兩大股東繼續滿意。
第三,京東安聯面臨股東安聯整合與京東話語權的再平衡。2024年,安聯保險集團已將53.33%股權轉至安聯中國控股,完成在華管理架構整合。與此同時,京東增持至33%的頂格線,管理層中董事長、副總均有京東背景。
這種「安聯控股、京東主戰」的格局,在進入利潤攻堅期後,誰來主導下一階段?毛偉標的離任,或許正是這一權力再平衡的序曲。
京東安聯當前的董事會格局也很特別,京東作為第二大股東持股比例在監管新版股權管理辦法的「戰略類」股東級別,但其僅委派了一名董事,就是董事長,且給到了支持該公司最大險種的場景;安聯控股,持股比例53.33%,但委派了3位董事。

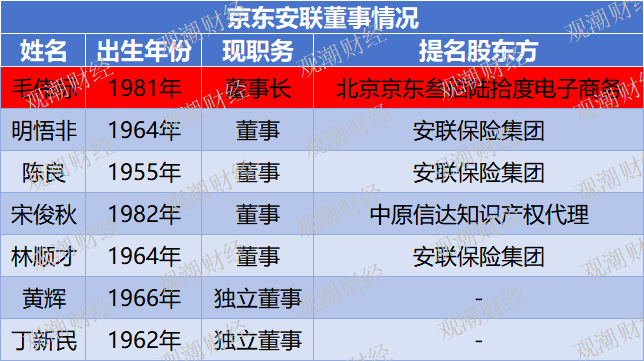
董事名單裏還藏着一個重要信息:林順才。他不僅是京東安聯的董事、由安聯保險集團提名,他的另一個身份是安聯(中國)保險控股有限公司董事、首席執行官——安聯中國控股的CEO親自坐進了京東安聯的董事會。
林順才:自2025年8月起任京東安聯董事,由股東方安聯保險集團(Allianz SE)提名。其1996年成為北美精算師協會會員。在加入安聯之前,林順才曾任職於美國友邦保險、法國安盛保險、荷蘭國際集團、美國紐約人壽保險等保險公司。於2013年加入安聯,曾擔任安聯人壽(中國台灣)總經理、安聯(中國)臨時負責人,現任安聯(中國)總經理兼首席合規官、董事。
2024年11月,林順才公開表示,希望儘快完成股權轉移交易,「從明年開始,安聯中國控股加入京東安聯」。安聯中國的願景是,到2030年業務實現四倍增長。
一個控股股東的CEO直接進入子公司董事會——這本身就傳遞了信號:安聯對京東安聯的整合,不會僅僅停留在股權控制層面。
事實上,這場權力交接的序幕早已拉開。近年來,京東安聯高管團隊已經歷了一輪大範圍洗牌。

汪演元(Mr. Yanyuan Wang):現任京東安聯副總經理、新聞發言人。2025年10月加入該公司,此前就職於保險監管部門、廣發證券資管和盈米基金。
2026年7月,汪演元出任京東安聯副總經理兼新聞發言人,成為高管團隊的新面孔。
而再早之前,京東安聯自2024年以來5高管離場、3人新任職、2人職責範圍調整——經營管理團隊成員大洗牌、大換血的同時,留任管理層責任範圍調整幅度也不小,10人的核心管理班子中僅5人未動。
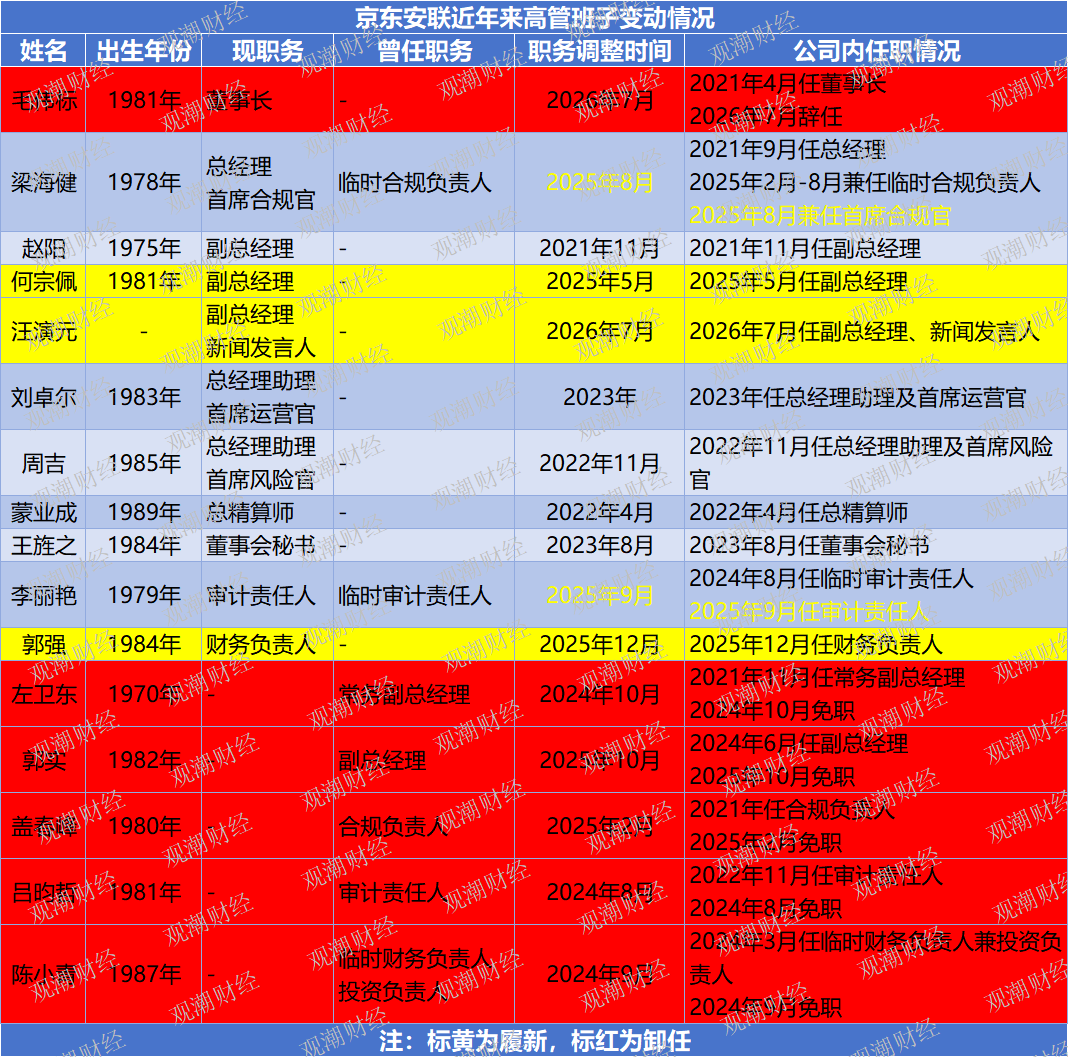
時間線拉回2024年8月,呂昀哲被免去審計責任人職務,由李麗豔接任臨時審計責任人。李麗豔於2025年9月正式轉正。財務負責人一職也在2025年12月迎來新人郭強,結束了此前由陳小青自2024年3月起擔任臨時財務負責人兼投資負責人的過渡期。
2025年2月,時任合規負責人蓋春峯被免職,該職務由總經理梁海健兼任臨時合規負責人。梁海健自2021年9月起出任總經理,這一兼任職位的安排持續了半年,直到2025年8月其正式兼任首席合規官。
除此之外,副總經理層面變動同樣頻繁。2025年5月,何宗佩出任副總經理;同年10月,郭實被免去副總經理職務。而更早的2024年10月,常務副總經理左衛東已被免職。這意味着,京東安聯在一年間先後失去了常務副總經理和一位副總經理,同時補充了何宗佩和汪演元兩位新副總。
Mr. LIANG HAI JIAN(梁海健):現任京東安聯總經理、首席合規官。2015年4月加入該公司,曾任職於德勤精算及保險諮詢(香港)和安永精算諮詢(悉尼及新加坡)。
趙陽(Mr. Yang Zhao):現任京東安聯副總經理、廣東分公司總經理,其副總經理任命情況已向廣東金融監管局報告。2018年12月加入該公司,此前就職於人保健康險、人保財險和京東集團。
何宗佩(Mr. Bryan He):現任京東安聯副總經理、四川分公司總經理。2015年5月加入該公司,此前就職於美亞保險、中國大地保險。
劉卓爾(Ms. Zhuoer Liu):現任京東安聯總經理助理及首席運營官。2021年10月加入該公司,此前就職於橫琴人壽、民生人壽和人民人壽。
周吉(Ms. Ji Zhou):現任京東安聯總經理助理及首席風險官。2021年12月加入該公司,此前就職於美亞財險和招商信諾。
蒙業成(Mr. Chris Meng):現任京東安聯總精算師。2019年1月加入該公司,此前就職於韋萊韜悅(香港)、蘇黎世保險(香港)、安盛保險(香港)和日本財險(香港)。
王旌之(Ms. Jingzhi Wang):現任京東安聯董事會祕書。2019年1月加入該公司,此前就職於金杜律師事務所、H股上市公司首都信息和京東集團。
李麗豔(Ms. Rebecca Li):現任京東安聯審計責任人。2012年2月加入該公司,此前就職于傑賽科技、信誠人壽等。
郭強(Mr. Qiang Guo):現任京東安聯財務負責人。2025年10月加入該公司,此前就職於羅兵咸永道、中華聯合保險、前海再保險、上海復星、五洲保險經紀等。
隨着毛偉標的離任,這家由京東與安聯雙重基因融合的財險公司,將迎來新的掌舵人。誰將接棒?安聯與京東的權杖又將如何在此次調整中達到新的平衡?高管團隊的大幅換血已告一段落,還是未完待續?市場在等一個答案。
但當下可以確認的是,京東安聯扭虧整改周期已經完成,階段性任務收官;互聯網合資財險「流量紅利期」正式封卷;公司長期痛點(承保虧損、京東場景依賴)短期內不會因換帥而改變。
02
歲月流金:從「分改子」到京東入局
京東安聯前身為安聯保險廣州分公司,於2003年在廣州註冊成立,是安聯保險集團在中國設立的首家經營財產保險的分支機構。7年後,分改子,安聯的全資子公司——安聯財險(中國)正式誕生。2018年,京東入股,公司更名,外資變合資。

京東安聯的發展史,是一部外資財險在華本土化與互聯網化的融合史。自2003年至今,其發展歷程可清晰劃分為四個階段。
外資探索期(2003年-2017年)
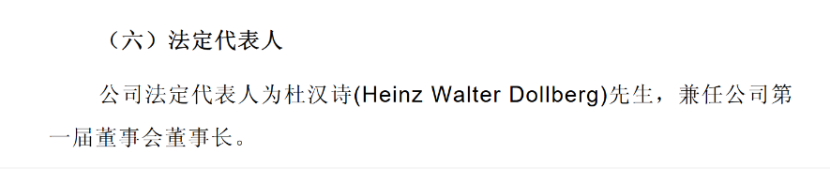
2003年,安聯保險廣州分公司於廣州註冊成立,這是安聯保險集團在中國設立的首家經營財產保險的公司。2010年1月12日,安聯保險公司廣州分公司經原保監會批准,由外國財產保險分公司改建為具有獨立法人資格的全資子公司——安聯財險(中國)。
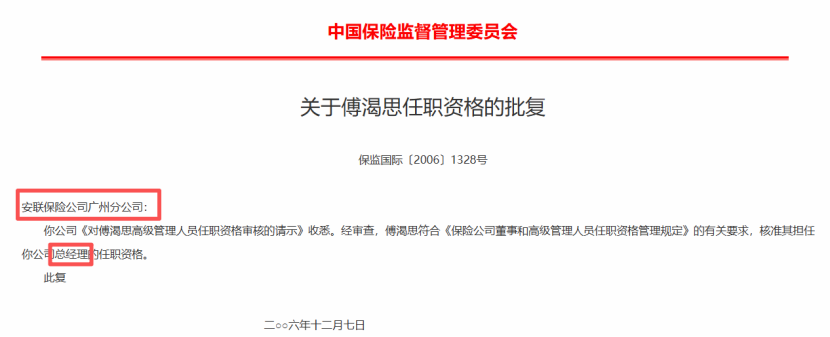
 (安聯財險2010年年報)
在此期間,杜漢詩(Heinz Walter Dollberg)出任安聯財險(中國)第一屆董事會董事長。杜漢詩1949年生,自1998年10月出任安聯保險集團非執行董事,亦為安聯保險集團執行副總裁。
分改子前後,其搭檔的總經理為傅渴思(Klaus-Dieter Voeste,無公開簡歷信息),其2006年12月獲批任安聯保險廣州分公司總經理,之後隨着分改子擔任安聯財險(中國)董事兼總經理。
杜漢詩:安聯財險第一屆董事會董事長。曾任安聯保險集團非執行董事,安聯保險集團執行副總裁。
傅渴思:2006年12月獲批任安聯保險廣州分公司總經理,之後隨着公司分改子擔任安聯財險(中國)董事兼總經理,2011年其調回德國工作。

之後,傅渴思調回德國工作,由聶培德(Peter Nestmann)擔任臨時負責人,於2011年6月1日起任該公司董事兼總經理。2012年4月,安聯財險(中國)上海分公司正式開業,聶培德以總經理兼董事身份出席開業典禮。
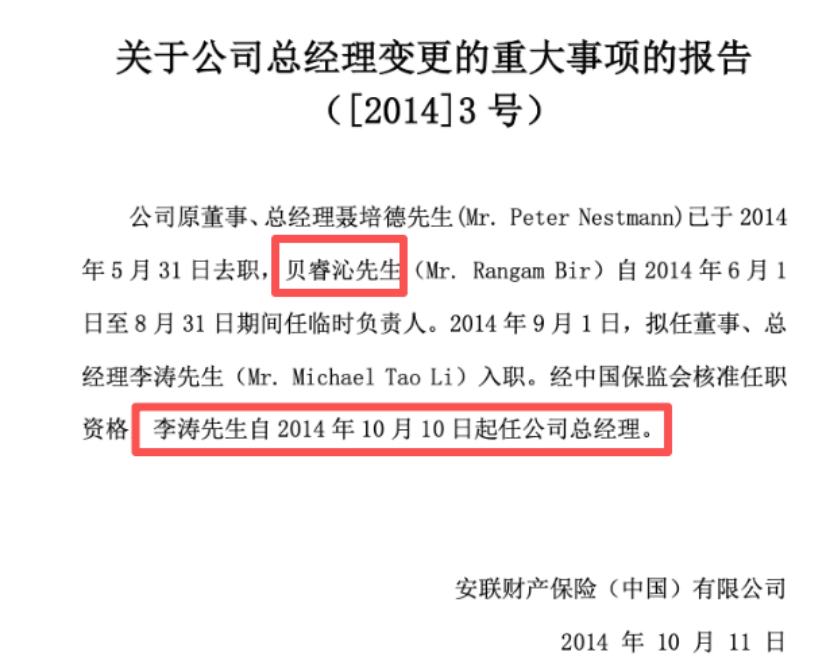
此後安聯財險的總經理一職再經更迭,至2014年10月,李濤(Michael Tao Li)出任安聯財險新一任總經理。在此之前的1996年至2014年間,李濤先後任職於瑞士再保險和蘇黎世保險集團。
李濤:畢業於紐約城市大學,獲企業管理碩士學位,曾任職於瑞士再保險和蘇黎世保險集團,曾任安聯財險董事兼總經理。
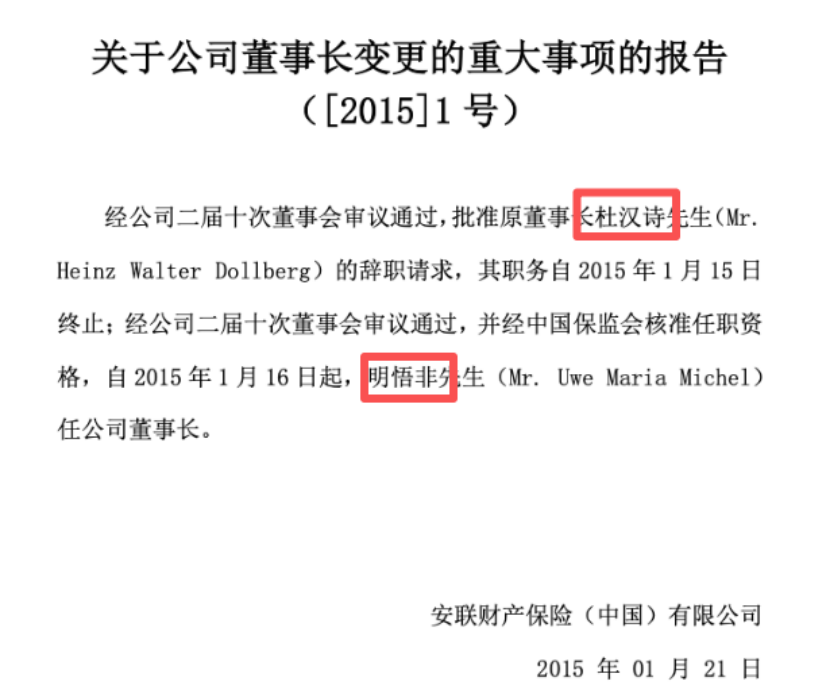
3個月後,原董事長杜漢詩辭任,明悟非(Uwe Maria Michel)出任安聯財險新一任董事長,將帥新搭班正式開始。
明悟非:2015年1月起任安聯財險董事長。1994年畢業於愛爾蘭都柏林大學,獲法學碩士學位。歷任安聯集團慕尼黑總部法律部法律經理、亞太區總法律顧問、慕尼黑總部分析和規劃中心負責人、印度尼西亞安聯財產保險公司董事總經理、安聯集團卓越運營項目負責人等職。自2006年起,明悟非先生的工作重心轉移至亞太地區,負責安聯集團在日本的業務運營和管理工作,2012年任安聯集團總部亞太部執行副總裁,2013年晉升為亞洲業務負責人。
此期間內,外資財險在華始終受制於網點與本土化短板。安聯財險保費規模長期徘徊在10億元以內,直至2017年才實現10.77億元保費、0.27億元淨利潤。多數年份處於虧損狀態,屬於典型的摸索又「水土不服」期。
轉折發生在2018年。
京東入局與規模啓動期(2018年-2020年)
2018年京東的入局,徹底改寫了這家外資財險公司的命運。
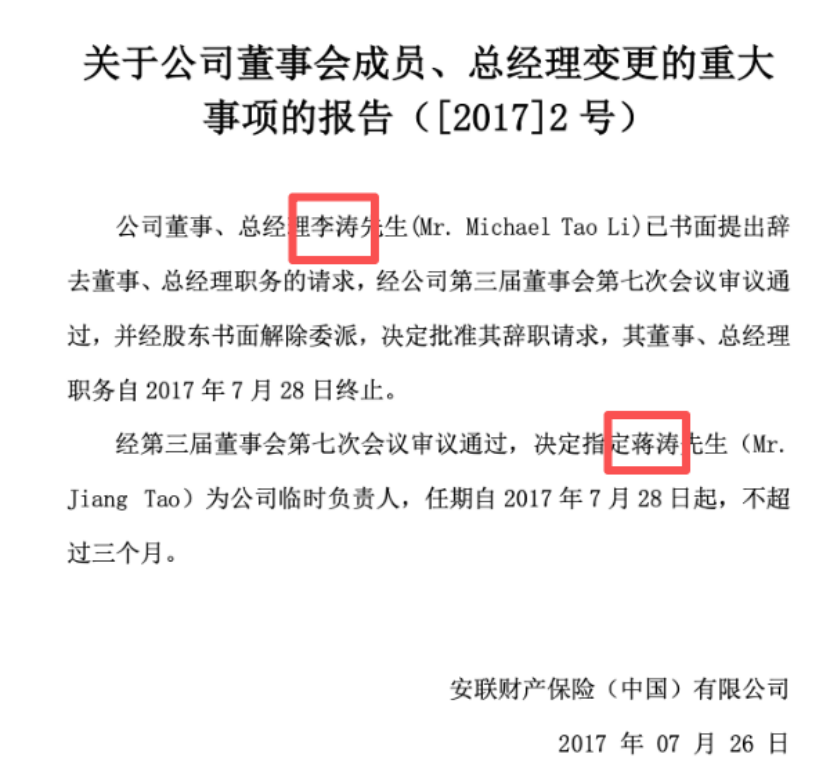
2017年7月,安聯財險發布公告稱總經理李濤辭職。此後總經理一職長期空缺——從2017年7月至2018年11月,李濤離職後長達16個月沒有正式總經理,該公司先後經歷了蔣濤、薛傅睿等多位臨時負責人。
高層人事動盪的同時,安聯財險的股權結構正發生根本性變化。
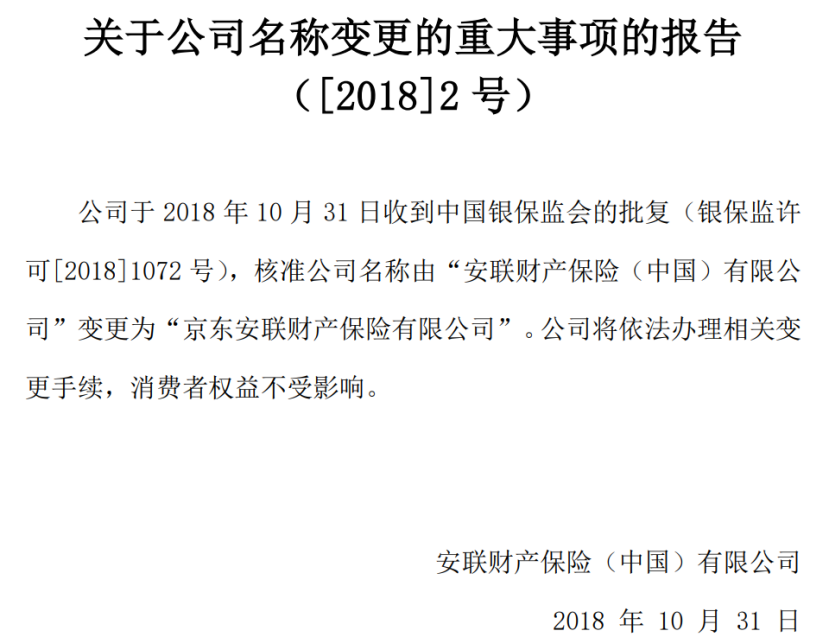
2018年4月,安聯財險發布公告稱,其註冊資本由8.05億元增加至16.10億元,京東擬出資5.37億元,成為安聯財險第二大股東。同年10月底,該公司發布重大事項,表示經原保監會官網公布,覈准安聯財險更名。2019年8月,工商變更登記完成,該公司正式更名為京東安聯。
至此,該公司由外商獨資變為中外合資,股權結構變更為安聯保險集團佔股50%,北京京東叄佰陸拾度電子商務佔股30%,另有中原信達、深圳匯京通達和上海映雪投資三家小股東。

更名後,京東安聯迎來此時期的首任總經理——徐春俊。徐春俊從2016年5月起擔任京東集團副總裁,全面負責京東集團保險業務工作。此前,其長期從事保險行業工作,擁有近20年壽險、健康險、財險經營管理工作經歷。
徐春俊:自2019年2月起任京東安聯總經理。畢業於山西大學,企業管理碩士學位,擁有近20年的壽險、健康險、財險經營管理工作經歷,曾在人保、平安、太平洋國內三大保險機構工作,在保險機構總公司、省級公司、地市級公司多個層面擁有豐富的業務開拓、風險管控、經營管理工作經驗。其曾任四川省青年聯合會第十二屆委員會副主席。
依託京東電商流量,京東安聯保費從2018年的12.41億元飆升至2019年的25.29億元、2020年的37.66億元。「高速上量」掩蓋了結構性問題——2020年淨利潤僅0.39億元,業務高度綁定運費險等單一場景,承保端壓力初顯。

2020年12月31日,徐春俊辭去京東安聯董事、總經理職務,此時距離他正式獲批上任不到兩年。
戰略校準與扭虧攻堅期(2021年-2023年)
徐春俊辭任後,京東安聯迎來了一位精算出身的掌舵者。2020年12月31日,京東安聯指定毛偉標為臨時負責人。
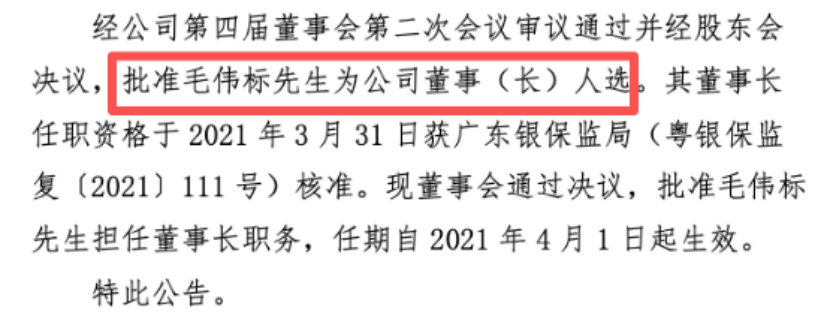
2021年3月,廣東銀保監局覈准毛偉標出任京東安聯董事長一職,其由股東京東方面提名。這也是京東安聯成立近20年來(包括京東入股後)首次由安聯以外的股東方提名掌舵人,權力結構首次由內而外發生實質性轉移。
毛偉標上任後,確立了「場景為基、多元協同」的戰略方向。面對2022年0.28億元的淨虧損,管理層通過費用管控與業務結構調整,於2023年實現0.14億元淨利潤,成功扭虧。保費從2021年的49.30億元增長至2023年的56.92億元。
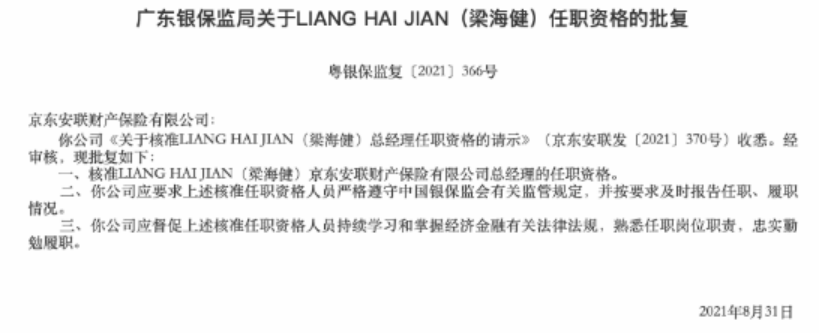
與此同時,總經理一職也迎來了由安聯安排的新面孔。2021年9月,梁海健出任京東安聯總經理。梁海健早在2015年4月即加入安聯財險,曾任職於德勤精算及保險諮詢(香港)和安永精算諮詢(悉尼及新加坡),是一位內部成長起來的精算背景高管。
穩健經營與高質量發展期(2024年至今)
進入2024年,京東安聯的股東格局經歷了一次重大調整。安聯保險集團將所持53.33%股權轉讓給安聯(中國)保險控股。轉讓完成後,安聯中國控股持有京東安聯53.33%股權,成為控股股東,安聯保險集團不再直接持股。
雖然在外界看來,這像是安聯左口袋到右口袋,但安聯中國控股方面表示,這標誌着安聯集團進一步完善了中國市場戰略佈局,未來將充分發揮安聯中國控股覆蓋壽險、產險及保險資管等保險相關業務的管理中樞作用。
京東安聯總經理梁海健彼時表示,股權轉讓的完成將有助於進一步提升公司與安聯在華其他保險業務板塊的協同性,優化管理效能。
業務層面,2025年該公司淨利潤達1.38億元創歷史新高,2025年保費突破73.84億元。安聯集團完成內部股權整合,由安聯中國控股直接持股,治理架構進一步理順。該公司進入規模與效益並重、探索承保端真正盈利的新周期。
2026年7月,毛偉標因個人原因辭去董事長職務,將繼續履職至新任董事長獲批。至此,這家由京東與安聯雙重基因融合的財險公司,在走過二十餘年風雨後,又站在一個新的十字路口。
03
業績:盈利持續,百億資產近在眼前
縱觀2019年至2026年中期的長周期軌跡,京東安聯似乎正以一場極具韌性的「經營轉身」,交出由規模擴張邁向高質量發展的答卷。但這不僅意味着京東安聯在「承保與投資」的雙輪驅動中探尋到了風險與效益的黃金平衡支點,更代表着這家險企當前方向的持續。

資產方面,2019年至2026年Q2期間規模擴張步伐穩健,其總資產逐年持續強勁攀升,至2026年中期已逼近百億元大關。儘管在此期間該公司總資產按年增速在2021年經歷過較為明顯的換擋回調,但此後增長曲線趨於平穩,整體仍維持在相對穩定的健康區間內。
與此同時,反映企業自身「底子」的淨資產在經歷數年微幅波動的蓄勢期後,自2024年起開始步入加速增長快車道,其按年增速的大幅反彈正全方位驅動着該公司資產結構的持續優化與安全邊際的鞏固。

盈利方面,京東安聯在2021至2022年經歷短暫的深度承壓虧損後,於2023年成功扭虧為盈,並在2024年起全面開啓業績騰飛,淨利潤規模在短短兩年內實現了從幾千萬元向億元量級的歷史性跨越。
伴隨着基數的攀升,其淨利潤按年增速在2024年衝高後出現高位回落,但2026年僅用半個財年便斬獲1.78億元淨利潤,展現出極強的盈利爆發力與持續向上躍升的經營韌性。
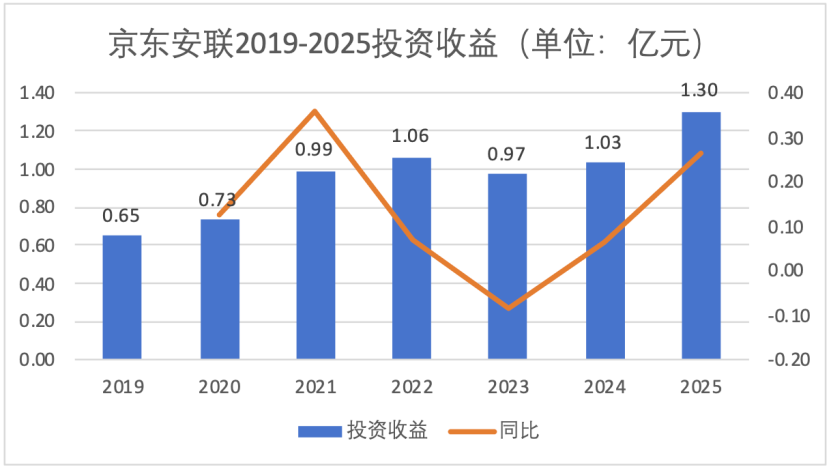
投資方面,在2022年迎來階段性高位後,該公司投資收益在2023年受外部市場環境多變影響,按年增速一度陷入負增長的調整期。隨着市場回暖與配置策略優化,其投資收益在2024年止跌企穩,並在2025年實現反彈,按年增速顯著拉升的同時,收益規模首次觸及1.30億元歷史新高。
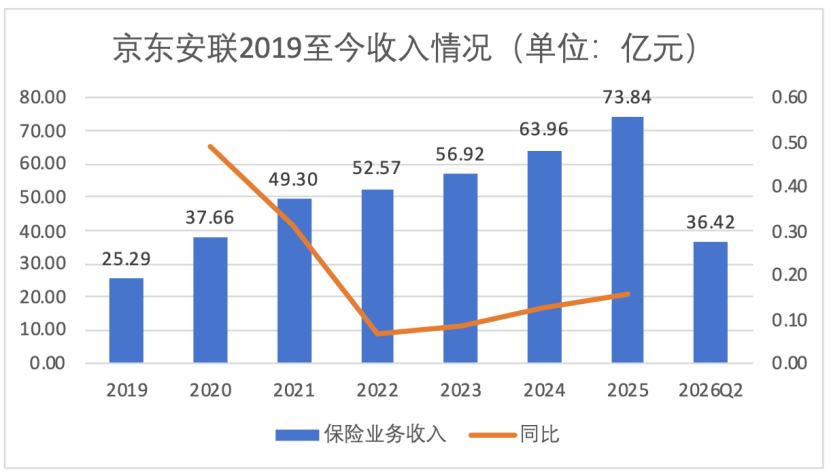
營收方面,京東安聯在2019年至2025年期間保險業務收入呈現穩健的單邊上行趨勢,展現出強大的市場開拓力與渠道黏性。儘管按年增速在2022年經歷過一次高位換擋、明顯放緩的調整,但保費絕對規模卻從未停下擴張腳步,一路高歌猛進至2025年的73.84億元歷史新高。
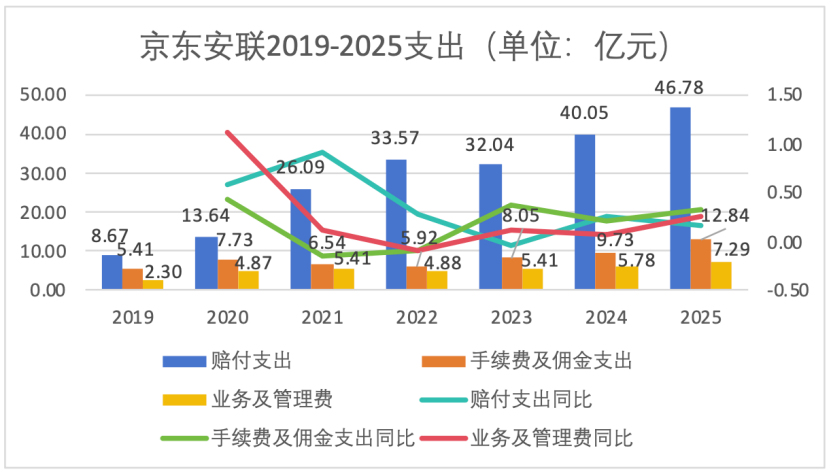
支出方面,作為影響利潤的關鍵因子,賠付支出的按年增速在2021年衝高後偶有回落,總體呈現爆發式賠付壓力。與此同時,近年「手續費及佣金支出」與「業務及管理費」這兩項費用端指標也在水漲船高。2025年這三項主要支出達到了66.91億元,與73.84億元的保費收入僅差了6.93億元。

償付能力方面,在2019至2022年期間,伴隨着業務規模的快速擴張,該公司核心與綜合償付能力充足率均經歷了由超高水位向行業常態水位的換擋回調,並於2022年觸及階段性底部。此後,得益於盈利能力的釋放與資本結構的優化,兩項指標基本穩住,並在上半年反彈。
04
結語:未來將來,合資財險新的方程式
綜上所述,京東安聯管理團隊的轉身,不是精算時代已過,是新時代與舊機制的磨合,是京東安聯的拐點,也是是合資財險「流量紅利期」的正式封卷。
要把這背後的玄機參透,首先要將京東安聯放回三層背景之中:
國際端(安聯方面),安聯在全球進入資本緊周期,對中國子公司定位從「探索」轉「重要但不冒進」,53.33%股權是控制閥不是衝鋒號。
股東權益端(京東方面),京東2025-2026拿香港經紀牌、做供應鏈金融保險、把保險嵌進物流海外倉,對京東安聯訴求從「保費跳漲」變「利潤併入與生態閉環」,33%股權足夠否決、不夠主導。
監管端,SARMRA、互聯網保險新規、手續費「報行合一」三面夾擊,場景險粗放定價歸零。
該公司走到當下有三個根本原因:安聯底子給精算骨架,否則2018年前可能破不了12億;京東流量2018-2020年砸到37億,也留了運費險虧口;毛偉標五年把成本率從超100%壓到98.78%,完成了可量化的KPI。
但存在的問題與風險同樣明顯:第一大險種自虧、互聯網渠道依賴過重、分支機構集中於廣東上海北京四川四地、風險綜合評級BB制約資本補充空間、新帥試水期的機會成本及成功幾率。
結合京東安聯的演進脈絡與當前形勢,其下一階段或將呈現三個明確方向:
業務端,從單一電商場景向多元險種延伸。依託安聯全球救援網絡做大旅行險、申根險,依託京東健康資源深耕兒童醫療險、高端健康險,逐步降低對退貨運費險等內卷場景險種的依賴,破解單一賽道費率持續下行的盈利困局。
治理端,延續中外股東協同的穩定框架。新任董事長或仍將由京東方提名,同時對齊安聯集團審慎風控標準,不會出現重大戰略轉向,過渡期內經營保持平穩,不會出現股東博弈導致的治理震盪。
經營端,從「規模優先」轉向「承保盈利攻堅」。持續壓降綜合成本率,在連續兩年盈利的基礎上,逐步改變「利潤依賴投資收益」的現狀,推動承保端實現盈虧平衡,進一步夯實償付能力安全墊。
就當下的外部環境與股東危機感而言,財險機構下一階段比的不是誰場景多,而是誰先把綜合成本率鎖在97%以下、ROE穩過12%、評級從BB推到A。把穩贏的勝券握在手中,預備在寒冬中逆襲。
保險不是流量的尾巴,是精算與時間的和解。京東和安聯用23年證明了兩件事——京東能帶來投保人,安聯能帶來賠得出;但只把「投保」和「賠得起」縫在一起適合當下,不適合未來。金湯匙自有金湯匙的承重,未來,要更有想頭、更有盼頭才能給到焦慮巨頭們定心丸。