01
8月4日晚,美國FCC(聯邦通信委員會)正式宣佈,將禁止中國光模塊企業接入美國通信網絡。
在此消息刺激下,今天海外光模塊鏈應聲大跌——中際旭創盤中一度下跌15%,最終收跌7.27%,報947.74元;新易盛收跌5.29%,報424.30元。兩家公司今天成交額合計超千億。
但有意思的是,同樣是硅基板塊,國產算力鏈卻走出了完全相反的行情。寒武紀漲5.44%,中芯國際漲3.59%,北方華創漲6.87%。科創50指數大漲4.78%,半導體設備指數大漲9%。
一邊是海外鏈被利空按在地上摩擦,一邊是國產鏈頂住壓力硬扛上來。
這種分化,恰恰說明了一件事:硅基板塊的資金,沒有跑,而是在搬家。
從海外鏈搬到國產鏈,從"被卡脖子"的方向搬到"要自主可控"的方向。換句話說,FCC這一巴掌,沒把人打趴下,反而把人打醒了。
02
經過今天市場這麼演繹,一定會有人好奇:硅基板塊,到底見底沒有?
先看看宏觀。
美元指數跌破100,美國財長放出風聲,霍爾木茲海峽的協議"接近達成"。這兩件事看似跟半導體沒關係,其實關係密切。
美元走弱,意味着全球流動性壓力緩解。霍爾木茲海峽若能達成協議,意味着地緣風險溢價回落。簡單來說,就是全球資金風險偏好慢慢回暖了。
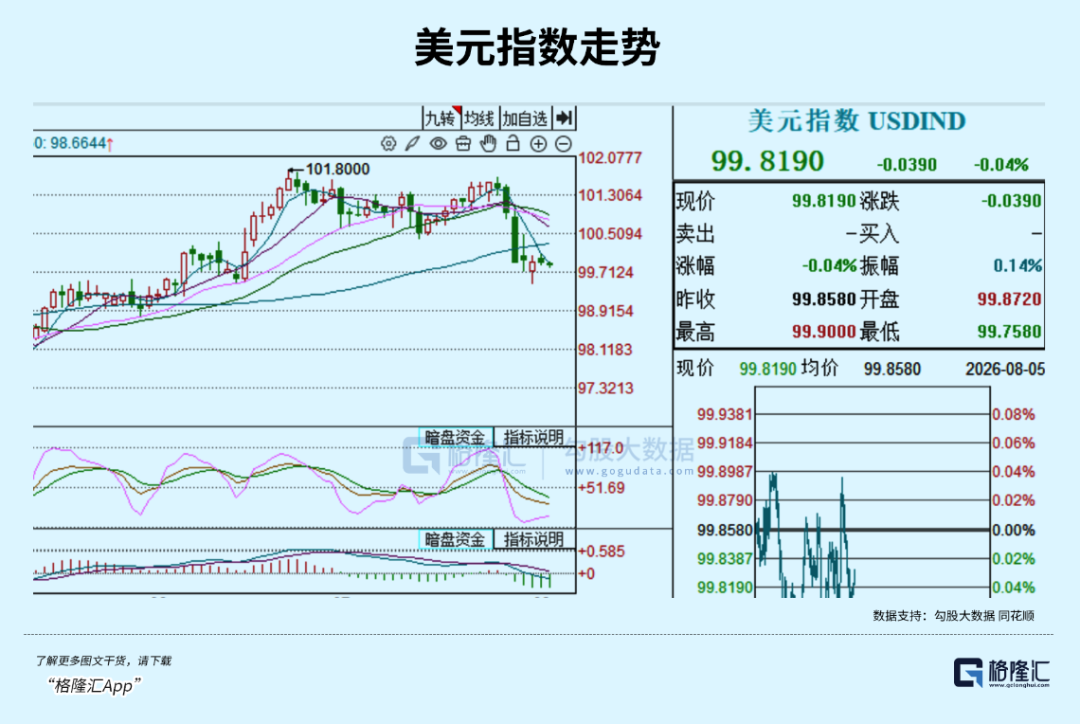
這對所有風險資產都是利好,但對硅基板塊尤其利好——因為硅基是過去兩年全球資金扎堆最狠的方向,也是這輪迴調被殺得最慘的方向。如果風險偏好不起來,那麼市場必定很難有「像樣」的反彈。
再看美國。
作為AI革命的發源地、技術最先進(英偉達的GPU、OpenAI的模型、Anthropic的閉源生態)、資本投入最大的國家,美股上周四就已經率先企穩。為什麼?
答案簡單粗暴:四大雲廠在撐。
Meta、微軟、亞馬遜、谷歌——這四家加起來,佔了全球AI基礎設施資本支出的大頭。上周的財報季,四家集體表態:繼續加大AI資本投入,並且再次強調了看好AI未來的發展。
資本支出(CapEx)這東西,說白了就是"砸錢"。當全球最有錢的四家公司異口同聲說要繼續砸錢,市場聽到的是什麼?是確定性。是AI依然高速發展。
這是真金白銀砸出來的信仰。
美股企穩之後,韓國立刻跟上。
韓國股市本質是什麼?是存儲。三星和SK海力士兩家公司,基本扛起了韓國股市的半壁江山。只要AI還在發展,算力還在擴張,存儲就是繞不開的方向——模型要訓練,數據要搬運,中間所有的"過路費",都得交到存儲頭上。
所以當美股已經用實際行動告訴所有人,硅基板塊的情緒負反饋結束的時候,海力士則用一波30%的漲停向市場證明:存儲的王者,歸來了。
對比一下美股和韓股的節奏,也能看出端倪。兩者見底的時間差,不到一周。這說明什麼?說明全球硅基板塊是同頻共振的,資金在全球範圍內重新配置,而不是各自為戰。
那中國呢?
中國股市相對更復雜。
由於自身硅基板塊的籌碼問題——說白了,5月6月漲太狠,獲利盤太厚——本周一A股硅基出現了一次大調整。中際旭創、寒武紀這些龍頭,單日跌幅都在10%上下。
但市場很快就意識到了"錯誤"。
今天,A股硅基板塊即使海外鏈遭遇了FCC這樣的實質性利空,也沒有出現大面積的暴跌。中際旭創跌了7個點,新易盛跌了5個點,聽着嚇人,但放在利空背景下,這個跌幅遠比想象中溫和(參考24年藥明康德遭遇相同的利空,直接跌停)。更關鍵的是,國產鏈今天出現了大漲。
這說明什麼?說明A股硅基板塊開始與全球硅基同頻了。海外跌,我們不再恐慌性跟跌;國產漲,資金敢於逆勢加倉。
情緒的負反饋,結束了。
03
很多人覺得硅基板塊貴。但真實情況呢。
中際旭創當前27年PE(TTM)28倍,中證全指PE(TTM)20.91倍。單看這個數字,確實感覺高估。
但別急着下結論。
中際旭創的前瞻PE(基於未來12個月盈利預測)只有20倍。換句話說,市場預期它未來一年利潤還會大幅增長。而中證全指代表的是全市場平均水平,裏面包含了大量增長停滯的傳統行業。
拿一個高速增長的AI龍頭,去跟一個包含煤炭、銀行的平均水平比估值,這本身就是耍流氓。
真正該比的,是增速。
另一方面,中國算力建設正處於加速期。根據工信部規劃,到2025年底,全國算力規模要超過300 EFLOPS,其中智能算力佔比達到35%。而實際進度,遠超預期。各地智算中心遍地開花,央企、地方國企、互聯網大廠都在搶建算力基礎設施。
這意味着什麼?意味着中國對算力芯片的需求,未來幾年會保持極高的增速。
再看國產替代的空間。
目前中國高端AI芯片,嚴重依賴進口。英偉達的H100、H200,一塊難求,還要面對出口管制。這種背景下,寒武紀、海光信息這些國產算力芯片企業,面對的是一個幾乎"被迫送上門"的市場。
不是他們去搶市場,是市場在找他們。
半導體產業更是如此。從光刻機到EDA軟件,從先進製程到封裝材料,每一個環節都存在巨大的國產替代空間。這輪AI浪潮,恰恰是倒逼國產半導體加速的最佳催化劑。
恰如過去二十年,中國手機產業鏈從"組裝代工"一步步爬到"自研芯片"的位置,靠的不是天賦,是被逼出來的。今天的半導體,走的是同一條路。
所以回過頭來看,A股硅基板塊經歷了7月情緒泡沫破滅之後,反而具有了更高的性價比。擠掉的是情緒的水分,留下的是產業的基本面。
中際旭創20日跌幅16%,寒武紀20日跌幅近20%,但年內漲幅仍然分別有55%和25%。這說明什麼?說明這輪調整,是牛市中的回調,而不是熊市的開始。
04
最後說句實在話。
7月的殺槓桿,嚇退了一批人。FCC的禁令,又嚇退了一批人。大國在AI博弈中的每一次摩擦,都會有人動搖,有人離場。
但把時間拉長看呢?
回看波瀾壯闊的科技史,從PC互聯網到移動互聯網,每一次技術革命都伴隨着泡沫、回調、爭議和摩擦。但最終決定勝負的,從來不是某一次回調的深度,而是你是否留在了牌桌上。
2000年互聯網泡沫破裂,納指暴跌近78%,無數公司灰飛煙滅。但二十年後的今天,有哪個行業能離得開互聯網?當年在泡沫中堅守的人,等來了亞馬遜、谷歌、蘋果的萬億帝國。
今天的硅基,就是當年的互聯網。