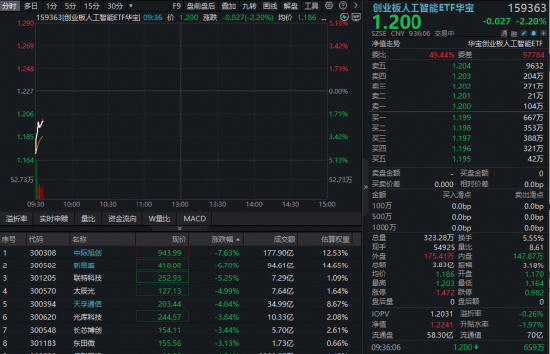
8月5日早盤,受「美國草擬光模塊進口禁令」傳聞擾動,多股光模塊龍頭大跌,中際旭創開盤一度跌超10%,新易盛跌超8%,天孚通信跌超5%。重倉光模塊龍頭的創業板人工智能ETF華寶(159363)低開近5%,現場內跌幅收窄至2%,實時成交超3.5億元。
據相關消息,美國政府正起草一項禁令,擬禁止進口中國新型號的數據中心組件,以保護支撐人工智能(AI)發展的關鍵基礎設施。對此,中金與中信證券通信團隊近日就市場傳聞的光模塊政策風險作出解讀,核心結論高度一致:短期情緒或有擾動,中長期大概率還是雷聲大雨點小,但政策實質性落地的概率極低,對產業基本盤影響或有限。
1、替代缺口短期內無法彌合
目前全球高速光模塊市場,中國供應商份額平均已達七八成,部分頭部客戶訂單佔比更高。北美本土廠商雖有產能,但高度依賴國內供應鏈配套。光模塊不是簡單組裝的標準化產品,客戶認證周期長、量產良率爬坡慢、交付穩定性需多年驗證。若真一刀切切斷供應,北美數據中心建設節奏將直接被拖慢數年,代價遠大於政策收益,屬於典型的「因小失大」。
2、中國廠商已提前完成產能全球化佈局
早在2022年前後,中際旭創、新易盛等龍頭就已啓動東南亞產能建設。經過四年運營,泰國工廠已穩定成為海外供應主力。2025年起,源傑科技、中際旭創更進一步推進美國本土產線和運營佈局。換言之,供應鏈的「物理地址」早已迭代多輪,即使極端情形出現,廠商也有充分的騰挪空間,政策「補丁」很難真正卡住交付。
3、光模塊核心壁壘不在政策可干預範圍內
光模塊的本質是光電信號轉換器件,不承擔業務數據存儲,風險邊界與主動設備截然不同。政策所引用的安全邏輯能否成立、是否符合必要性原則,本身存疑。更重要的是,該產業長期比拼的是產品迭代速度、良率控制、大規模交付能力——這些都不是靠廠房和設備能短期堆出來的,而是靠工程師紅利、產業鏈協同和客戶信任積累起來的。國內龍頭在技術路線、成本控制和客戶關係上全面領先,海外對手短期內難以追趕。
總結來看,這類「鬼故事」傳聞自2020年起已反覆出現多輪,每次均未改變中國廠商份額持續上升的趨勢。理論上看,本輪政策落地難度極高,短期情緒衝擊可視作板塊的壓力測試,中長期基本面依舊穩固。建議投資者關注情緒釋放後的底部佈局窗口。
佈局工具上,創業板人工智能ETF華寶(159363)及場外聯接(A類023407、C類023408)重點佈局光模塊CPO龍頭,兼顧AI應用。標的指數「中際旭創+新易盛+天孚通信」含量約40%,是AI算力核心旗手。此外,創業板人工智能ETF華寶(159363)最新規模超64億元,近6個月日均成交超10億元,規模、流動性領跑同標的指數8只ETF。
數據來源:滬深交易所等。
ETF基金相關費用說明:投資者在申購或贖回基金份額時,申購贖回代理機構可按照不超過0.5%的標準收取佣金。場內交易費用以證券公司實際收取為準,不收取銷售服務費。
聯接基金相關費用說明:創業板人工智能ETF發起式聯接C不收取申購費;贖回費7日以內為1.5%,7日(含)以上為0%;銷售服務費為0.3%。創業板人工智能ETF發起式聯接A申購費100萬元以下為1%,100萬元(含)-200萬元為0.6%,200萬元(含)以上為1000元/筆;贖回費7日以內為1.5%,7日(含)以上為0%;不收取銷售服務費。
風險提示:創業板人工智能ETF華寶被動跟蹤創業板人工智能指數,該指數基日為2018.12.28,發布日期為2024.7.11,指數2021-2025年年度升跌幅分別為:17.57%、-34.52%、47.83%、38.44%、106.35%,同期指數年化波動率為23.73%、27.34%、38.02%、45.42%、41.1%,指數成份股構成根據該指數編制規則適時調整,其回測歷史業績不預示指數未來表現。文中指數成份股僅作展示,個股描述不作為任何形式的投資建議,也不代表管理人旗下任何基金的持倉信息和交易動向。根據基金管理人的評估,創業板人工智能ETF華寶風險等級為R4-中高風險,適宜積極型(C4)及以上的投資者,適當性匹配意見請以銷售機構為準。任何在本文出現的信息(包括但不限於個股、評論、預測、圖表、指標、理論、任何形式的表述等)均只作為參考,投資人須對任何自主決定的投資行為負責。另,本文中的任何觀點、分析及預測不構成對閱讀者任何形式的投資建議,亦不對因使用本文內容所引發的直接或間接損失負任何責任。基金投資有風險,基金的過往業績並不代表其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證,基金投資須謹慎。