
機構和北向資金「聰明錢」,早已湧入。

出品 | 妙投APP
作者 | 張貝貝
編輯 | 丁萍
頭圖 | 視覺中國
8月3日盤後,藥明康德發布半年報。
2026年上半年歸母淨利潤110.8億元,首次在半年破百億;營收288.97億元,按年增長38.93%,而全年收入指引更是從513億-530億元上調至585億-605億元。
次日,藥明康德A股漲停,港股升逾10%;博騰股份+13%,凱萊英封板,康龍化成、美迪西升逾11%,CXO板塊全線爆發,提振了整個生物科技板塊的投資情緒。
迴歸投資,需要關注的是,誰在買?是短期情緒還是長期趨勢?


先來看兩組數據。
一是,機構資金在增持。2026年2季度,共有793個機構投資者披露持有藥明康德A股,合計持股量達10.93億股,佔總股本的36.64%。而一季度分別為694個機構、持股量9.98億股、佔總股本33.47%。即,無論機構數量還是持股比例,二季度均在提升。
二是,北向資金在連續流出三個季度後,在2季度淨流入超77億元。
Choice數據顯示,2025Q3、2025Q4、2026Q1、2026Q2期間,北向資金持有藥明康德A股的數量分別淨增加-5260.71萬股、-5252.02萬股、-2252.82萬股和8768.24萬股。
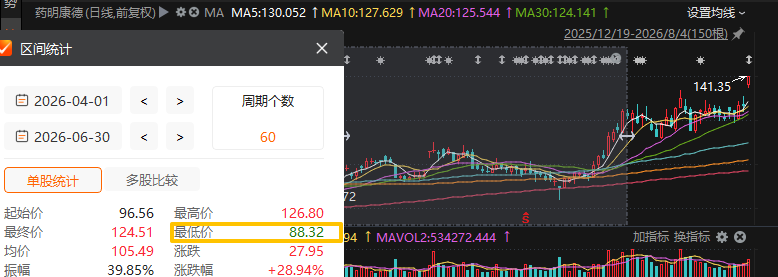
按二季度成交均價計算,北向資金淨買入超80億元;即便按最低價88.32元估算,淨買入額也超過77億元。
由上,機構、北向資金等「聰明錢」在二季度已經搶先完成了佈局。 8月4日的漲停,是邏輯的兌現,而非情緒的炒作。
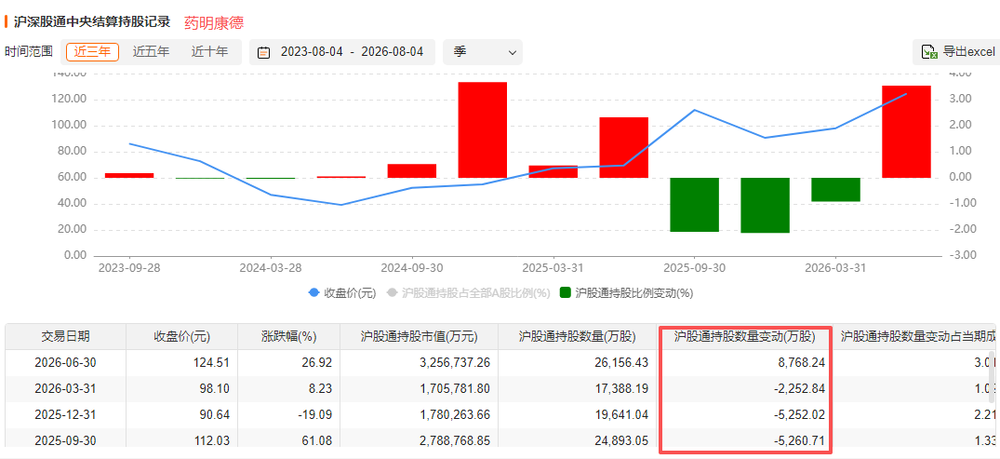
(圖片來源:Choice數據)
關鍵是「聰明錢」為何買呢?看中的是什麼?
三點原因:
第一,在手訂單不僅變多,還更「值錢」。
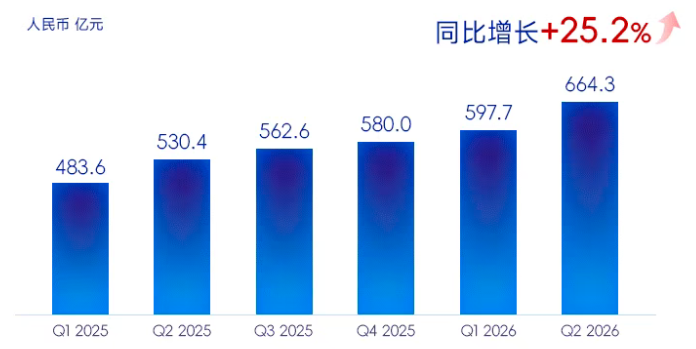
2026年6月末,藥明康德有664.3億元的在手訂單,按年增長25.2%,超1季度23.6%的增幅。同時,664.3億元的在手訂單,已超過全年新收入指引585億-605億元,訂單覆蓋倍數約1.1倍,下半年乃至2027年上半年的收入已基本鎖定。
與此同時,訂單結構的質變同樣關鍵。二季度新增6個商業化項目,總數從89個增至95個。商業化項目越多,訂單的「鎖定性」越強。 客戶把管線推進到商業化階段後,前期投入已高度沉澱,更換供應商的成本極高,所以這些訂單對應的收入確定性強。
(圖片來源:藥明康德官微)
第二,資本開支指引增加。
2026年,公司資本開支計劃從65億-75億元上調至75億-85億元。而2025年資本開支實際僅55.4億元,相當於直接跳增20-30億元,用於全球產能擴張。
CXO行業擴產周期普遍在1–2年,企業願意在這個時間點投入,前提是看到未來1—2年有夠量的後期/商業化訂單要交付。此時擴產,本質上是對未來訂單能見度的強背書。
第三,擴產同時自由現金流還大幅上調,證明這是"高質量擴張" 。
2026年經調整自由現金流指引從105億-115億元直接拔到135億-145億元,擴產指引每年多花10億、自由現金流反而調增30億,側面說明新增產能帶來的折舊壓力可被更高毛利的後期訂單增量覆蓋,即經營現金流入能覆蓋資本投入。
訂單、產能、現金三者形成正循環,是「聰明資金」早在二季度就佈局的重要原因。
除此之外,資金敢在這個位置重倉,更底層的信心來自於整個CXO行業正在發生的結構性向好變化。詳見下文。


此前市場對CXO行業最大的疑慮是「訂單有改善,但利潤沒出來」,但2026年中報正在打破這個質疑。
目前,已有多家CXO企業發布了業績改善預告。
除了藥明康德業績向好,此前昭衍新藥預告上半年歸母淨利潤按年增長884.9%至1377.4%;還有美迪西上半年淨利潤預計扭虧;以及康龍化成預計上半年經調整的非《國際財務報告準則》下歸母淨利潤按年增長17%-22%,新簽訂單按年增長超30%等。
即,CXO企業訂單正在被陸續驗證,並進入利潤兌現期。
還有就是全球投孖展回暖。
醫藥魔方數據,2026年上半年全球孖展201.77億美元,按年增長58.5%;國內孖展58.1億美元,已達2025年全年的79.1%。而孖展交易的活躍,為創新藥企業帶來充足資金,也為CXO企業帶來訂單。
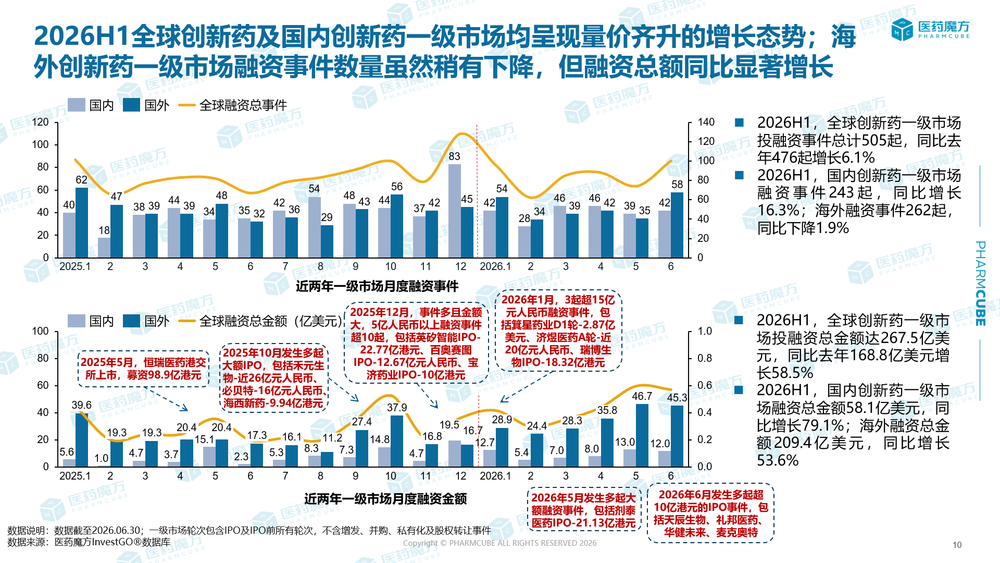
同時,BD出海成為新的「源頭活水」。2026上半年中國創新藥BD出海交易金額達997億美元(醫藥魔方),已接近2025年全年的73%,再創新高。而這些BD交易收到的首付款,會直接成為國內藥企加大研發投入的「彈藥」,進而轉化為CXO的訂單。
再就是政策端從「控費」轉向「扶優」。
7月13日,國務院發布《國民健康「十五五」規劃》,首次明確提出「全鏈條支持創新藥和醫療器械發展應用」,「創新藥」被提及7次,為歷次五年規劃之最。支付端,醫保、商保「雙目錄」改革推出;第12批國家集採聚焦競爭充分的成熟仿製藥,專利期內創新藥原則上不納入。對創新藥而言,政策框架正全面轉向「扶優做強」。
由上,多重力量疊加,CXO行業在變化,周期反轉是有支撐的。這也是此次藥明康德憑業績,使得CXO行業迎來久違「共振」的重要原因。


綜上,CXO板塊在行業基本面系統性改善,估值處於歷史相對低位(8月4日,PE-TTM 29倍,近五年曆史分位數33%)的背景下,周期反轉有支撐。
但反轉的斜率有多陡、能走多遠,還取決於一個變量:1260H清單的司法走向。
1260H清單源於美國《2021財年國防授權法案》,要求國防部每年公布「中國軍事企業」名單。2026年6月8日,藥明康德被新增列入。該清單並非制裁,不凍結資產、不禁止證券交易,核心效力僅為禁止國防部與清單企業簽訂或續簽合同。
藥明康德的業務並不涉及美國國防部採購,因此法定層面的直接影響微乎其微。
但市場真正擔心的,是大客戶內部供應鏈合規審查可能引發的連鎖反應,以及清單從傳統軍工向生物醫藥等商業領域擴大化帶來的行業性恐慌。這種不確定性會系統性推高整個CXO板塊的地緣風險溢價,壓制估值。
藥明康德已於6月11日提起訴訟,目前尚未裁決。如果勝訴或和解,壓在CXO估值上最大的政治不確定性消除,歷史低位的估值將迎來系統性重估。如果長期懸而未決,估值修復的空間將被持續壓制,市場可能轉向博弈性交易。
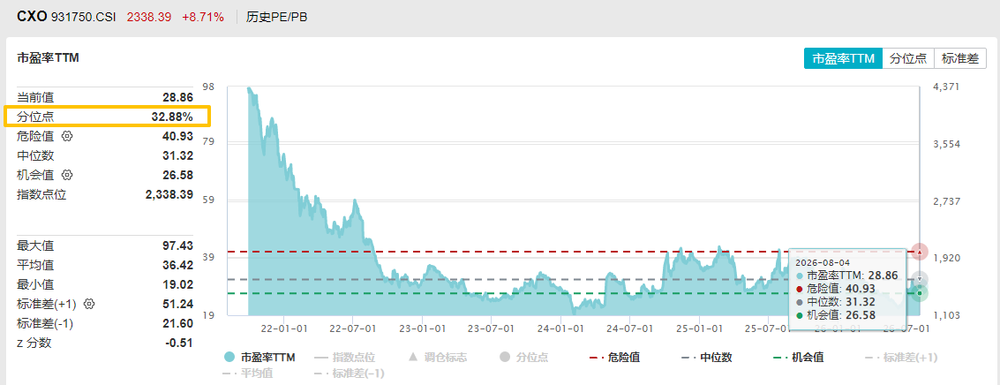
(圖片來源:Wind)
免責聲明:本文內容僅供參照,文內信息或所表達的意見不構成任何投資建議,請讀者謹慎作出投資決策。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
想漲知識 關注虎嗅視頻號!