本文來自微信公衆號: 字母榜 ,作者:張琳
外賣之後,大廠的戰火燒到了便利店。
自去年10月入局後,淘寶便利店已落地700餘家門店,半年內兩度拔高拓店目標,在初始千店目標基礎上持續加碼。另一邊,美團旗下的松鼠便利同樣火力全開,截至今年3月已落地700餘家門店,覆蓋76座城市,有消息稱其年內衝刺1500家門店。
不過,據字母榜從接近美團人士處了解,松鼠便利今年並未設立開店數量目標。
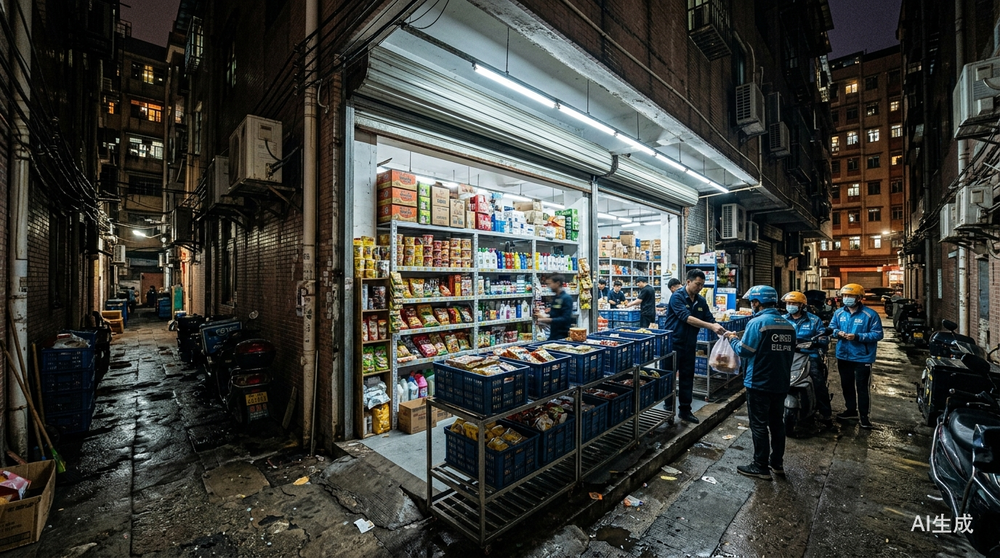
巨頭們爭奪的便利店,與我們熟知的7-Eleven並非同一種業態,而是披着便利店外衣的「倉」。
這些便利店大多隱匿在商圈兩公里外的非臨街鋪位,24小時純線上經營,甚至沒有醒目的招牌。但比起傳統便利店2000-3000的SKU,這類便利店SKU能達到5000-10000個,覆蓋食品飲料、日用百貨、美妝個護、3C數碼、母嬰用品等多品類。
過去一年,互聯網巨頭之間的廝殺已從餐飲外賣延伸至全品類零售。收編線上便利店,對大廠而言,不僅能補齊萬億即時零售倉網密度,還能拉高毛利和承接用戶應急消費,把遠場的貨架和更豐富的供給,搬到了離消費者更近的倉庫裏。
即時零售下半場,誰先搭建起高密度、供給豐富的倉網,誰就能掌握下半場的主動權。
這並非便利店第一次被互聯網巨頭盯上。上一輪新零售浪潮裏,便利店一夜之間成了大廠和資本競相追逐的香餑餑,京東便利店、天貓小店和蘇寧小店如雨後春筍般湧現,熱錢湧向便利蜂和鄰家等連鎖便利店。
但最終,規模化擴張的野心被供應鏈和運營的複雜拖垮,轟轟烈烈的改造運動早早收場。
如今,在即時零售的東風下,沉寂已久的便利店業態,能否再次迎來「復興」?
答案很可能是否定的。大廠或許無意與傳統便利店搶生意,本質上爭奪的是藏在街邊後巷的倉庫。但不可否認的是,即時零售的近和快,正在消解傳統便利店的優勢。
以前大家半夜買泡麪、買充電線,第一反應是下樓找便利店。現在淘寶或美團點一下,30分鐘送到家門口。巨頭們不僅用倉網密度把「近」做到極致,還複用自家貨盤順帶補上「全」這塊拼圖。
傳統便利店不僅沒能借這股東風起飛,反而連生存空間都在被擠壓。
外賣大戰下,巨頭們對即時零售萬億市場的長期確定性,達成共識。
而倉網履約作為底層基礎設施,直接決定訂單交付能力、用戶體驗與經營成本,誰先搭建起高密度、供給豐富的倉網,誰就能掌握下半場的主動權。
這也解釋了為什麼沉寂許久的生鮮電商再度火熱,從盒馬歸隊到叮咚賣身,再到樸樸待售,大廠看重的正是這些生鮮電商平台的前置倉網絡,收編後,大廠把它們從前置倉賽道的獨立玩家,降維成即時零售大盤裏的基礎設施,內嵌到生態之中。
大廠補齊倉網,從來不是單線作戰,而是多路並行。
生鮮電商的前置倉是第一路,補的是生鮮高頻、冷鏈供應鏈、重資產履約能力。但光有生鮮不夠。生鮮是高頻剛需,卻是低毛利、高損耗的苦生意,前置倉單倉投入50萬起,生鮮損耗達8%-15%,毛利率僅15%-20%。
光靠賣菜,大廠算不過來這筆賬。盒馬、小象和叮咚上,疊加了大量日用、標品百貨,試圖拉高毛利,但在用戶消費心智裏,買日用品、應急小件和零碎標品,還有一個高頻場景,那就是便利店。
雖然比起外賣和生鮮電商,日用百貨的消費頻次沒有那麼高,但無論是美團要守住本地生活優勢,還是淘寶要完成向「全場景消費入口」的轉變,便利店都是一個絕佳的載體。
除此以外,零食、日用品、自有品牌商品毛利顯著高於外賣餐飲,也有助於改善大廠即時零售長期虧損難題。
更重要的是,便利店作為城市公共服務的延伸和補充,擁有高密度的網點佈局,覆蓋商圈、社區、寫字樓和交通樞紐等。
雙方貼身競速,足見競爭烈度。
淘寶便利店走的是輕資產路線,全部採用品牌授權模式。淘寶閃購對外明確,平台「不建倉、不開店、不與商家爭利」。現有閃電倉商家達到標準即可「帶店入夥」,平台輸出品牌、流量、數字化系統與供應鏈渠道,商家保留經營自主權。
松鼠便利則採用自營和加盟託管並行的方式,截至2026年3月擁有100餘家直營門店,其餘門店依靠加盟託管拓展。雖然同樣是加盟模式,但美團採用強管控託管模式,貨品採購、定價標準、履約規範、售後體系全部由美團統一管控,加盟商負責場地投入與倉內管理。
不難看出,這一輪便利店爭奪,大廠比拼的不僅是配送時效,還有貨盤和門店管控能力。
這不是便利店第一次被大廠看中。
1992年,7-Eleven在深圳開出中國大陸第一家門店,到今天,便利店進入中國已經30年。在這30年裏,便利店之所以能穩穩佔據城市街角,是因為它同時具備兩個稀缺能力:離消費者近帶來的即時響應能力,以及受線上衝擊較小帶來的線下流量穩定性。這兩個能力,在2016年前後颳起的那場「新零售」風暴裏,被互聯網巨頭們一眼看中。
2016年10月,馬雲在雲棲大會提出「新零售」概念。隨後的2017年,便利店賽道迎來最狂熱的一年,阿里推出零售通改造夫妻老婆店,京東喊出「五年100萬家京東便利店」的豪言,就連蘇寧也親自下場開起了蘇寧小店。
彼時,大廠做的事情,是給線下小店「翻牌」。掛上平台的招牌,接入線上系統,試圖把門店變成新零售的流量入口和體驗場。天貓小店、京東便利店如雨後春筍般出現在街頭巷尾。
大量資本湧入便利店賽道。2017年纔開出第一家店的便利蜂,三年拿下累計15億美元的孖展,背後不乏騰訊和高瓴資本的身影,鄰家和131便利店等也獲得資本青睞。
但大廠很快發現,改造線下遠比想象中複雜。輕度翻牌未能觸及供應鏈和運營的深層痛點,計劃中的規模化擴張未能兌現。
最終,京東的「百萬便利店」計劃雷聲大雨點小,阿里零售通最終在2024年3月關停,蘇寧小店更是持續鉅虧,最終被剝離出蘇寧體系。
資本退潮的速度和湧入時一樣快。鄰家、131便利店等項目因資金鍊斷裂一夜之間關停上百家門店。便利也於2022年啓動「冬眠計劃」,關閉近700家門店,截至目前全國門店僅剩800餘家門店。
時隔數年,巨頭再度扎堆入局便利店,能否讓賽道再次升溫?
答案很可能是否定的,因為比起上一輪,大廠入局的邏輯變了。這一輪,大廠要的是「倉」而非「店」,大廠想要的不是給夫妻老婆店掛個牌,把線下客流引到線上,而是把他們的店變成自己的倉庫,把自己的貨盤放進去。而在這一過程中,大廠相當於品牌方,只要坐等加盟商上門就可以了。
大廠甚至不會像收購叮咚那樣收編傳統便利店品牌。傳統便利店品牌手裏的資產,對大廠來說反而是負擔,連鎖便利店的臨街旺鋪點位太貴,大廠也無意把自家貨盤塞進門店。連鎖便利店成熟的加盟體系,也容不下大廠「統一採購、統一定價」的強管控要求。
這一輪爭奪戰中,傳統便利店連被大廠當做「棋子」的資格都沒有,更遑論借勢復興。
表面上看,大廠爭奪便利店,並非是要和傳統便利店搶生意,但即時零售對便利店生意的影響,卻讓人無法忽視。
過去三十年,便利店靠一個「急」字活。半夜饞泡麪、下雨忘帶傘、手機沒電要充電線,面對這些突發需求,消費者的第一反應就是下樓找便利店。但現在,淘寶、美團點一下,30分鐘送上門,連門都不用出。
便利店曾經引以為傲的「近和快」的優勢正在被即時零售瓦解,如今就連「全」上,這些新型線上便利店也不遑多讓。
從數據上看,國內便利店規模仍在擴張,但單店效益是下滑的。中國連鎖經營協會(CCFA)2026年4月發布的2025年中國便利店行業調查數據顯示,截至2025年12月31日,全國便利店Top100企業門店總數達20.8萬家,比上年淨增約1.1萬家,增幅為5.6%。
另據《2026年中國便利店發展報告》,受客流量和客單價持續下跌影響,2025年中國便利店單日營收下降態勢進一步擴大,單日銷售額降至4453元,按年下降3.9%;包括美宜佳、天福、羅森、全家、7-ELEVEn等在內的樣本企業,單日來客數(人/店/日)按年下降8.7%,客單價(元/人/單)按年下降0.2%。
門店越開越多,客流卻持續減少,成為國內便利店行業的現狀。面對即時零售的衝擊,越來越多便利店選擇「打不過就加入」。
據中國連鎖經營協會針對2025年便利店行業樣本企業的調查,截至2025年年底,已有近四成樣本企業開通即時零售業務;樣本企業整體即時零售銷售佔比接近四成,按年增長11%。
不過,對於便利店而言,即時零售是一把雙刃劍。在帶來線上增量訂單的同時,進一步削弱了到店意願,導致咖啡、熟食等高溢價線下場景消費萎縮,品牌力被稀釋。更重要的是,平台佣金、流量推廣費、騎手配送成本層層疊加,大量門店陷入「營收漲、利潤不漲」的窘境。
另一邊,大廠的日子也不好過。線上倉店擴張,打的依舊是一場補貼戰。租金減免、訂單激勵、配送優惠……平台依靠高額補貼來招攬加盟商,大量合作倉店目前的良性流水高度依賴平台輸血。
一旦補貼退坡,單倉能否依靠進銷差價覆蓋房租、人工、分揀成本,將直面大考。若盈利無望,加盟商極易跨平台經營,大廠渴望的「統一貨盤、統一管控」也將淪為一紙空談。
上一輪新零售浪潮,巨頭幻想改造線下收割流量,最終慘淡收場;這一輪巨頭放下門店執念搭建倉網,同樣要直面零售亙古不變的考題:如何在擴張速度與可持續利潤間找到平衡。
本內容由作者授權發布,觀點僅代表作者本人,不代表虎嗅立場。如對本稿件有異議或投訴,請聯繫 tougao@huxiu.com。
End
想漲知識 關注虎嗅視頻號!