本文來自微信公衆號: 思想鋼印 ,作者:思想鋼印,原文標題:《AI盛世下的暗雷,藏着下一個「次級債」危機》,題圖來自:視覺中國
債務危機的特點
AI產業目前仍然靠大規模基建驅動,其資金主要來源於債務,而當年的互聯網泡沫期間,資金來源主要是股權孖展,這是AI與互聯網在孖展結構上的顯著差異。
2000年的互聯網泡沫破裂,引發了股市危機,如果未來AI有泡沫破裂的危機,那首先應該發生在債券市場,但不要因此以為跟股市無關,2008年的金融危機就是次級債券危機引發的。
兩種危機的差異在於爆發的速度。
2000年互聯網泡沫破裂,是殺估值,是一個線性的過程,每天都有鉅額成交,你可以在任何時候選擇賣出,一輪熊市可能持續好幾年。但股權是耐心資本,套牢後可以繼續持有,等待企業走出困境。
相比之下,債務具有負凸性。企業經營再好,它只能賺取固定的利息收益;但在經營惡化時,卻要承受沒有下限的鉅額虧損。所以,債務的條款都有一刀切的硬性規定,要麼是0,要麼是1,沒有中間值,它要麼能夠順利再孖展,看上去什麼事情也沒有發生,要麼會立刻陷入資產被查封的境地,債券價格在短短几天歸零。
舉一個簡單的例子,剩餘履約義務(RPO)這個會計數字,如果你是股票投資者,會當成未來的收入,給予一定的估值,但換成一位債權投資者,他一定會看一看,這個訂單未來是誰來履約、如何被履約?
AI基建產業鏈目前的資金債務鏈大概的模式是:
前沿AI實驗室比如OpenAI會與微軟籤一份合同,承諾在未來幾年內,支付數百億美元,用來購買算力。但OpenAI目前的現金又不足以支付,所以只能是孖展訂單,類似的是航空公司的飛機租賃孖展;
五大雲廠商、數據中心、算力租賃公司會將這項合同作為抵押,向私募機構進行借貸,籌集資金去完成數據中心土建和算力設施購買。
所以去掉關於AI的各種光環,AI基建就是由一筆筆信貸槓桿構成,金融機構為雲廠商的一棟棟裝滿芯片的建築墊付資本,數據中心就是抵押品,AI實驗室按合同支付的款項就是債務償還額。這種結構能夠正常運轉的前提是,作為訂單源頭AI實驗室能夠持續為這些付款提供資金。
但對於一家沒有盈利的公司來說,收入(ARR)小於支出(訂單),這意味着它只能依靠不斷孖展來維持。
如果你是一位債券研究員,發現對方是一家每年虧損數百億美元、只能靠不斷再孖展來維持付款的公司,這些「剩餘履約義務」本質上是一種次級承諾,卻被用來為鉅額的、尚未折舊的資本支出提供合理性。
你自然會聯想到引發2008年金融危機的次級債危機。
成立幾年OpenAI已經承諾支付規模空前的算力費用,總債務規模高達數千億美元,這在整個企業歷史上都是前所未有的。而五大平台總計約2.1萬億美元的合同積壓訂單中,大約有一半是由OpenAI和Anthropic承諾支付的,債務集中程度也是空前的。
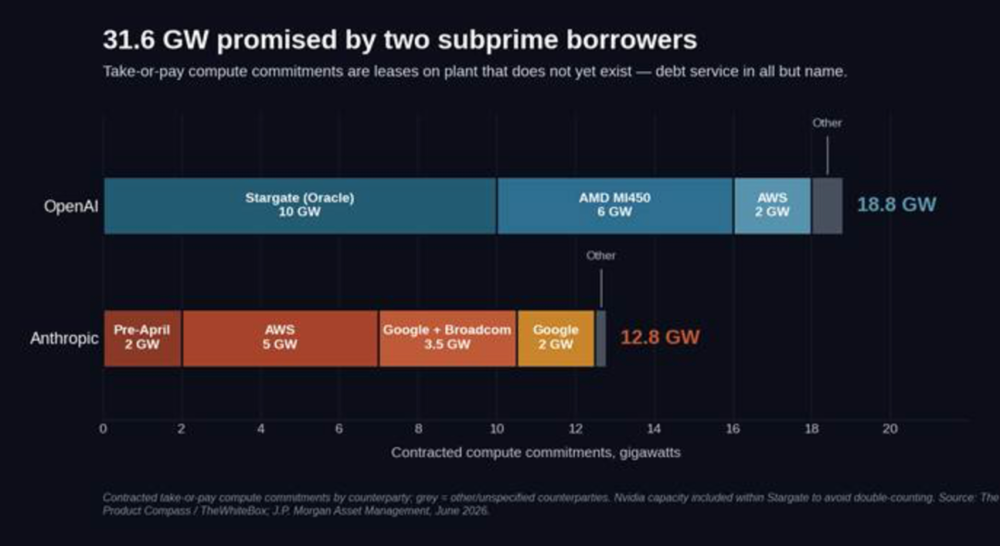
與這些債務相對應的,卻是一種無法預測何時實現盈利的運營業務,儘管它的收入是真實的,規模很大,且增長迅速,但他們唯一的勝算是未來能夠持續找到coding這樣爆發式增長的賽道,這是一場把科技巨頭都拉下水的世紀豪賭。
所以這場潛在危機的真正原因在於,AI作為一個技術革命,其籌資層面,卻是非常傳統的由信貸驅動的房地產金融。
是的,AI基建本質上就是房地產。
AI產業的房地產內核
技術革命和房地產周期,本來應該一個在天上,一個在地下。
技術革命由創新和普及率驅動,風險巨大,失敗率高,可一旦成功利益也巨大,最合適以風險投資為主的股權孖展。
房地產周期則是機械性的,價值由土地空間確定,利潤是固定的,可以用商業租賃合同或預售提前鎖定收入,且投資時間長,投資金額巨大,因而最適合債權孖展。
但仔細審視AI基礎設施建設,你會發現它的每一個特徵都是房地產開發的翻版:
在獲批的土地上建設數據中心,由於投入巨大,從一開始就要舉債為這棟建築籌措一期資金,相當於開發貸款。
然後,與大型客戶簽訂照付不議(Take-or-pay)的合同,再把這份合同抵押出去,獲得更多的資金,相當於地產項目的後期貸款。
所謂「照付不議」合同,比如某AI公司承諾未來5年,每年購買1億美元算力。即使模型訓練沒那麼多、用戶增長低於預期,錢也必須支付。這是因為數據中心投資巨大,建設方需要確定未來現金流是多少。這跟寫字樓、大型Mall在申請銀行貸款之前要鎖定大客戶一樣。
這還沒有結束,雲廠商在購買安裝GPU機架後,還會將其抵押出去,再獲得一筆GPU孖展,以支持運營,這就相當於商業地產的運營貸款。
但AI基建孖展價值還沒有榨完,雲廠商和數據中心的最後一步是發行「資產支持票據」(ABS),把未來現金流打包賣給保險公司、養老金、基金等穩健投資者,有點類似地產REITs。
而ABS打包資產正是次級貸逾期風險從房地產蔓延到整個金融系統的罪魁禍首。
這其實是全球所有重資產的普遍玩法,通過層層抵押,未來現金流打包,用槓桿資金完成整個建設過程,跟你是不是科技公司,是不是技術革命,沒有關係。
但放在AI這種前端科技上,就有問題了。
房地產和科技都會有泡沫,可兩種泡沫產生的原因完全不同。
科技泡沫的本質是新技術的發展過於超前,或者沒有大規模的實際需求,導致這些高科技的價值一落千丈;
房地產泡沫是周期錯位,它的投資高峯期通常是經濟繁榮期,投孖展額對應的未來現金流都是繁榮期的線性外推,加上建設周期較長,很可能項目真正使用時,市場已經轉為供給過剩,項目產生的現金流不足以償還孖展,因而發生危機。
這兩種風險也完全不同:
科技投資的主要風險是產品失敗,前期研發成本高,但後期壁壘也高;
而房地產投資的風險在資產負債表上,是槓桿風險,土地的價值依賴於位置,只有波動,不可能滅失,且折舊慢,前提是槓桿不破,能等到下一個周期。
所以,「AI+基建」更加危險,把科技投資的技術本身的風險,疊加了房地產的槓桿風險,它的數據中心是專用資金,無法轉換成其他用途,抵押的GPU集群技術更新快,可能2年就價值大跌,AI經營收入打包成的ABS資產更建立在一個理論的收入之上。
而且,資本開支的「軍備競賽」下,目前的孖展節奏也在向房地產泡沫發展,基於現在ARR的增速,假設每年AI算力需求增長50%,孖展也要按這個現金流的假設。
這就類似前幾年的土拍市場,周邊二手房10萬每平,開發商就敢拍12萬的樓板價,因為大家相信房價永遠上漲,建好後二手房就會達到12萬。
雲廠商正在把自己變成一家從事計算業務的房地產公司,至少在金融結構上越來越像房地產開發,而不是傳統互聯網企業。
當然,目前這個危險的孖展遊戲能持續玩下去,主要還是因為五大雲廠商是全球市值最高的公司之一,都有自己的主營業務提供鉅額現金流,投資者並不相信這些科技巨頭會發生債務危機。
但大家可以想一想,為什麼萬科會長期成為A股優質藍籌股的代表?因為房地產的主要風險來源於債務,甚至是表外債務,它們不但較少通過股權孖展,而且通過高派息把利潤持續補償給股東(本質是對高債務的少額補償),所以它們的風險是非線性的,只要債務長期不爆雷,就是長期優質藍籌股,一旦債務爆雷,就立刻一文不值。
我們要知道,債務積累是一個線性上升的數學過程,實力強只代表危機爆發前的時間更長,而技術革命是一個非線性的過程,可能突然加速,也可能突然停滯。想要用後者解決前者的問題,就好像認為龜兔賽跑,隨時可能睡一覺的兔子必然獲勝一樣。
債券投資者是全世界最悲觀的人,從不會等到兔子睡着了才着急,在增長的二階導下降時,就會有所警覺。
為什麼二階導更重要
一般認為,2008年的次級債危機是由於貸款審批不嚴,房價下跌導致借款人陷入資不抵債的困境,隨後發生違約,最終基於這些貸款發行的ABS證券徹底爆雷。
實際上,違約率上升時,房價仍然處於上升階段,只是上升的速度沒有那麼快了,這就是增速為正,但二階導(增速按月)下降。
這跟房地產次級債的玩法有關,借款人在頭三年內享受一個極低的「誘餌」利率,保證他們的收入足以償還房貸;到三年後,如果房價上漲,房屋升值,借款人就可以藉此再孖展,獲得一個新的低誘餌利率,一切重新開始。在2003年發放的次級混合型可調利率抵押貸款中,有將近五分之四都在2006年底前被再孖展替換掉了。
但這個遊戲有一個前提,房價必須永遠上漲,讓這筆貸款永遠不會走到利率重置的那一步,否則就還不起了。
到了2006年,房價依然上漲,只是增速沒有前兩年那麼高了,這也意味着某些區域房價已不再上漲,有些家庭無法重置貸款,也還不起新的利率,次級貸款的逾期率正是此時掉頭向上。
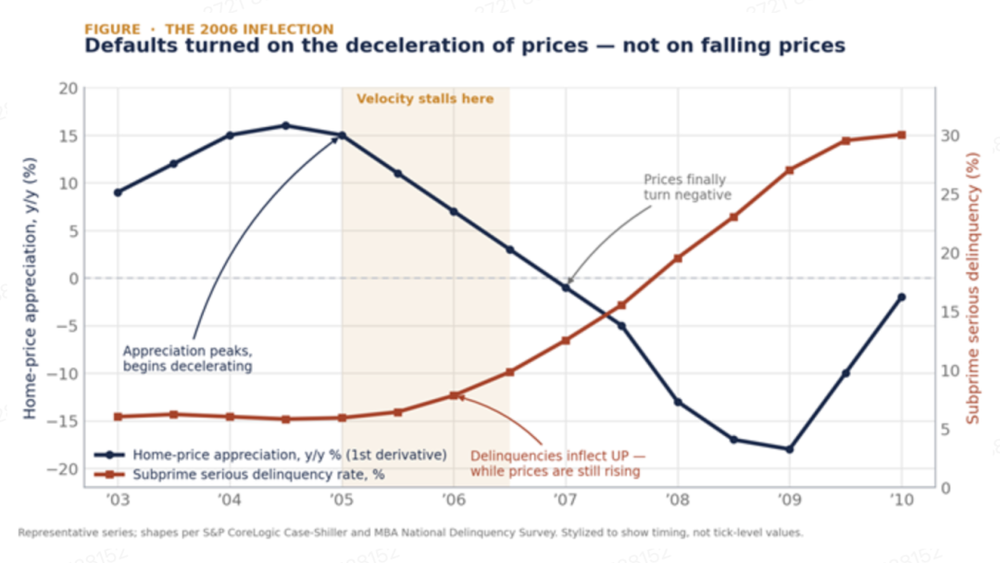
從二階導數開始下滑,到一階導數跌破零點,這中間存在一個「借來的時間窗口」。在這個窗口期內,一切看起來都很美好,收入處於歷史最高水平,增長依然是正數,但實際上,危機已經不可避免地將在未來的某個時間發生了。
這裏可以引入明斯基的債務框架,明斯基認為「穩定本身會孕育不穩定」,當經濟長期繁榮時,市場往往會對未來形成過度樂觀預期,孖展結構逐漸由穩健轉向高槓杆、更依賴再孖展的模式,最終觸發「明斯基時刻」。
根據企業償債能力,明斯基將孖展模式劃分為三類:
第一類是企業經營現金流足以覆蓋債務本金和利息;
第二類是現金流只能支付利息,無法償還本金,企業必須持續通過借新還舊維持債務滾動;
第三類是龐氏孖展,即經營現金流不足以覆蓋利息支出。
需求增長的二階導數開始下滑,對應一類企業開始變成二類企業,一階導數跌破零點,意味着完全變成二類企業,且很難依賴自身的努力回到一類企業。
回到五大雲廠商的二季報,可以分為三類:
谷歌和亞馬遜的自由現金流已經轉負,即AI資本開支增速已階段性超過主營業務的現金流增長速度,本季啱啱進入第二類;
微軟和Meta仍屬於第一類,但如果不控制資本開支,很快會進入第二類;
甲骨文早就是第二類企業,其還本付息率(債務本息現值/經營現金流)僅為48%,更接近重資產的地產公司而不是高科技公司。
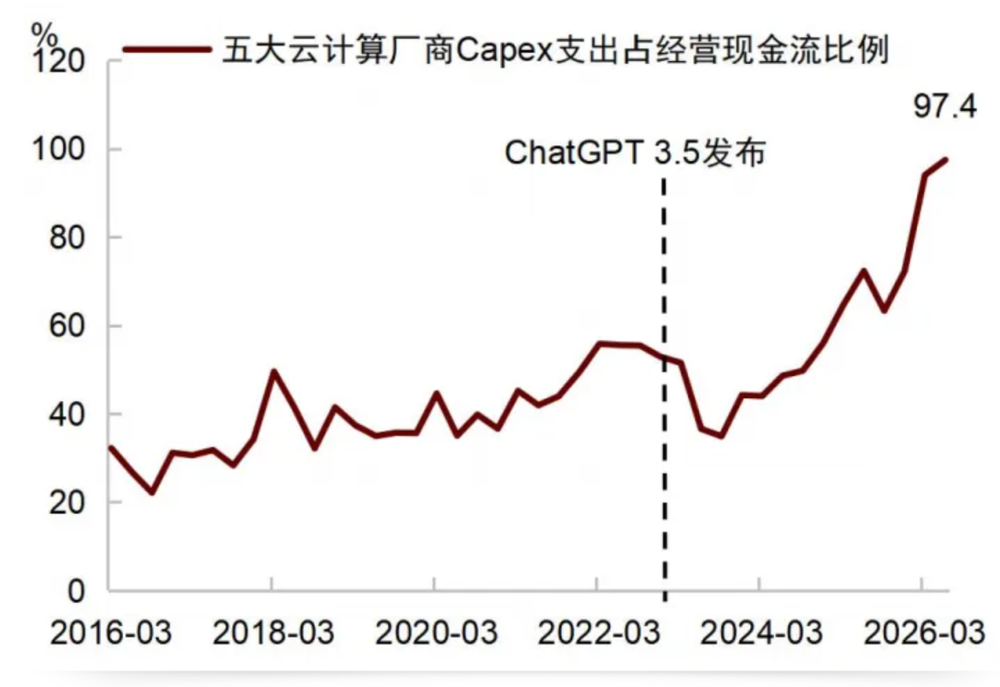
結論非常明顯:當資本支出超過經營現金流的100%時,再加速擴張就意味着每個季度都要以更快的速度借入更多資金,在未來一年裏,超大規模雲服務商的債務發行量必須急劇攀升,整個AI基礎設施建設將完全依賴債券市場來提供邊際資金。
事情可能比上面的數字還要糟糕,AI基建還有一個很像房地產的地方,很多負債以「影子貸款」的形式,被藏到了表外。
影子貸款
國際清算銀行的報告指出,大型雲廠商利用「影子貸款」為AI數據中心孖展的規模正在迅速增加。
「影子借貸」通常以私募信貸的形式發生,比如大型雲廠商先與多家財團設立特殊目的實體(SPV)或合資企業,收購或籌建數據中心資產,僅持有少數股權。大型雲廠商承諾簽訂長期經營租賃協議或算力購買協議,並提供信用擔保,債務由租賃現金流償還。
這跟房地產公司的表外項目孖展的風險非常類似,如果未來數據中心建成後,AI算力需求不足以覆蓋長期租賃成本,擔保的隱性負債將浮出水面,形成新的負債。
根據部分機構測算,這部分隱性債務規模約為1.65萬億美元。雖然這些雲廠商強調,目前雲服務積壓訂單仍然充足,如果這些訂單能夠按計劃兌現,基本能夠覆蓋相關租賃產生的負債。但前面已經分析過「未履約訂單」是怎麼回事了。
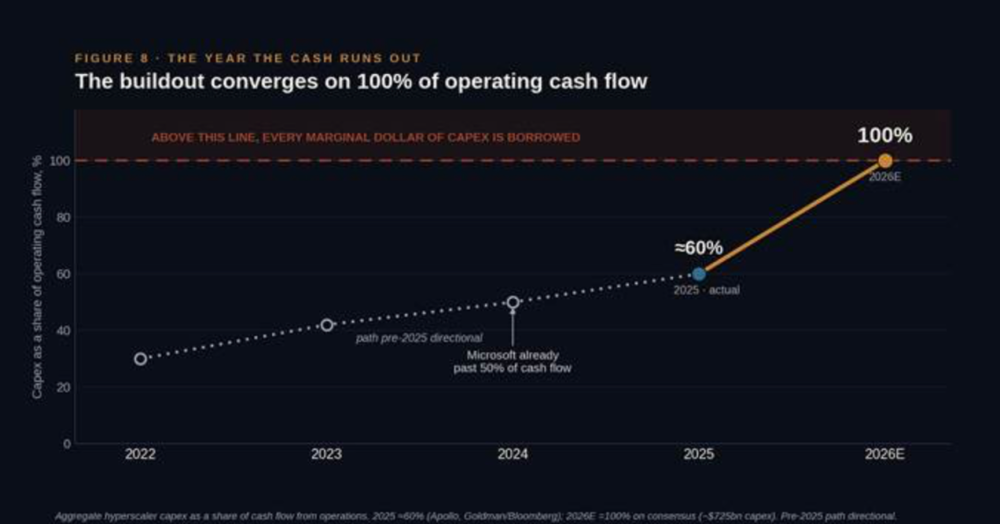
總結一下,從今年開始,隨着AI資本開支持續擴張,五大雲廠商孖展結構正在發生變化,孖展模式由內部孖展轉向外部孖展,出現了科技公司到房地產公司的蛻變,同時具有「房地產的資本密集屬性」和「半導體的快速折舊屬性」,只是估值還是科技股的。誰在為AI基建加槓桿?
明斯基時刻沒有到來,但明斯基意義上的「孖展遷移」已經開始,而大部分的問題都在源頭的那兩家AI實驗室上。到底何時能出現下一個爆發式需求,我相信一定會有,但關鍵是時間。
最後還是要回到開頭的觀點,不要把股票風險和債券風險混為一談:
股權投資考慮的是:AI有沒有技術價值,未來能產生多少收入利潤」;
債權人考慮的是:AI鉅額固定資產投資,未來產生的現金流能不能覆蓋資本成本。
AI的長期風險是需求不足,但中短期累積的風險是資本開支速度超過了真實現金流的產生速度。
本內容來源於網絡,觀點僅代表作者本人,不代表虎嗅立場。如涉及版權問題請聯繫 hezuo@huxiu.com,我們將及時覈實並處理。
End