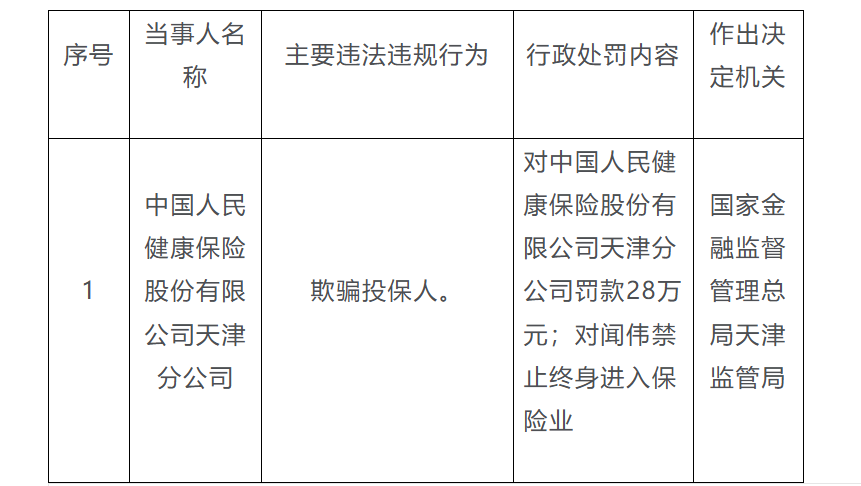
8月7日,國家金融監督管理總局天津監管局官網披露的一份行政處罰信息,讓一起持續數年的保險業內部詐騙案再度回到公衆視野。
處罰決定顯示,中國人民健康保險股份有限公司天津分公司因「欺騙投保人」被罰款28萬元,而案件的核心當事人聞偉(曾用名聞某)則被禁止終身進入保險業。
「自己人」的四年騙局
人保健康與人保財險同屬人保集團旗下,兩家子公司在基層長期保持着高頻的跨板塊業務往來。1993年出生的聞偉,2016年入職人保健康天津分公司後,一直擔任對接人保財險天津市薊州區支公司的「互動業務專員」。在薊州支公司的企業微信名錄裏,聞偉的職務和信息常年可見,加上頻繁的業務對接,他幾乎被財險公司的工作人員當成了「半個同事」。正是這種身份上的重疊,讓他輕而易舉地獲得了兄弟公司同事們的深度信任。從集團內部的運行機制來看,聞偉之所以能把詐騙之手伸向朝夕相處的同僚,根源之一就在於這種天然的業務交叉以及由此催生的身份認同模糊。
在這種特殊的信任關係下,聞偉從2019年起開始實施他的騙局。行騙手法大致可以分為兩個階段。
第一階段,他完全虛構產品,定向誘騙同僚。2019年,他編造了一款名叫「貼心管家健康保險」的虛假險種,以購買保險理財產品的名義,向被害人於某軍騙取保費21萬餘元;2020年至2023年間,他又以同樣的手法騙取了古某東5萬餘元。在整個過程中,聞偉始終以「內部流程簡化」為由,只出具自己製作的非正規保險憑證,從來不給正式保單或合同。與此同時,他還會定期返還一些小額「利息」和轉賬「佣金」,製造產品正常運轉的假象,用「拆東牆補西牆」的辦法拖延騙局暴露的時間。
第二階段從2021年開始,他把目光轉向了公司早已停售的產品,並且很精準地利用了過往的合規漏洞。2021年至2023年初,聞偉重新包裝了人保健康天津分公司早在2017年就已停售的「安康無憂團體護理保險」,將其兜售給另外5名被害人。這款停售多年的險種之所以還能矇蔽投保人,關鍵在於它歷史上實際銷售流程中的規範本身就嚴重缺失。根據監管部門後來出具的信訪答覆書,人保健康天津分公司在「安康無憂團體護理保險」的歷史銷售中,長期存在《保險憑證》未載明保險責任範圍和被保險人權利、未如實記錄保險業務事項、無法提供被保險人同意為其投保團體保險的有效證明等違規行為。聞偉直接套用了這些不規範的操作習慣,讓被害人在只收到要素不全的憑證、從未見到正式合同的情況下,沒有產生任何警惕。這便成了正規風控之外的一塊盲區。
在業務對接、私人交情和「幫同事衝業績」心理的層層包裹下,同事之間的信任逐漸被扭曲利用。截至2023年1月16日,聞偉因私刻公章被公安機關立案並採取取保候審措施之前,案件的第一階段已累計導致7名被害人受騙,其中4人是人保財險薊州支公司的內部員工。而隨着後續在取保期間詐騙範圍的進一步擴大,全案受害人數最終上升至19人,其中多達12人為人保財險薊州支公司的正式員工,涉案總金額高達500餘萬元。
停職之後,騙局反而升級
然而,這起案件真正讓人唏噓的轉折,發生在聞偉被取保候審之後。
2022年8月,被害人高某霞在支付了16萬元保費後,發現保險憑證上的「人保健康天津分公司」印章不太對勁,隨即向警方報案。同年11月,聞偉退還了這筆錢,也上交了私刻的印章,取得了被害人的諒解。2023年1月16日,公安機關以涉嫌僞造公司印章罪對他採取了取保候審措施。
人保健康天津分公司這邊,其實也在內部啓動了風險處置,但動作幾乎只停留在系統內部,沒能有效阻斷外部的風險。監管調查文件顯示,2022年10月26日,分公司決定當天通知聞偉停職,要求他配合調查;11月5日,又在覈心業務系統中對聞偉的工號做了「離職登記」,想以此切斷他繼續開展業務的可能。問題是,停職、系統除名以及涉及刑事犯罪這些關鍵信息,公司始終沒有以書面文件的形式,向合作最緊密的人保財險天津市分公司等關聯機構做過通報,也沒有對合作單位的人員進行任何風險提示。這一信息通報上的缺口,直接給聞偉留下了長達半年的行騙空檔。
取保候審期間,處在監管真空地帶的聞偉不僅沒有收手,反而變本加厲。2023年2月,取保剛過一個月,他就把目標轉向了同村熟人蘇某成、胡某軍夫婦,以保險公司「開門紅大額存款」比銀行利息高為誘餌,騙走兩人保費10萬餘元。上一枚私刻的印章已被公安機關收繳,為了繼續出具憑證,他又重新僞造了一枚新的「人保健康天津分公司」公章。更叫人無奈的是,由於合作單位那邊始終沒有接到正式通報,直到2023年7月11日——也就是聞偉被正式刑事拘留的前一天——他的名字和職務還掛在人保財險薊州支公司的企業微信名錄裏。聞偉正是攥着這個一直沒被切斷的「互動業務專員」身份,以幫忙衝業績、完成任務為由,再加一點轉賬「佣金」做甜頭,連續騙了12名受害者,其中8人是人保財險薊州支公司的正式員工。僅劉某徵一個人,單筆被騙金額就高達153萬餘元。
這段「真空期」暴露出的內控問題,在後續監管部門的通報裏被一一點明。2023年12月,國家金融監督管理總局天津監管局對人保健康天津分公司發出《金融監管警示書》,直指其在聞偉案件處置中的幾項硬傷:風險排查極不規範——公司稱在2022年10月28日至11月2日期間,對聞偉既往銷售的402件保單、206名客戶進行了電話回訪排查,但因為呼出電話錄音只保存了3個月,這些回訪記錄如今已全部失效、無法回溯,而受害者普遍反映從未接到過任何風險提示電話;內部問責程序也不夠嚴謹,甚至出現了案發機構人員參與問責的情況;與合作單位的風險提示則長期缺失,始終沒有以書面形式向人保財險天津市分公司等關聯機構作出通報。
直到2023年6月30日——也就是聞偉因涉嫌犯罪被採取刑事強制措施(取保候審)近半年後、且在其被正式刑事拘留並羈押的前夕——人保健康天津分公司才遲遲與他解除了勞動合同。
這一連串在時間、程序和通報環節上的斷裂,讓本來應該受到司法約束的取保候審期,反倒成了整起案件裏詐騙金額最集中、危害最深的一段。
刑責落定,索賠卡殼
這場風波最先在刑事法庭上有了結果。天津市薊州區人民法院作出刑事判決,認定聞偉以非法佔有為目的,虛構保險產品、私刻公章騙取財物,數額特別巨大,構成詐騙罪。考慮到他在取保候審期間繼續犯罪,主觀惡性較大,依法不予從輕處罰,最終判處有期徒刑十四年,並處罰金三十萬元,同時責令退賠被害人損失500餘萬元。不過,聞偉早已將騙來的錢款基本揮霍一空,名下幾乎沒有什麼可供執行的財產,刑事退賠在執行上碰到了很大的困難。也正是這一點,直接促使受害者們走上了向人保健康天津分公司索賠的集體民事訴訟之路。
監管部門的深入調查,也進一步印證了涉事分公司在日常合規與危機應對中的疏漏。前面提到的風險排查、通報缺位等問題,《金融監管警示書》裏都有明確指出,和案件中暴露出的「安全真空」恰好形成了互相印證。
不過,到了民事訴訟這一關,受害者的索賠之路一開始就走得並不順暢。以賀女士為例,她的一審訴訟請求被天津鐵路運輸法院駁回了。法院認為,聞偉虛構產品、私刻公章,這些行為超出了他的職權範圍,不構成「表見代理」;同時,原告本人作為保險公司的工作人員,對自己保費被騙也存在重大過失,而且相關損失已經在刑事判決中確定了退賠主體,不應再由被告重複賠償。一審被駁回後,賀女士提起了上訴。