熱點欄目
客戶端
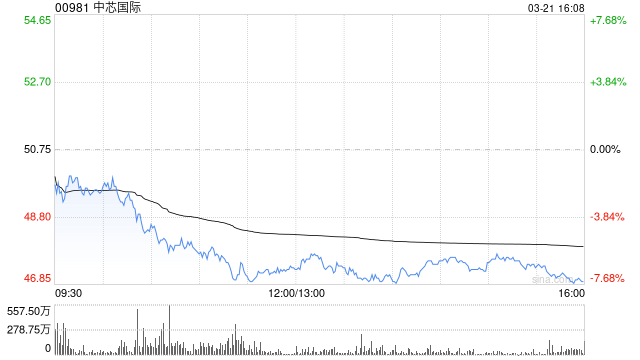
瑞銀發布研報稱,對中芯國際(00981)看法轉趨正面,將其評級由「中性」上調至「買入」,目標價由76港元上調至96.2港港元,基於不變的3.3倍目標市賬率,並將估值基礎滾動至2027至2028年平均每股賬面淨值3.7美元,高於原先的2.9美元,但部分被盈利預測下調所抵銷。該行認為市場低估了中芯在中國人工智能半導體本地化趨勢中的受益程度,儘管下調2026至2028年盈利預測17%至19%,以反映股本攤薄及非經常性收益假設下調,但其預測仍較市場共識高出約20%至30%。