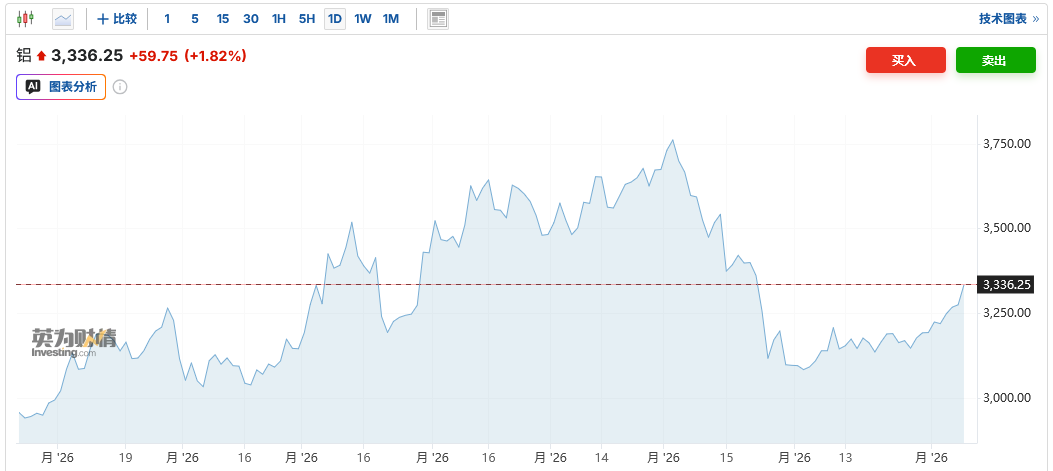
智通財經APP獲悉,由於霍爾木茲海峽迅速重新開放的前景日益黯淡,市場越來越擔心中東地區的供應將在可預見的未來持續受到限制,鋁價連續第七個交易日上漲。數據顯示,倫敦金屬交易所(LME)鋁期貨一度上漲1%,升至6月23日以來最高水平。截至發稿,LME鋁期貨報3336.25美元/噸。
當地時間8月10日,伊朗外交部發言人巴加埃表示,美國對伊朗實施海上封鎖並採取軍事行動,是霍爾木茲海峽無法全面恢復安全通航的主要障礙。巴加埃在當天的新聞發布會上稱,當前海峽局勢並非由伊朗與阿曼之間的分歧造成。伊阿兩國已就商業船舶臨時通航路線達成初步共識,正就聯合聲明部分內容繼續磋商。巴加埃強調,只要美國不停止海上封鎖及軍事行動,霍爾木茲海峽就不具備全面恢復安全通航的條件。
與此同時,美國總統特朗普周一向伊朗提出了一系列新的廣泛要求,其中包括要求伊朗賠償因對伊行動而死亡的人員。這些條件很可能遭到伊朗拒絕。
雙方立場趨於強硬,意味着達成協議以重開霍爾木茲海峽可能需要經歷更漫長的拉鋸過程,這也削弱了市場對於中東地區鋁供應恢復正常的希望。
中東戰事爆發初期,鋁價曾大幅上漲,隨後隨着美國和伊朗開始談判而回落。但此後,鋁價重新恢復漲勢。自6月底以來,鋁價已經上升逾過8%。隨着美伊雙方關於結束戰爭的談判持續陷入拉鋸、以及投資者削減對美國加息的押注,包括鋁在內的更廣泛的基本金屬市場也因此走強。
今年以來,LME倉庫中的鋁庫存持續下降,目前已接近25萬噸,為1990年11月以來的最低水平,儘管中國和印度尼西亞的新供應正在增加。歐洲主要鋁生產商挪威Norsk Hydro ASA上個月警告稱,如果霍爾木茲海峽的貿易運輸無法恢復正常,全球鋁市場年度供應缺口可能擴大至超過90萬噸。
在美伊衝突爆發之前,中東地區貢獻了全球近十分之一的鋁產量。有市場人士指出:「中東地區的談判進展並不順利,這應該會為鋁價提供一些支撐。」
在此前中東爆發戰事期間,伊朗對阿布扎比和巴林兩座關鍵冶煉廠發動直接打擊,造成不可逆的產能缺失,推動全球鋁供應預期大幅下調。投行Bernstein分析師Bob Brackett此前指出,中東戰事已導致該地區相關設施被破壞,並使全球約3%的鋁供應退出市場。瑞銀則預計,2026年全球鋁供應僅增長0.3%,低於此前預測的2.4%。
相較於衝突爆發前的預測,中東地區鋁產量預測已被大幅下調,損失規模超過300萬噸。更關鍵的是,復產路徑高度不確定,取決於衝突持續時間、基礎設施修復周期、物流正常化以及原材料重新備貨等多重因素。
花旗在此前公布的報告中指出,中東地區鋁供應出現V型快速復甦的可能性極低。花旗補充稱,中東鋁供應損失之所以難以彌補,根源在於全球鋁系統供應彈性已近乎枯竭。該行指出,中國經過多年供給側改革後,鋁產能已受到有效上限約束,無法快速釋放增量供應。在中國以外,目前盈利的全球產能大多已滿負荷運轉。印度尼西亞是為數不多具備提供有意義增量的地區之一,但其擴張進度和時機仍面臨執行和爬坡風險。而歐美等國家的鋁生產商則因電力供應問題復產、新增產能緩慢。
與此同時,花旗的基準預測顯示,即便在需求疲軟情景下,2026年鋁市供應缺口仍將達約270萬噸。花旗還指出,中東戰事爆發前鋁庫存已處於55年曆史最低水平。隱性庫存、孖展庫存、貿易商庫存和管道庫存目前仍可在一定時期內悄然消化供應缺口,但隨着時間推移,庫存持續下降將從根本上改變市場結構——鋁庫存不僅是實物緩衝,更是大量孖展和期限套利相關的內嵌空頭對沖來源,庫存下降意味着這些空頭頭寸逐步平倉,市場的內嵌空頭基礎不斷縮小。
摩根大通此前也指出,供應缺口一旦因關鍵冶煉產能受損而形成,即便地緣衝突邊際緩和、物流條件改善,市場也無法迅速回到原有均衡。伊朗對阿布扎比和巴林兩座關鍵冶煉廠的直接打擊,已經把原本可能被視為「短期運輸擾動」的事件,升級為實質性冶煉產能損失。
摩根大通補充稱,更關鍵的是,鋁行業的供給彈性極低,使得這場危機具有顯著的路徑依賴特徵。鋁冶煉並非「價格上漲—供給即刻恢復」的典型商品行業,冶煉廠一旦停產,復產往往涉及極高的資本、能源、設備和工藝重啓成本,技術上也遠比市場想象中複雜,因此產能恢復通常以「年」為單位而不是以「周」或「月」為單位衡量。