炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:市值風雲
客戶不重疊,賽道能互補。

作者 | 觀韜
編輯 | 小白
近日,富淼科技(688350.SH)在資本市場上動作頻頻。
先是7月21日,董事長兼總經理錢鑫通過大宗交易斥資約5,394萬元增持公司286.48萬股,佔總股本2.00%。
緊接着7月22日,公司董事會審議通過回購方案,計劃以自有資金2,000萬至4,000萬元回購股份,用於員工持股計劃及維護公司價值。
幾乎同期,富淼科技還正在推進一項重要的併購,計劃以6.96億收購新三板掛牌公司沃特泰科51.16%股權,後者是一家國家級重點小巨人企業,2025年淨利潤1.06億,同時承諾未來三年累計扣非淨利潤不低於3.6億。
回購、增持、併購,三線並進,富淼科技在釋放什麼信號?
水處理領域的矛與盾
富淼科技成立於2010年,2021年登陸科創板,總部位於江蘇張家港。
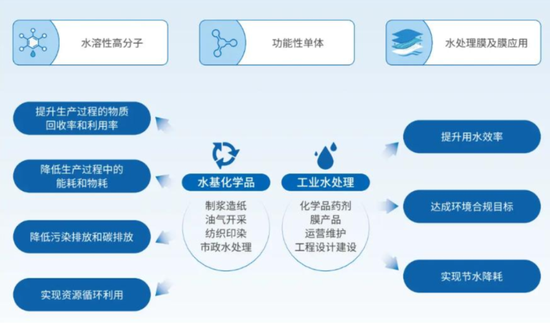
公司業務並不複雜,以自制的高分子材料為基礎,同時提供水溶性化學品和固態膜產品兩類核心產品。前者負責前端的高效絮凝,後者負責後端的精密過濾,再配合工程與運維服務,覆蓋工業水處理全流程。
(2025年年報)
富淼科技的產品體系,可以用矛與盾來理解:
水溶性高分子是矛,它可溶於水,通過絮凝、增稠等化學作用主動攻擊水中的懸浮物、油滴等雜質,被譽為工業味精,主要應用於製漿造紙、油氣開採、市政污水處理等領域。
膜產品是盾,以固態多孔結構形成物理篩網,被動攔截水中的細菌、鹽分等物質,用於純水製備、廢水零排放等深度處理場景。
兩者又均以公司自產的功能性單體為起點,通過不同的聚合與加工工藝分化而成。在工業水處理現場,矛負責預處理、保護盾不被堵塞,盾負責深度處理、完成矛無法達成的淨化目標。
這種「化學品+膜產品+運維服務」的一體化能力,讓富淼科技既能提供化學品,也能做膜分離工程,還能接手長期運維,把工業水處理從頭到尾的事都搞定,還完美契合公司「讓每一個水足跡更有意義」的新戰略。

大賽道小龍頭,拐點或現
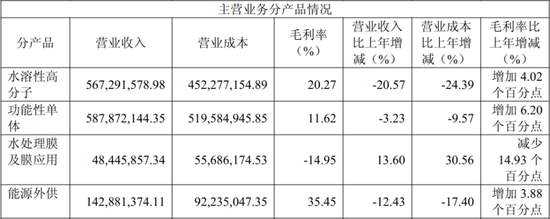
從收入貢獻角度看,富淼科技水處理膜業務目前佔比較小,尚處於市場開拓階段,水溶性高分子和功能性單體是目前主要收入來源,2025年合計貢獻營收佔比超過83%。
此外,富淼科技依託自有的熱電聯產和天然氣制氫裝置,在滿足自身生產用電、蒸汽需求的基礎上,將富餘的電、熱以及全部氫氣產能向園區內企業銷售,提供能源外供服務。
(2025年年報)
富淼科技的水溶性高分子品類多達上百種,根據單體構成不同,主要分為聚丙烯酰胺(PAM)類、聚二甲基二烯丙基氯化銨類、聚羧酸類、聚胺類等。我國是全球最大的水基化學品生產國與消費國,尤其在聚丙烯酰胺領域。
功能性單體是製備這些高分子的關鍵原料,公司自產四大類單體(丙烯酰胺類、烯丙基類、特種陽離子類、制膜專用單體),除滿足自身生產需求外也對外銷售。
水基化學品行業呈國際巨頭壟斷高端、國內龍頭主導中端的格局。全球範圍內,法國愛森(SNF)一家獨大,市佔率超過45%;愛森、索理思(Solenis)、凱米拉(Kemira)三大巨頭合計佔據約62%的份額。
國內層面,以新葉股份、富淼科技為代表的國內前十大企業產能合計佔比達67%,中小企業因環保及成本壓力逐步退出,產能向頭部集中。
功能性單體方面,富淼科技可生產十餘種單體品種,其中丙烯酰胺產品轉化率和純度達99.9%以上,全國功能高分子行業委員會的過往統計數據顯示,公司市佔率排名全國前十。
水溶性高分子是富淼科技最核心收入來源,細分來看:
陽離子型聚丙烯酰胺是富淼科技最具競爭力的品類,主要應用於市政污水處理、污泥脫水和工業廢水處理,是水處理市場中增長最快的品類之一,富淼科技排名前列。
造紙用PAM是富淼科技最具統治力的細分賽道。2018、2019年連續兩年市佔率國內第一,客戶覆蓋國內造紙行業頭部企業,公司還主導制定了乳液型陰離子和非離子型PAM的行業標準。
油氣開採是PAM第二大應用領域,富淼科技開發的耐鹽壓裂減阻劑已進入西北頁岩油新興市場,並中標中石油長慶油田、中海油等業務,目前仍處於市場開拓階段。
需要說明的是,水基化學品行業並非熱門賽道,第三方研究覆蓋有限,可查的市佔率數據大多停留在2018-2020年。不過由於行業競爭格局相對穩固,這些數據仍可供參考。
此外,富淼科技在提鋰納濾膜、抗污染RO膜等方向亦有研發儲備,部分產品已進入中試或試用階段。

(2025年年報)
技術水平尚可,但業績並不好看,是富淼科技近年來的真實寫照。
其背後主要原因是下游造紙、水處理、油氣開採等行業需求承壓,膜產品業務尚處於市場開拓階段,加之主動剝離低毛利產品,營收持續下滑,2025年營收13.9億。2024年上市首虧,2025年扭虧為盈,歸母淨利潤1,521萬。

(製圖:市值風雲APP)
但積極的信號也已出現,2025年毛利率按年提升4.12個百分點,外銷化學品收入按年增長63.02%,經營活動現金流淨流入2.45億。2026年一季度營收3.48億,按年增長7.83%;歸母淨利潤1,907萬,已超2025年全年。

併購沃特泰科:客戶不重疊,賽道能互補
沃特泰科主要從事水處理化學品的研發、生產和銷售,同時也為客戶提供定製化運營管理服務,2025年營收4.74億、淨利潤1.06億,盈利能力不俗。
截至2025年末,沃特泰科已獲評國家級重點小巨人企業、國家級專精特新小巨人企業,擁有授權專利80餘項,其中發明專利58項。
交易的最大看點是客戶結構的互補。富淼科技的工業水處理業務此前以造紙、石化等傳統重工業客戶為主,而沃特泰科客戶集中在顯示面板、電子半導體、垃圾發電再生能源、光伏等新興產業,2025年來自顯示面板、半導體收入超5成。
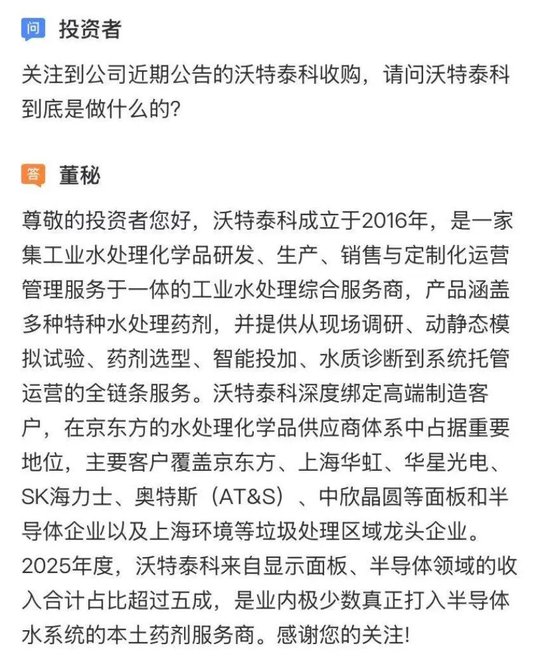
兩家公司客戶幾乎沒有重疊,如併購成功將直接拓寬富淼科技覆蓋的行業和客戶群。
沃特泰科承諾的2026年至2028年累計扣非淨利潤不低於3.6億也有望帶動富淼科技的工業水處理業務體量實現翻倍增長。
不過,這筆交易尚存不確定性。截至公告日,最終的收購協議尚未簽署。沃特泰科整體估值13.6億,評估增值率255.39%,溢價不低。
富淼科技的故事並不複雜,以功能性單體為起點,分化出水溶性高分子和膜產品兩條產品線,用「化學品+膜+運維」的方式把工業水處理從頭做到尾。
公司過去幾年業績不好看,有行業周期的問題,也有主動剝離低毛利業務的因素。但2025年已經扭虧,2026年Q1淨利潤超過2024年全年,經營現金流也在改善。
新實控人永卓控股2025年4月入主後,回購、增持、併購沃特泰科接連落地,信號也很明確:把富淼科技做大。
當然,併購能不能兌現協同效應、沃特泰科的業績承諾能否完成,還需時間驗證。
免責聲明:本報告(文章)是基於上市公司的公衆公司屬性、以上市公司根據其法定義務公開披露的信息(包括但不限於臨時公告、定期報告和官方互動平台等)為核心依據的獨立第三方研究;市值風雲力求報告(文章)所載內容及觀點客觀公正,但不保證其準確性、完整性、及時性等;本報告(文章)中的信息或所表述的意見不構成任何投資建議,市值風雲不對因使用本報告所採取的任何行動承擔任何責任。