今日(8月11日)A股盤整,全市場個股跌多漲少,超65億主力資金逆市淨流入電子板塊,板塊吸金額高居31個申萬一級行業第二位,薈聚電子板塊核心龍頭的電子ETF華寶(515260)隨市震盪,場內價格早盤最高上探1.13%,後跟隨市場回調,最終收跌1.36%。
值得關注的是,昨天是電子ETF華寶(515260)日線4連陽後的首度回調,資金逢跌佈局,數據顯示,該ETF昨天單日吸金2988萬元,反映資金看好電子板塊後市表現,積極進場埋伏!
成份股方面,EDA概念股華大九天領升超5%,PCB龍頭東山精密漲逾4%,MLCC概念股三環集團升逾2%,存儲芯片龍頭江波龍漲逾1%,漲幅居前。另一方面,半導體設備龍頭中微公司跌超6%,拓荊科技、盛美上海跌逾3%,AI服務器龍頭工業富聯跌超4%,跌幅居前,拖累指數表現。

消息面上,電子板塊細分賽道迎「漲價潮」:
1、MLCC漲價。AI需求強勁帶旺被動元件市況,MLCC掀起追價搶料潮。業界傳出,有客戶為求取得足夠料源,不惜加價二、三倍向國巨、村田製作所等被動元件大廠要貨,形成價高者得的搶料氛圍,凸顯MLCC供需喫緊程度持續升高。國巨坦言,MLCC需求確實非常強勁,從產能利用率、客戶新專案到長約需求,都看到市場熱度持續升溫。
2、存儲芯片漲價。江波龍披露2026年半年報,上半年實現歸母淨利潤105.77億元,按年暴增71528.66%。僅半年時間,江波龍的淨利潤已超2025年全年的近八倍。國金證券預計,存儲上行周期有望延續至2027年,核心在於供給緊缺持續——大模型訓練、推理催生海量存儲需求,而晶圓廠受建設與設備採購制約,新產能釋放約需兩年周期,原廠擴產節奏難以匹配需求爆發,供需缺口將支撐存儲價格與規模再上新台階。
3、PCB漲價。印製電路板行業迎來「爆單」,高端產品供不應求,部分頭部廠商訂單已排至2027年,上游供貨商已發出PCB漲價函,高速PCB漲價幅度已超過四倍。中信建投指出,受益於AI推動,全球PCB行業正迎來新一輪上行周期。隨着正交背板需求增加、CoWoS工藝升級,PCB將更加類似於半導體,價值量穩步提升。亞馬遜、Meta、谷歌等雲廠商自研芯片設計能力弱於英偉達,對PCB等材料要求更高,價值量更具彈性。*
中金公司指出,AI硬件需求增長依然強勁。硬件成本端,存儲通脹難抵GPU技術迭代增效,單token(詞元)成本繼續快速下降。模型端來看,閉源模型靠溢價、開源模型憑降本,各廠商盈利底座穩固,上游算力硬件需求持續被拉動。隨着推理應用從傳統Chat-only向Agent等轉換,AI硬件或通過定製化架構,系統互連優化加速單token(詞元)降本、或突破延遲與吞吐瓶頸,為實時交互和Agent場景提供性能溢價。硬件降本多元化之路開啓後,有望刺激更多需求。*
展望後市,華泰證券認為,隨着需求持續釋放,AI硬件產業鏈核心驅動力,將從「漲價行情」邁向「擴產周期」,未來競爭核心將從「誰擁有資源」轉向「誰具備更高效率、更先進工藝和更強供應鏈能力」*。從存儲、PCB到上游材料和設備,產業鏈價值正在重新分配,高端化和產能擴張成為下一階段核心方向。*
【漲價+AI+自主可控,或貫穿電子板塊全年】
薈聚電子板塊核心龍頭的電子ETF華寶(515260)及其聯接基金(A類:012550、C類:012551)被動跟蹤電子50指數,重點佈局半導體、元件、消費電子行業,囊括PCB(如東山精密)、存儲芯片(如江波龍)、半導體設備(如盛美上海)、先進封裝(如長電科技)、玻璃基板(如京東方A)、半導體硅片(如滬硅產業)、MLCC(如三環集團)等熱門概念,深度綁定全球科技龍頭,成份股躋身蘋果、英偉達、谷歌產業鏈。
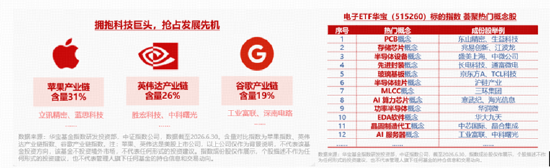
來源:滬深交易所等,截至2026.8.11。
*機構觀點參考資料來源:國金證券6月14日發布的《電子行業研究:AI需求強勁,存儲漲價趨勢有望持續》;中信建投7月7日發布的《PCB行業:AIPCB需求放量、高階升級趨勢明確,打開設備耗材新空間》;中金公司8月11日發布的《無懼存儲通脹,下游盈利健康,多元降本重構AI硬件投資敘事》;華泰證券7月22日發布的《AI硬件:從漲價到擴產的周期拐點》。
ETF費用相關說明:ETF不收取銷售服務費,申購贖回代理機構可按照不超過0.5%的標準收取佣金,其中包含證券交易所、登記機構等收取的相關費用。場內交易費用以證券公司實際收取為準。
風險提示:電子ETF華寶被動跟蹤中證電子50指數,該指數基日為2008.12.31,發布於2009.7.22,指數成份股構成根據該指數編制規則適時調整,其回測歷史業績不預示指數未來表現。本文中提及的個股、指數成份股僅作展示,個股描述不作為任何形式的投資建議,也不代表管理人旗下任何基金的持倉信息和交易動向。基金管理人評估電子ETF華寶的風險等級為R3-中風險,適宜平衡型(C3)及以上的投資者,適當性匹配意見請以銷售機構為準。任何在本文出現的信息(包括但不限於個股、評論、預測、圖表、指標、理論、任何形式的表述等)均只作為參考,投資人須對任何自主決定的投資行為負責。另,本文中的任何觀點、分析及預測不構成對閱讀者任何形式的投資建議,亦不對因使用本文內容所引發的直接或間接損失負任何責任。基金投資有風險,基金的過往業績並不代表其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證,基金投資須謹慎。