高盛衍生品交易員警告,AI板塊齊漲齊跌時代或已終結,市場進入更具選擇性的主題分化階段;與此同時,聯儲局預期從"恐懼"轉向"自滿",令大盤指數風險回報趨於平淡。
高盛ETF及定製籃子波動率交易負責人Shawn Tuteja在最新市場評估報告中指出,AI交易的高度聯動性正在瓦解。今年4月至6月的上漲行情與7月的拋售中,各AI子主題幾乎同步運動,但過去兩周已出現明顯分化——光學網絡、數據中心及新興雲服務商(neocloud)在反彈中領跑,而內存和AI電力主題則明顯落後。
Tuteja同時警告,市場對聯儲局的情緒已從7月的「加息恐懼」轉向近乎「逢凶化吉」的樂觀預期,這一轉變削弱了此前存在的不對稱機會。他維持標普500年底目標8000點不變,但預計,未來一個半月標普將在相對窄幅區間內震盪,整體風險回報吸引力下降。在此背景下,他建議投資者對AI板塊採取更具選擇性的策略,而非追求高Beta的全面加倉。
強勁財報季未能提振股價,市場進入區間震盪
本輪財報季從數據層面看堪稱強勁。Tuteja指出,標普500已有90%的成分股公布二季度業績,其中64%的公司每股盈利超出市場一致預期至少一個標準差,為歷史最高水平之一,並推動2027年盈利預測上調2%。
然而,市場對這些超預期業績的反應異常冷淡。超預期一個標準差以上的個股,次日相對標普500的中位超額收益僅為33個點子,遠低於2010年以來95個點子的歷史中位數。科技板塊的表現更為疲軟——超預期的科技股次日反而平均跑輸標普500達99個點子。
Tuteja將這一現象歸因於市場情緒的結構性轉變。7月期間,客戶普遍降低風險敞口,全球基本面多空對沖基金經歷了過去四年中第二差的單月回撤。而當前,客戶淨頭寸已處於五年曆史的第67百分位,總頭寸更高達第89百分位,市場已不再處於低倉位狀態。
上周二標普500看漲期權單日成交量達400萬張,創歷史紀錄,短期看跌/看漲期權偏斜在兩日內的下降幅度也接近過去十年最大值——這些信號均指向情緒的快速轉暖。
市場對聯儲局加息從「恐懼」轉向「自滿」,對沖價值上升
Tuteja認為,當前市場對9月聯儲局議息會議的定價已呈現出一種「怎麼都好」的樂觀邏輯:要麼聯儲局以"鴿派加息"方式穩定長端利率曲線,要麼按兵不動、令「輪動擴散」交易在強勁盈利背景下延續。兩種情景均隱含油價將大幅走低的前提。
在當日CPI數據公布前,買方機構對核心通脹的一致預期約為21至22個點子,9月加息概率約為50/50。資金流向顯示,市場對鴿派結果的倉位佈局明顯多於對鷹派意外的防禦準備。
Tuteja指出,這種從「恐懼」到「自滿」的情緒切換,正是當前大盤指數風險回報趨於平淡的核心原因。
他建議,若CPI後市場出現反彈,可考慮買入標普500剔除AI成分股(SPXXAI)的看跌價差期權,作為對沖9月議息會議前宏觀不確定性的工具。他給出的參考結構為:SPXXAI 9月到期90/97%看跌價差,指示成本約為0.93%,期限19天。
AI交易內部分化:基本面分歧開始主導定價
Tuteja將AI板塊的分化歸結為基本面與技術面的雙重驅動。
從基本面看,高盛科技股分析師Peter Callahan指出,雖然7月的拋售在很大程度上屬於技術性調倉,但開源模型的興起以及市場對AI資本開支「瓶頸」所在的持續討論,已悄然引發基本面層面的敘事轉變。隨着2027年資本開支路徑在二季度財報後逐漸清晰,投資者開始更仔細地審視各子主題的盈利持續性。
Callahan特別點出兩個新興討論焦點:
其一,軟件板塊中「推理經濟」概念升溫,SNOW、DDOG、PLTR、CRWD、PANW、OKTA、TWLO等對大模型和算力瓶頸不敏感的AI應用受益股獲得更多關注;
其二,內存(DRAM、NAND、HDD)板塊的投資邏輯正從"均價與毛利率驅動的盈利上修"轉向"穩定性、長期協議及資本回報驅動的估值擴張",爭議明顯增加。
此外,電力主題還面臨中期選舉前政策不確定性及ERCOT監管問題的額外壓力。
槓桿ETF贖回與引伸波幅高企,制約AI板塊反彈動能
從技術面看,Tuteja援引數據顯示,美國半導體槓桿ETF的資產管理規模目前約為990億美元,較高峯時的1570億美元大幅縮水。
值得注意的是,7月拋售期間市場曾出現約150億美元的"超額"買入——即相對於現貨下跌幅度,投資者額外申購了槓桿ETF。但進入8月,現貨反彈帶來的淨值回升是AUM增長的唯一來源,實際上投資者正在藉助反彈贖回份額、減少敞口。
引伸波幅市場反映出客戶在重新押注這些股票時持觀望態度。這很可能是因為持倉結構已更趨健康,且槓桿型ETF的過度看漲頭寸有所減少。
自7月29日以來,高盛AI龍頭籃子(GSTMTAIP)的加權平均引伸波幅已下降逾10個波動率點,降幅達14.3%;相比之下,SPXXAI的引伸波幅僅下降3個波動率點,降幅11.8%。
儘管如此,AI板塊引伸波幅相對於大盤的溢價仍處於2023年初以來(剔除過去兩個月)的最高水平,這使得通過期權表達多頭或買入上行保護的成本依然高昂,構成客戶重新入場的障礙。
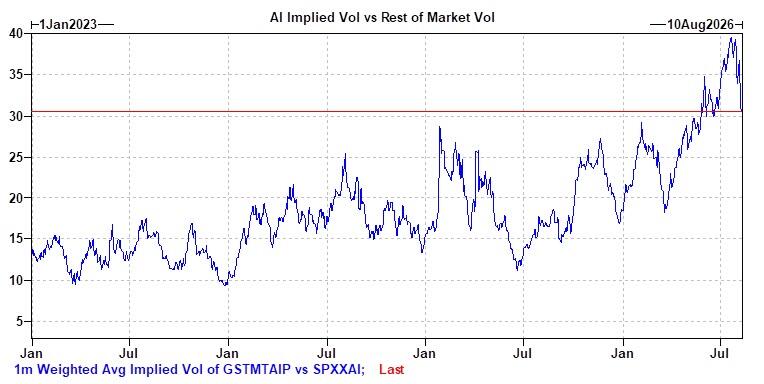
Tuteja建議,在當前引伸波幅水平下,買入正股併疊加看漲期權比率價差(call ratio overlay),或通過賣出看跌期權為看漲價差孖展,比全面高Beta加倉更具性價比。
他給出的參考結構為:賣出GSTMTMEM 12月31日到期85%看跌期權,買入115/150%看漲價差,指示淨成本約1.45%,期限50天。
牛市邏輯未變,但高速追漲階段或已過去
綜合來看,Tuteja的核心判斷並非看空,而是呼籲降低預期節奏。
他維持標普500年底8000點目標,但認為AI交易的高速、高Beta階段已基本結束。光學網絡、數據中心和新興雲服務商仍具吸引力,但內存和電力主題面臨更多基本面質疑,需要更審慎的甄別。
在更宏觀的層面,隨着市場從"恐懼聯儲局"轉向"對聯儲局自滿",此前存在的不對稱機會已大幅收窄。投資者需要在更精細的主題選擇和更合理的風險管理框架下,重新評估AI敞口的佈局方式。