專題:聚焦基金公司2026半年報
隨着興業證券2026年半年報的發布,其控股參股公司興證全球基金(以下簡稱「興全基金」)的經營數據也同步揭曉。
8月19日,興業證券發布2026年半年度報告。上半年,興業證券實現營業收入67.3億元,按年增長24.54%;淨利潤21.3億元,按年增長60.08%。
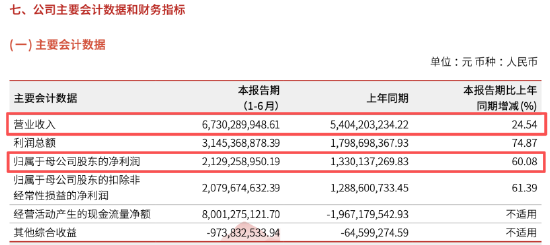 數據來源:公司公告
作為其重要利潤來源,興全基金上半年經營表現同樣亮眼。截至2026年6月30日,興全基金上半年實現營業收入22.91億元,淨利潤10.12億元。對比2025年上半年的17.85億元營收和7.19億元淨利潤,按年增幅分別約為28.3%和40.7%。
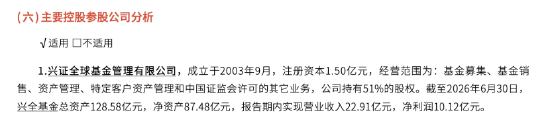 數據來源:公司公告
管理規模來看,截至2026年6月末,興全基金公募管理規模達到8492億元,若計入專戶等非公募業務,整體管理規模突破9200億元,年內增量超過1000億元。
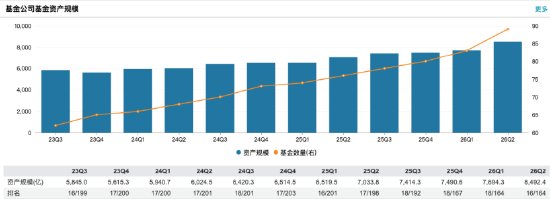 數據來源:WIND
從產品結構來看,貨幣市場型基金以4740.55億元的規模佔比最大,貢獻了主要的規模增量;債券型基金規模2044.07億元,混合型基金規模1338.24億元,股票型基金僅110.32億元,規模相對較小。FOF基金以271.74億元的體量在行業內排名靠前,養老Y份額保有規模位居行業前三,但這部分業務對整體管理費收入的貢獻仍有限。
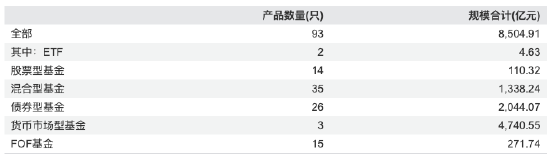 數據來源:WIND
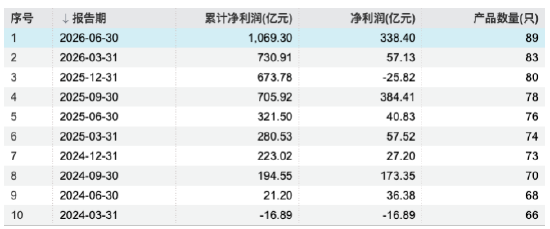
從2026年二季度數據來看,興全旗下89只產品當期淨利潤合計338.40億元,今年以來累計淨利潤達到1069.30億元。
 數據來源:WIND
但拉長時間維度,利潤的波動幅度不容忽視。2026年一季度,公司旗下公募產品淨利潤合計57.13億元,到二季度躍升至338.40億元,按月增長近5倍,但仍未超越2025年三季度的384.41億元高點。
再往前追溯,2024年一季度曾出現-16.89億元的季度虧損,2025年四季度也錄得-25.82億元的負收益。這種盈利的大幅起落,反映出公司業績對權益市場貝塔的依賴度仍然較高,絕對收益的穩定性有待檢驗。
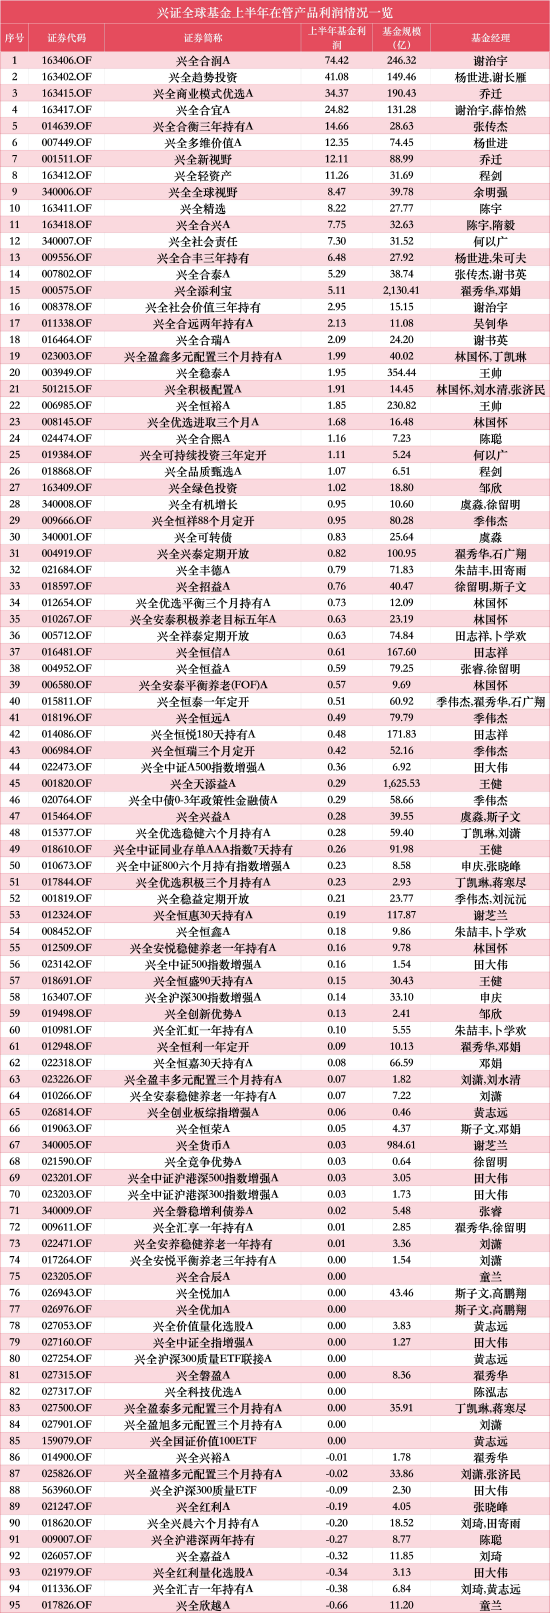
從上半年單隻產品的利潤貢獻來看,興全合潤以74.42億元的淨利潤排在首位,興全趨勢投資、興全商業模式優選分別以41.08億元和34.37億元緊隨其後。僅這三隻產品合計利潤已接近150億元,利潤來源高度集中於少數頭部產品。
 數據來源:WIND
另一方面,並非所有產品都實現了正收益。二季報顯示,有十餘隻產品當期利潤為負,其中興全滬港深兩年持有虧損2722.01萬元,興全嘉益虧損3173.13萬元,興全紅利量化選股A虧損3441.37萬元,興全欣越虧損6587.06萬元。虧損產品主要集中在滬港深主題、紅利策略以及部分次新權益類產品上。
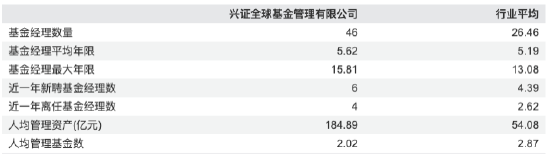
從團隊配置來看,興全基金共有46位基金經理,高於行業平均的26.46人;基金經理平均從業年限5.62年,也略高於行業均值5.19年。值得注意的是,其人均管理資產規模達184.89億元,是行業平均54.08億元的3.4倍;人均管理產品2.02只,低於行業均值2.87只。
 數據來源:WIND
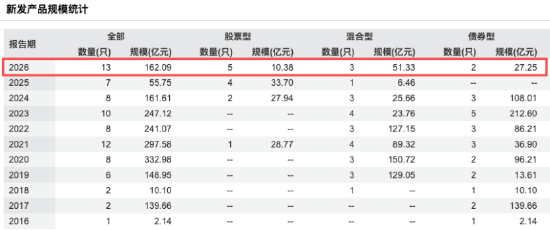
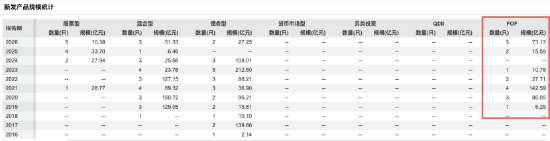
從新發節奏來看,2026年上半年,興全基金共新發了13只產品,合計募集規模162.09億元,發行數量已超過2025年全年的7只。其中,雖然股票型產品募資乏力,5只合計10.38億元,單隻平均約2億元;FOF類產品在上半年也發行了3只,合計規模73億元。
 數據來源:WIND
回溯歷史數據,興全在FOF領域的佈局其實較早。2020年曾發行3只FOF,合計募集86.05億元;2021年發行4只,合計142.59億元,是FOF發行的峯值年份。此後2023年和2025年分別僅有1只和2只FOF新發,規模分別為10.76億元和15.59億元,整體節奏偏緩。
2026年上半年一口氣發行3只FOF,節奏有所加快。綜合來看,無論是股票型還是FOF產品,投資者對含權類資產的認購熱情整體仍偏謹慎。權益類產品單隻僅2億元的體量,與公司主動管理能力在業內的口碑並不匹配;FOF雖然受益於養老第三支柱的政策推動,但短期內的規模貢獻仍相對有限。
 數據來源:WIND
2025年6月27日,證監會正式覈准興全基金在新加坡設立一家子公司,全稱為「興證全球資產管理(新加坡)有限公司」,註冊資本為1000萬新幣。從新加坡子公司的有序推進,到養老基金Y份額保有規模位居行業前三,興全基金顯然不滿足於只做一家「小而美」的公司,而是試圖在「大而專」的道路上走得更遠。
但利潤的高波動、規模增長對貨幣基金的依賴、權益新發產品的持續低迷,以及部分主題型產品的虧損,都構成了不容迴避的結構性問題。在公募行業競爭加劇、費率改革持續深化的背景下,能否在保持規模增長的同時,熨平利潤波動、提升多策略產品的盈利能力,仍是其下半年乃至更長時間內面臨的實質性考驗。