張一系金融街證券股份有限公司首席經濟學家、中國首席經濟學家論壇理事
根據乘聯會的數據,2026年上半年,我國乘用車(廣義)銷量按年下降20.4%,半年銷量回到2013年水平。乘用車銷售額佔了社會商品零售總額的10%左右,其變化對社會商品零售總額影響巨大,同時也是衡量居民消費支出意願的重要指標。剖析乘用車銷量變化原因,對於判斷經濟態勢、刺激內需的方向等都具有重要的參考意義。
一、國際視角看,乘用車銷售的大幅波動並非常見現象
乘用車作為可選的大類耐用品,其波動性較一般可選消費品強,銷售變化在正負10%以內都是合理區間,且大幅下跌(跌幅超10%)的情況極為少見。梳理美國、日本和韓國乘用車的銷售變化,可以發現,1980年以來,出現10%以上跌幅較為罕見,需要多個因素共振。
一是宏觀基本面出現重大變化是導致乘用車大幅下跌的主要因素。如1991年日本泡沫經濟破滅,當年乘用車銷量下降-4.6%,之後連續三年負增長,累計下降17.7%;2008年,次貸危機引發國際金融危機,當年美國乘用車銷量下降17.5%。同樣,在1990年兩德統一之後,德國出現了戰後的第一次經濟衰退,這也導致1993年德國新車銷售下降18.7%。
二是市場飽和是銷售出現大幅下跌的重要背景。覆盤美國、日本和德國等乘用車出現大幅下降的時候,一個重要的背景就是汽車市場滲透率與保有量已達到高位飽和水平。1990年日本和2007年美國的汽車保有量分別是288輛/千人和826輛/千人。之後,雖然日本汽車保有量提高到500輛/千人,但新車銷售再也沒有回到1990年的水平。同樣,1991年也是德國新車銷售的高峯,當年銷售超過了400萬輛,之後再也沒有回到這一水平。2007年,美國新車銷量、汽車市場滲透率均已處於歷史高位。之後雖然美國走出國際金融危機影響,但新車銷售和保有量仍基本與危機前持平。
從宏觀角度看,汽車消費是居民支出的一個重要部分,受居民消費支出的能力和意願影響巨大。若制約居民消費的收入、預期等核心因素未能改善,在相當長的時間內,乘用車的新車銷售會持續低迷,難以依靠行業周期性因素迅速出現反彈,如1990年代和2000年以後的日本,歐債危機中的德國等等,其新車市場都經歷過數年的持續下行。
二、當前乘用車市場發展符合我國經濟發展階段
我國乘用車市場起步較晚,2001年以後家庭用車纔開始真正普及,並迎來爆發。2010年,我國就超過美國,成為全球最大的乘用車市場。2025年,我國乘用車銷量超過2400萬輛,較排名第二的美國多了800萬輛,是當之無愧的全球第一乘用車市場。汽車市場的爆發,帶來一個問題就是:我國乘用車市場的高速發展是否與當前經濟發展階段相匹配。如果是肯定的,那麼當前的調整可能只是一個周期性波動,隨着外部環境的好轉,乘用車銷售還是能夠回到原來區間。如果是否定的甚至乘用車市場超前發展了,那麼此輪調整之後,汽車市場可能持續萎靡,直至迴歸到正常水平。
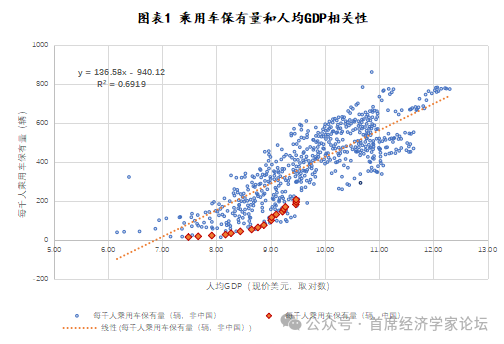
聯合國歐洲經濟委員會提供了全球不同發展階段、不同經濟規模的56個經濟體957個汽車保有量/千人的數據,同時根據現價美元人均GDP數據,可以發現汽車保有量/千人與人均GDP之間存在明顯的線性關係,即人均GDP越高,汽車保有量越高。簡單的迴歸方程顯示,二者的決定係數達到0.69,收入水平決定汽車保有量水平,這也符合一般的經濟直覺。將我國的數據單拉出來,可以發現,即使經過20多年的高速發展,從國際比較看,我國汽車千人汽車保有量仍在國際水平的下沿。2025年,我國人均GDP13953美元,按照國際中樞,我國汽車保有量應該在300輛/千人以上,較目前220輛/千人的水平應該再提高80輛/千人。
另一個可以佐證的是,在相同的發展水平下,我國汽車千人乘用車保有量基本與東亞經濟體一致。1986年的日本和1996-2000年的韓國,彼時人均GDP都在1.3萬美元左右,而乘用車的保有量分別是229輛/千人和250輛/千人左右,與我國當前保有量水平基本一致。
無論是國際大樣本還是與我國發展模式相近的東亞鄰國的比較,都說明儘管經過了20多年的爆發式增長,但我國乘用車市場的發展基本還是與我國經濟發展相匹配,並沒有超過經濟所處的階段。
數據來源:世界銀行WDI數據庫、聯合國歐洲經濟委員會、金融街證券研究所
圖表2 主要經濟體可比時期汽車保有量
國家 | 對標人均GDP時期 | 千人保有量 |
美國 | 1981年(人均GDP≈1.40萬美元) | 約687輛 |
日本 | 1986年(人均GDP≈1.91萬美元) | 約229輛 |
韓國 | 1996年(人均GDP≈1.34萬美元) | 約210輛 |
中國 | 當前(人均GDP≈1.38萬美元) | 約220輛 |
數據來源:Wind、金融街證券研究所
三、需求飽和階段,政策對乘用車市場影響巨大
從國際視角和我國乘用車市場發展來看,我國乘用車新車銷售出現大幅波動並非一個正常情況。一是,儘管持續高速增長,但我國乘用車市場發展並沒有超過我國經濟所處的階段,並未透支經濟發展潛力、不存在超前發展的情況;二是,我國經濟仍然保持平穩增長,並沒有出現其他經濟體市場調整時所經歷的經濟大幅波動情況;三是相對於市場飽和之後出現的大幅調整,我國乘用車保有量仍有提高的空間。之所以出現這種情況,主要是當前乘用車市場進入短期需求飽和階段。
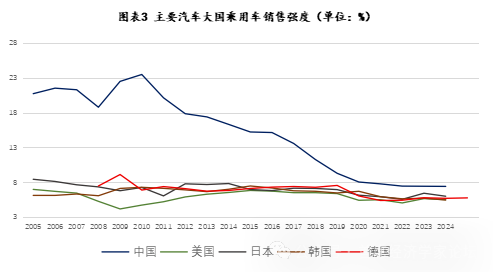
目前我國千人保有量約為220輛,僅為日本、韓國和德國的一半左右,但2016年以來,新車需求提前進入成熟市場的低銷售強度區間,從15%左右的水平下降到8%左右的水平,接近成熟市場5-6%的水平。這種變化不是傳統意義的「物理保有量飽和」,而是「有效購車需求的階段性飽和」,即保有量(理論空間)尚未飽和,但當期願意且能夠買車的需求已提前進入成熟市場的低強度區間。從乘用車銷售增速看,2017年就從之前的兩位數增長降到個位數增長,之後連續三年負增長。2021年之後雖然恢復正增長,但增速已經顯著放緩。這也是「購車需求階段性飽和」的另一個證據。在沒有大的宏觀衝擊但階段性需求飽和的情況下,此次銷量大幅下滑20%,核心原因是前期政策撬動的需求集中釋放、後期需求快速空檔化。
數據來源:Wind,日本汽車產業報告協會(AIRIA),韓國國土交通部(MOLIT),美國聯邦公路管理局(FHWA)、德國聯邦機動車運輸管理局(KBA)、金融街證券研究所
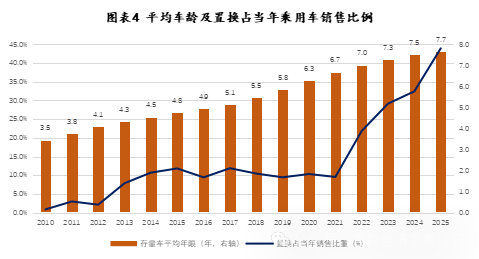
一直以來,針對汽車行業的產業政策是穩消費、調結構、促產業的重要逆周期調控手段。2020年以來,針對汽車行業出台了新能源補貼、以舊換新、購置稅優惠等政策,其中以舊換新、購置稅優惠是當前的汽車產業政策的核心政策。相對於2026年,政策主要有兩大變化,一是針對新能源車購置稅政策由2025年的全免轉變為2026年和2027年的減半;二是以舊換新政策由原來的定額補貼轉變為按車價補貼並且設定上限,相對於2025年補貼邊際有所降低。2025年,我國廣義乘用車銷量達2403萬輛,私人汽車保有量年度新增1347萬輛,其中1056萬輛新車銷量來源於舊車置換,置換消費成為車市核心支撐,也就是新車銷量中的43.9%(舊車置換數量/當年新車銷量)是替換已有舊車。這一比重較2023年提高了將近15個百分點。在市場平均車齡小幅提升、居民收入未出現大幅增長的背景下,這15個百分點絕大部分應該來自政策的刺激。根據2025年的銷量,倒算出來大約300多萬輛增量有可能來自政策刺激。一旦政策力度、補貼規則發生調整,市場銷量就會出現明顯波動。在2026年以舊換新政策減弱的情況下,隨着約300萬輛的新增購買消失,乘用車市場相應出現較大調整。
數據來源:iFind、金融街證券研究所何修桐計算
四、收入和收入預期是穩定消費的關鍵
綜合來看,儘管當前乘用車市場出現了較大調整,無論是國際範圍內的比較,還是與東亞經濟體的對比,都不支持這種大幅度的調整意味着乘用車市場已經見頂的結論。當前這種調整並非宏觀環境發生巨大波動,更多是需求階段飽和情況下,政策退坡所致。從2009年開始,針對汽車產業出台的相關財稅政策一直就是逆周期調節政策的重要內容。財稅刺激政策僅能提前釋放、短期放大消費需求,但改變不了收入與收入預期決定的購車能力邊界。隨着汽車保有量的上升,置換需求在新購車需求中比重逐步上升,乘用車市場受政策影響更大,也更容易造成更大幅度的脈衝回落。
汽車產業是我國國民經濟戰略性、支柱性產業,具備鏈條長、關聯度高、帶動性強、乘數效應顯著的特點,是穩增長、擴內需、強制造、保就業、促創新的核心抓手,對國民經濟發展具有不可替代的作用。汽車消費佔商品消費比重10%,下降20%,影響商品消費兩個百分點,是導致當前社會消費品零售低增長的核心因素。穩汽車就是穩消費。尤其當前汽車產業電動化、智能化、網聯化轉型加速,深度融合新能源、人工智能、自動駕駛、高端芯片等前沿技術,是科技創新的重要試驗場與落地載體。汽車產業做大做強,是持續推動製造業轉型升級、技術迭代升級的重要抓手,是助力我國從製造大國向製造強國轉型的重要載體。
在當前內需不足、居民收入恢復基礎尚不牢固的背景下,繼續針對汽車消費出台政策的邊際效應已經大大減弱。需要通過更加有效的逆周期政策,穩定就業和收入預期,再輔以可預期、更精準的汽車消費政策,才能把中長期保有量空間轉化為可持續的內需增長。當前,在固定資產投資持續下行的情況下,應落實好國務院第十二次會議的要求,加緊利用好當前的時間窗口,圍繞「六張網」建設,依託政策性金融工具加大資金支持,抓緊推進相關項目落地,推動投資企穩回升,從而穩就業、穩收入,為汽車消費的修復奠定基礎,真正推動擴內需從「單點式、階段性政策刺激」走向「系統性回暖」。從長遠看,推動汽車保有量的持續提升,本質是擴大消費的核心內容,也依賴於收入分配、養老保障等系統性工程,當然這是一個更加長遠的目標,需要更長時間籌劃和安排。