台媒報道,中國大陸的太陽能光電產業歷經長期反內卷政策後,上游多晶硅與電池價格近期全面大幅反彈,最新報價漲幅均高達二成以上,業界視為太陽能產業有望出現新拐點。
具體數據到底有多好?
多晶硅現貨價一天之內暴漲23.8%,每噸來到人民幣3.9萬元;太陽能電池價格同步上漲,最新報價激增到每瓦人民幣0.34元,漲幅逼近26%;光電玻璃報價漲價超過10%。
漲價具體的推力是什麼?
是8月6日,通威股份、協鑫科技、大全能源、新特能源等八大多晶硅龍頭齊聚上海,簽署《反內卷倡議書》,承諾所有產品售價不得低於完全成本,企業互相監督舉報。
上述八家企業總產能約285萬噸,業內佔比超過八成,這個集體行動直接改變了市場供需預期。
而最終的推力,其實是源自政策,即媒體所說的反內卷政策。
7月份,這個政策有了進一步的執行措施,包括:
7月2日,《硅單晶單位產品能源消耗限額》等三項強制性國家標準正式發布,將於2027年1月1日實施;
7月27日,《光伏行業成本覈算模型通則》落地,統一了全產業鏈成本口徑。
7月31日,市場監管總局在江蘇鹽城對光伏行業開展價格合規指導,強調"做好企業成本覈算與價格監管執法銜接"。
能耗國標劃紅線、成本通則定標尺、價格合規促執法,三管齊下意味着光伏行業"反內卷"已從倡議走向制度化、規範化,落後產能出清預期大幅增強。
不少海外機構,看好太陽能板塊有機會在明年迎來轉虧為盈。
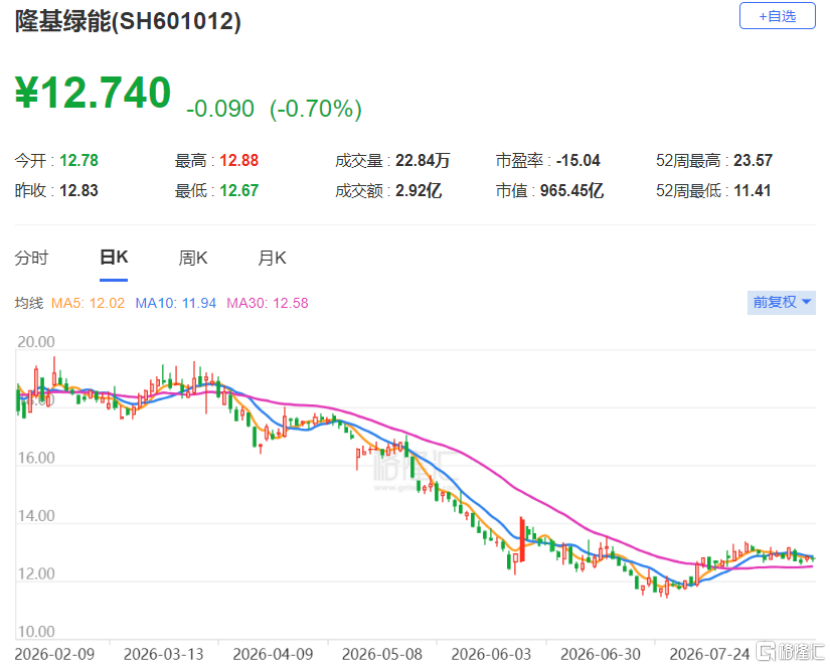
股價上,從7月底至今,龍頭公司經歷過一波小反彈,不過幅度還不算高,和之前的下跌相比,修復幅度也很低。好處就是,如果太陽能板的價格繼續上漲,那股價修復的空間還是不小的。
不過,需要警惕的是,當前光伏行業仍處於"強預期、弱現實"的博弈階段。
從供給端看,多晶硅產量仍在增長,7月份產量增至10.46萬噸,預計8月份將進一步攀升至11.41萬噸;庫存方面,截至7月底硅片庫存已升至28.5GW,全鏈條折算總庫存高達65—70萬噸。
從需求端看,2026年上半年我國新增光伏裝機僅72.07GW,按年下降66.04%,終端需求尚未顯現好轉跡象。
此外,本輪硅料自律再度引發壟斷質疑聲。
今年1月,被稱為硅料收儲的多晶硅產能整合就曾突遭反壟斷警告,光伏行業協會及多家龍頭企業被市場監管總局約談。
這又引出一個新問題,那就是如何在反內卷與反壟斷之間找到平衡。
總的來說,光伏板塊的反內卷政策確實正在發揮效果,多晶硅價格暴漲、產業鏈全面漲價的趨勢已經確立。
但真正的拐點,不是單單取決於政策落地的力度,而是要回歸到商業本質,迴歸到供需格局,迴歸到價格機制,迴歸到企業業績,而這些,只能最終取決於產能出清的程度、終端需求修復的節奏,以及價格的變化。
作為投資者,在關注漲價紅利、股價反彈的同時,也需要時時警惕強預期、弱現實這類常見的風險。