
債市正在發出警報

出品 | 妙投APP
作者 | 丁萍
頭圖 | 視覺中國
市場大調整的信號,越來越明顯。
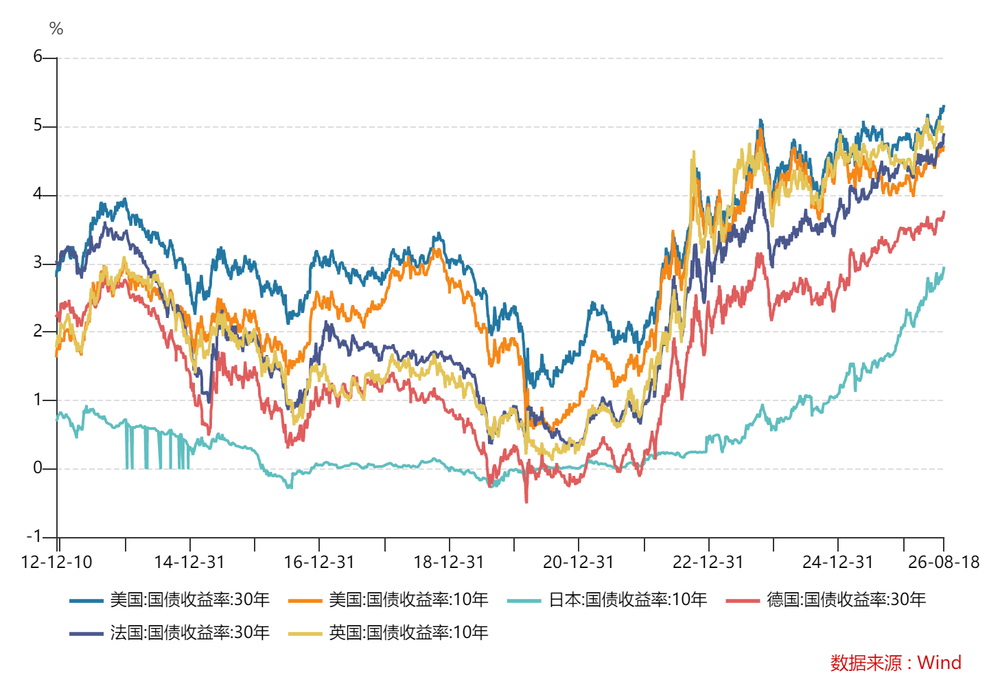
8月18日,美國30年期國債收益率一度升至5.338%,創2007年6月以來新高。
長端利率上漲並不只發生在美國。
日本10年期國債收益率同期升至2.95%,創1996年以來的新高;德國、法國等歐洲主要經濟體的長期國債收益率,也都處於多年高位。英國10年期國債收益率近期也再次突破5%。
全球主要經濟體的長端利率此前已經普遍走高,但到了現在,這輪上漲仍沒有停下來的跡象,風險進一步累積。
可與此同時,股票市場並沒有出現與之匹配的調整。
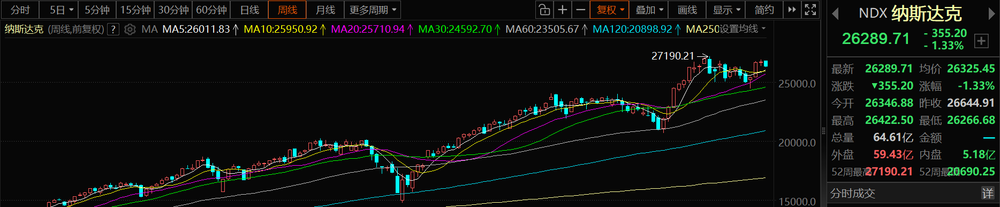
截至8月18日收盤,美股標普500和納斯達克今年仍然保持兩位數漲幅。當天美股雖然出現回調,納斯達克跌幅達到1.33%,但距離真正意義上的深度調整,還有相當距離。
(圖片來源:東方財富)
這就出現了一個很有意思的矛盾:債券市場在不斷提高資本的價格,股票市場卻還在按照過去的邏輯給成長資產定價。
但是我們認為,市場大調整的信號正在越來越強,而現在最需要警惕的,正是長端利率。


我們先解釋一個問題。
為什麼我們要盯着30年期美債收益率?是因為收益率上漲首先打擊成長股。
成長股的利潤大部分在未來。假設一家公司的利潤現在只有1億元,但市場認為它五年以後能夠賺10億元,那麼今天願意給它很高的估值。
問題在於,5年以後的10億元,需要折算到今天。折現率越低,未來的錢越值錢。折現率越高,未來的錢就越不值錢。這其實就是成長股估值最簡單的邏輯。
所以過去兩年,只要通脹回落,聯儲局就有降息空間,市場利率就會往下走,成長股的估值也就有了支撐。
但現在情況開始發生變化。
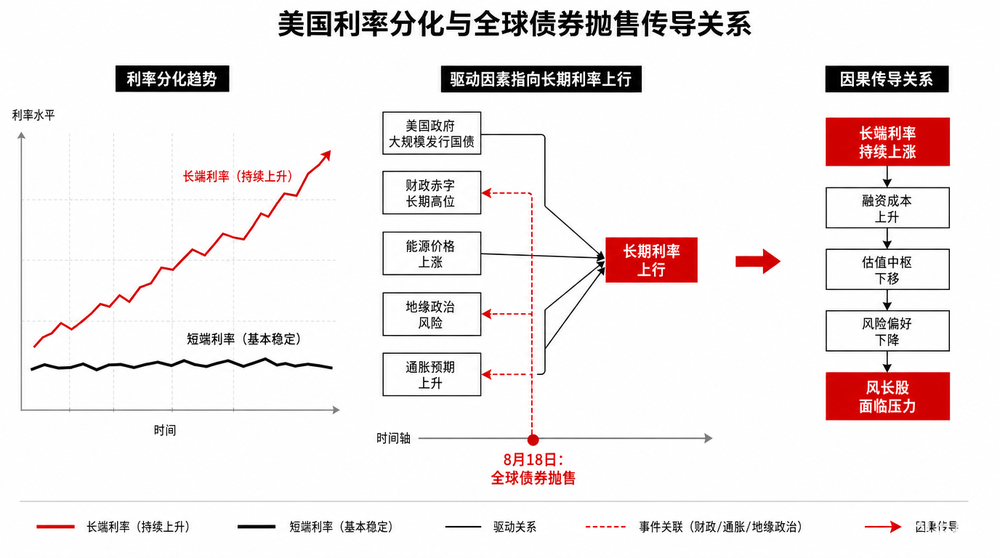
短端利率沒有明顯上升,長端利率卻持續走高,這意味着市場正在交易另外一套東西。美國政府需要發行大量國債,財政赤字長期處於高位;與此同時,能源價格、地緣政治、通脹預期又給長期利率增加了新的壓力。8月18日的全球債券拋售,背後就同時存在財政、通脹和地緣政治因素。
長端利率不斷上漲,成長股就會面臨天然的壓力。
(圖片來源:AI製圖)
尤其是現在很多科技公司的估值,本身已經包含了非常高的增長預期。市場給它們的價格,已經不是在交易能不能增長,是在交易未來能不能持續超預期。利率低的時候,這種定價方式沒有那麼大的問題——資本便宜,市場願意等待。
但當利率越來越高以後,耐心也會變得昂貴。
更麻煩的是,持續走高的不只是美債長端利率,日本和歐洲主要經濟體的長端利率也在不斷上行,其中日本尤為值得關注。
日本是全球重要的債券市場,也是美債最大的海外持有國。根據美國財政部TIC數據,截至2026年5月,日本持有美國國債約1.1431萬億美元。
過去很長一段時間,日本國內利率極低,日本銀行、壽險、養老資金等機構需要配置大量海外資產。目前日本10年期國債收益率已經接近3%,日本機構重新評估海外資產的收益風險,是非常自然的事情。
雖然說,日本長端利率上漲,並不意味着日本機構一定會大規模拋售美債,但全球資金配置是在發生邊際變化。哪怕不是大量賣掉美債,只要新增資金少配置一些美債,或者到期資金更多留在日本國內,也會加大美債市場的壓力。
如果這種資金配置變化持續,就會進一步推高美債長端利率,成長股面對的估值壓力也會隨之加大。
現在30年美債已經站到了5.3%的高位。投資者糾結的是,我把錢放在一個長期國債裏,已經可以獲得5%左右的名義收益,那麼我為什麼還願意用非常高的估值去買一家多年以後才能兌現利潤的公司?
這就是長端利率上漲對股市最直接的衝擊。


這其實是整個問題最有意思的地方。
如果利率上漲這麼重要,為什麼美股還在漲?我們認為主要是政策層面的預期管理。
就如我們過去所表達的,美股不能大跌,它們的孖展目標還沒有達成。
目前美國科技巨頭仍在持續加碼數據中心、算力基礎設施和AI研發投入,大量AI相關企業也處於孖展擴張階段。無論是OpenAI、Anthropic這樣的大模型公司,還是算力、芯片、機器人等新興企業,都需要持續獲得資本支持。如果市場出現大幅調整,就會影響孖展環境,整個AI投資周期會被拖累。
所以我們看到每當美股暴跌,白宮或者聯儲局就出來釋放積極信號,不是暗示未來仍有降息空間,就是表示美伊衝突出現緩和的跡象,提振市場情緒。
第二個支撐是盈利,尤其是AI。過去兩年,AI產業最大的特點,就是它給了資本市場一個非常漂亮的解釋。
估值貴?沒關係,盈利會增長。資本開支高?沒關係,只要這些投入最終能夠轉化成更多的收入、利潤和現金流。
於是,股票市場實際上形成了一個簡單的計算:只要盈利增長足夠快,就可以消化更高的估值。但這套邏輯正在面對一個越來越高的門檻。利率上漲以後,企業需要創造更多的利潤,才能支撐原來的估值。
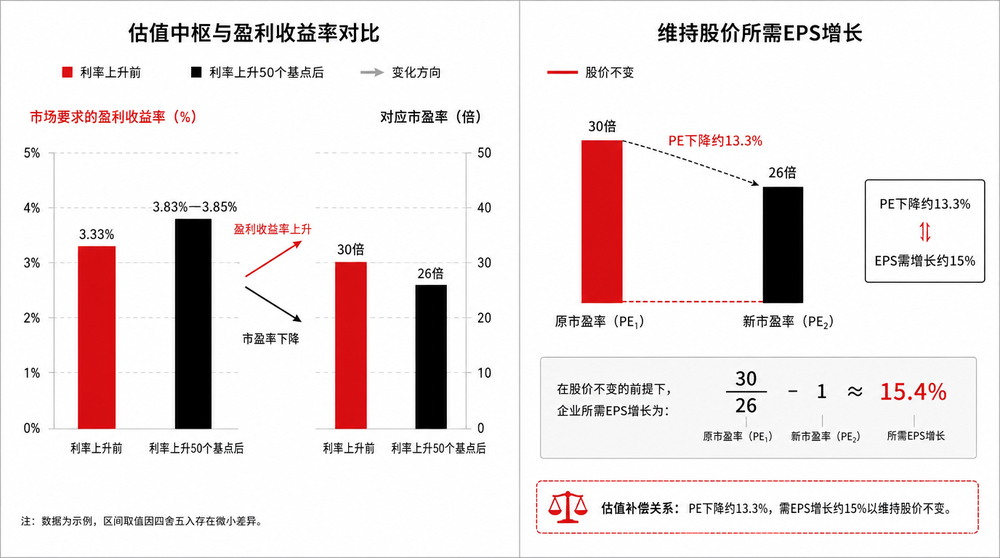
假設一家公司現在是30倍PE,對應3.33%的盈利收益率。先不考慮盈利增長、風險溢價變化等複雜因素,只做一個粗略的假設:長期利率每上升50個點子,市場要求的盈利收益率也提高50個點子。
如果利率上升導致估值中樞從30倍壓到26倍,那麼企業未來就需要大約15%的EPS增長,才能讓股價維持不變。
(圖片來源:AI製圖)
(妙投注:這不是一個完整的DCF模型,只是為了說明一個很簡單的問題)


說到這裏,我們的判斷其實比較明確。
市場已經進入一個需要高度警惕的階段,除了長端利率繼續上行,還有另一個風險信號值得關注,就是AI鉅額資本開支帶來的回報,開始跟不上投入的增長。
今年以來,AI產業的資本開支依然非常龐大。微軟、Meta、Alphabet、亞馬遜等科技巨頭都在持續投入數據中心、芯片和基礎設施。
但這些錢砸進去以後,什麼時候能夠變成更多的錢?這其實可以拆成一條很清楚的鏈條:資本開支增加 → AI算力和基礎設施增加 → AI業務收入增長 → 利潤增長 → 經營現金流增長 → 覆蓋資本開支。
前半段已經發生了,現在需要驗證的是後半段。目前已經出現了一些值得警惕的信號。
Alphabet今年資本開支指引已經上調至1950億—2050億美元。第二季度,公司雲業務收入增長82%,但自由現金流卻首次轉負,為-59億美元。
Meta第二季度自由現金流只有7.84億美元,按年大降91%;與此同時,公司把2026年資本開支指引提高到1300億—1450億美元。
當長端利率已經站上5.3%,AI資本開支也在繼續創新高,而現金流承壓的信號已經出現,市場也到了必須重新算一筆賬的時候。
總之,妙投認為:利率上行,股市需要一場深度調整。這對於過去漲幅巨大、估值很高、盈利預期又非常滿的資產來說,適當擠掉一些泡沫,可能反而是一件好事。
一個市場如果一直上漲,估值越來越高,所有人都相信AI會帶來無限增長,反而容易積累更大的風險。高估值下來一點,過高的預期下來一點,資金重新尋找性價比,這樣也有利於下一輪行情。
免責聲明:本文內容僅供參照,文內信息或所表達的意見不構成任何投資建議,請讀者謹慎作出投資決策。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
想漲知識 關注虎嗅視頻號!