原創 朱世明 鏈法筆記
這兩天,除了牛來這個meme幣爆火,還有一個非常重要的消息莫過於SEC在8月18日提交的Regulation Crypto Assets提案。
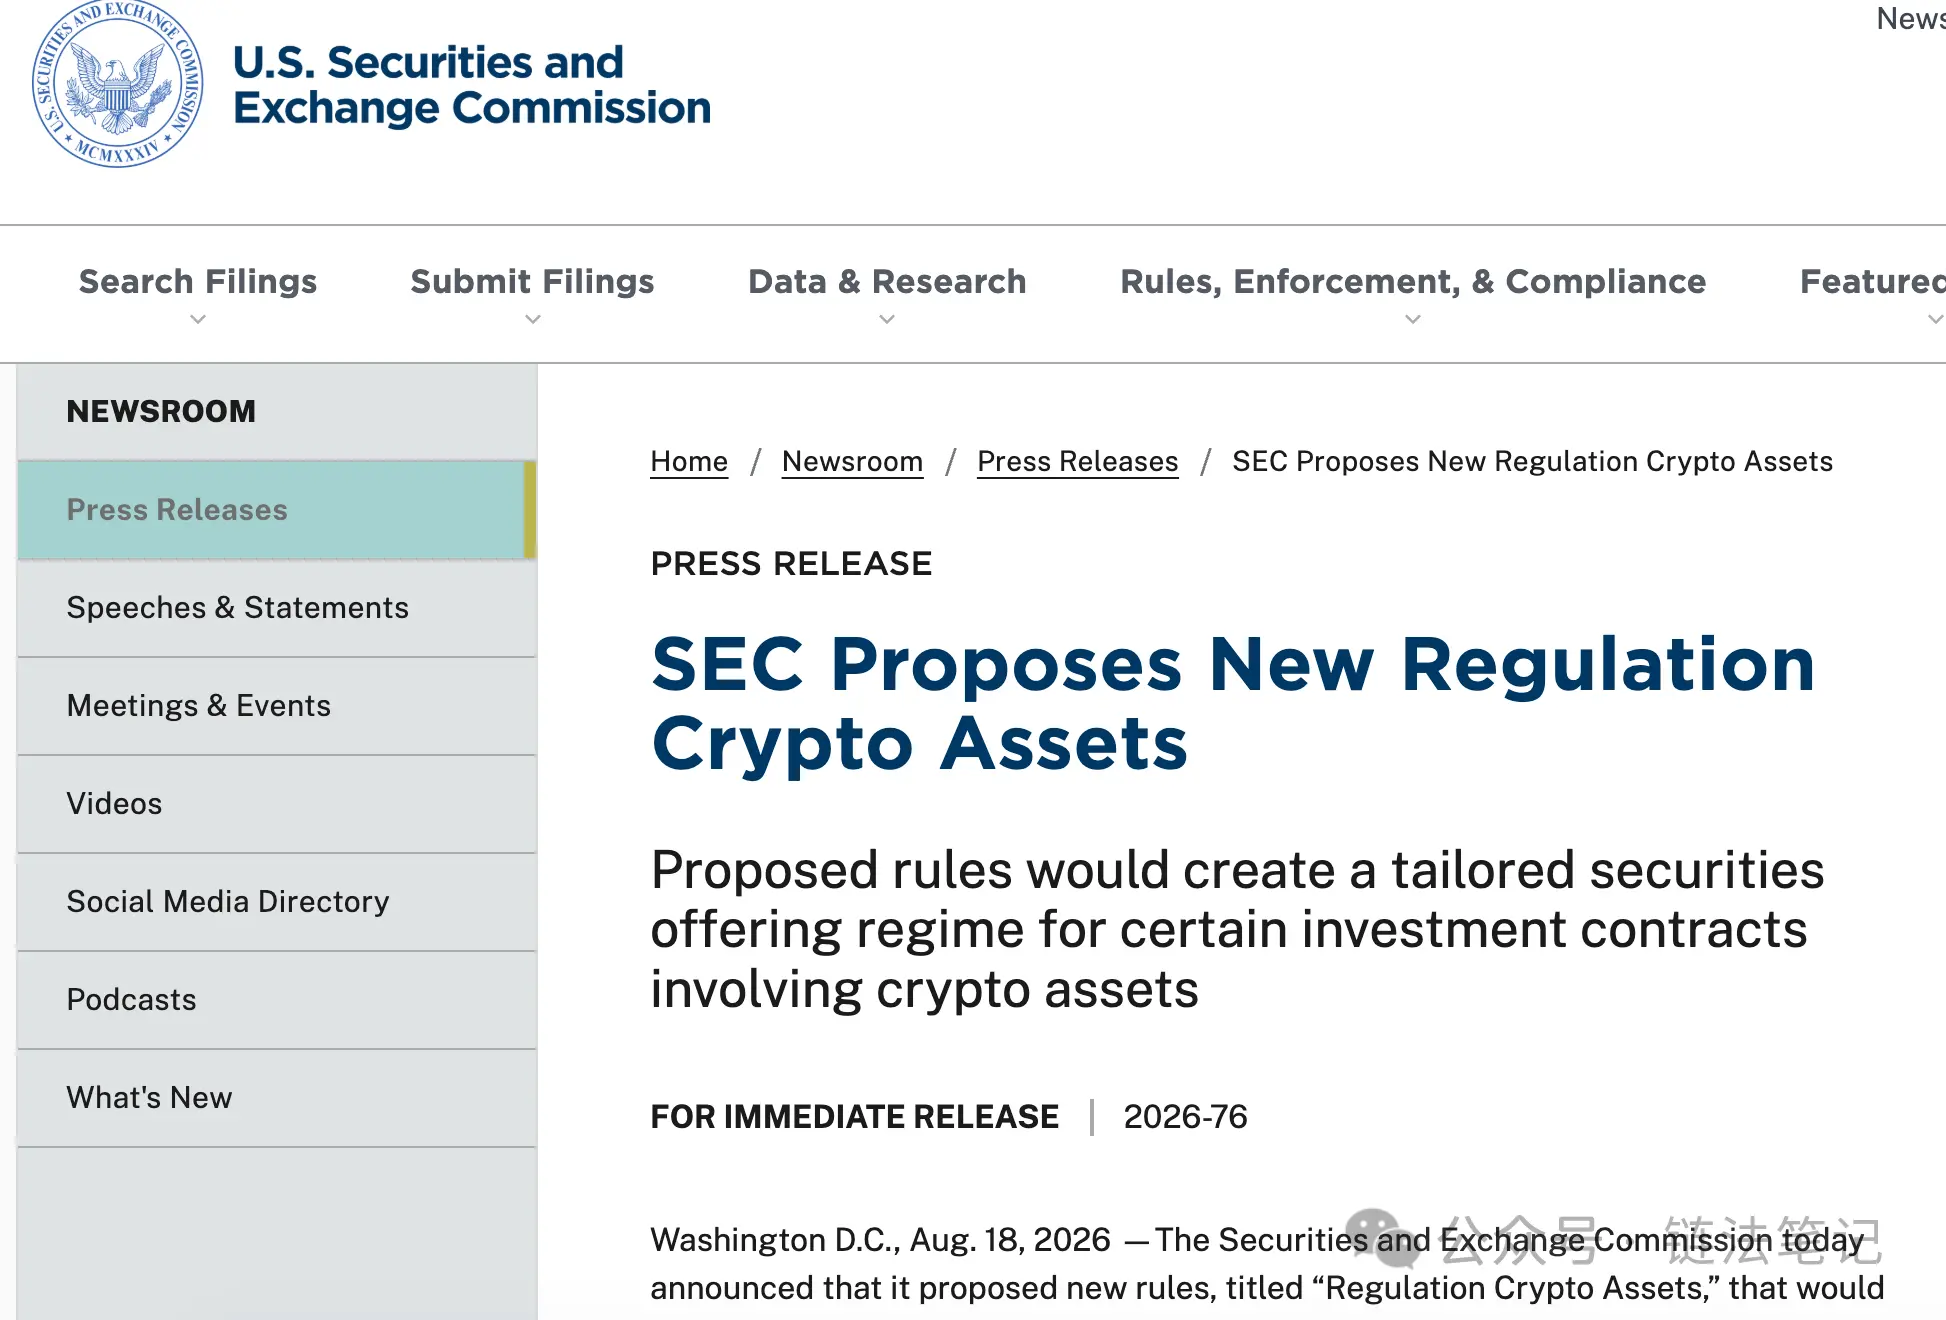
很多人興奮地轉發:「美國發幣不用註冊了!」「幣圈自由了!」「項目方的春天來了!」
這對嗎?一半對,一半錯。
它到底豁免了什麼?項目方要付出什麼代價?和現有的Reg A、Reg D有什麼區別?風險在哪裏?
一、這個提案,核心就三樣東西
SEC這次拿出的Regulation Crypto Assets,本質上是在美國現有證券發行豁免體系裏,專門為加密資產開了一個「定製窗口」。
它不是要廢除監管,而是要給加密項目一條合規的、可預期的孖展路徑。核心就三樣東西:
第一,兩條豁免通道。
如果是一個早期小項目,四年內孖展不超過500萬美元,走「初創企業豁免」通道,手續相對簡單,不需要審計財報。
如果你是一個稍大點的項目,每12個月可以融7500萬美元,走「孖展豁免」通道,但需要交財務報表、履行持續報告義務。
第二,一個「安全港」條款。
這是整套規則裏最有意思的部分。一個代幣如果在發行時被認為是證券,沒關係——等你把項目承諾的核心開發工作做完(或者永久停止),可以向SEC證明一下,然後這個代幣就可以和「投資合約」脫鉤,不再被視為證券,從此脫離SEC的監管範圍。
第三,聯邦法優先適用。
之前Web3項目不僅要搞定SEC,還要應付50個州的各自注冊要求。新提案說:只要符合聯邦豁免,各州的證券註冊要求統統讓路。這對跨境項目來說,是一個實打實的利好。
二、千萬別理解成「沒人管了」
「豁免註冊」和「豁免監管」是兩碼事。提案白紙黑字寫得清清楚楚:反欺詐條款和反操縱條款,一條都沒廢。
什麼意思?可以不用事先向SEC交一份幾百頁的註冊聲明,但如果項目有虛假宣傳、誤導投資者、操縱市場的行為,SEC事後照樣可以找上門來。
SEC委員Uyeda有句話說得特別到位:「這套規則是用固定的門檻、明確的披露義務和一整套可衡量的條件,取代了過去的猜謎遊戲。」
換句話說,以前搞不清楚某個代幣到底算不算證券,只能靠猜,猜錯了就被罰。現在規則給畫好了線,在線內操作就行——但如果跨了線,後果還是自行承擔。
三、真正要解決的是什麼?Howey測試
要理解這個提案的深層意義,得先搞懂美國證券法上一個繞不開的概念:Howey測試。
這是1946年美國最高法院在SEC v. W.J. Howey Co.案裏確立的四要素標準——只要同時滿足:(1)投了錢;(2)進了共同事業;(3)期待賺錢;(4)利潤主要靠別人的努力——那就構成「投資合約」,就得按證券來管。
問題來了。幾乎所有代幣發行、早期代幣銷售,多多少少都能踩中這四條。這就導致整個行業長期處於一種「薛定諤的證券」狀態:你說它不是證券吧,SEC可能不這麼認為;你按證券註冊吧,成本高得嚇人,流程也不適配。
Regulation Crypto Assets的安全港條款,就是專門解決這個問題的:給項目方一條清晰的「脫鉤」路徑——等項目的核心管理工作完成或終止後,代幣就不再是證券了。這就把懸在頭頂的那把劍,給摘了下來。
但需要注意的是,SEC委員Peirce也坦承:這套豁免不會覆蓋所有類型的加密項目。 哪些能進、哪些不能進,細節還沒完全敲定,接下來的60天意見徵詢期就是各方博弈的戰場。
四、和Reg A、Reg D比,有什麼區別?
很多人問:這不就是個專門版的Reg A嗎?還真不是。我做了個簡表:
Regulation Crypto Assets面向加密資產,額度500萬或7500萬/年,有安全港,披露要求相對靈活,針對代幣證券定性問題給出了專門解決方案。
Regulation A面向中小型發行人,Tier 1是2000萬/年、Tier 2是7500萬/年,沒有安全港,Tier 1需要各州註冊,披露要求相對中等。
Regulation D面向私募發行,額度無上限但僅限於合格投資者,沒有安全港,需要適用各州法律,披露要求相對有限。
Form S-1(IPO)面向公衆公司,額度無上限,投資者無限制,州法優先適用,但披露要求極為詳盡,成本極高。
最關鍵的區別有兩點:
一是安全港。Reg A和Reg D都沒有這個東西——它們只管你怎麼孖展,不管你的代幣之後算不算證券。Reg Crypto專門解決了這個問題。
二是州法。Reg Crypto明確優先於各州證券法,不用在50個州挨個折騰。Reg A的Tier 1就得一個一個州去註冊,非常麻煩。
還有一點需要注意:Reg D只能面向合格投資者(也就是有錢人),普通散戶沒法參與。而Reg Crypto如果允許更廣泛的投資者參與,那對項目方的吸引力是完全不同量級的。
五、項目方到底要花多少錢?
「不用註冊」不代表「免費」。免費午餐在監管世界裏從來不存在。
信息披露成本。 雖然沒有S-1那麼繁重,但該交的披露文件一樣不能少,需要專業的法律和財務團隊來操刀。
審計成本。 走7500萬美元通道的,必須提供經審計的財務報表。找一家懂加密資產的審計機構,費用不菲——而且怎麼給代幣定價、怎麼確認收入,本身就是個會計難題。
持續合規成本。7500萬通道要求持續報告,這不是一錘子買賣,項目方得養一個合規團隊,或者長期外包給律所和審計機構。
法律費用。 從選通道、寫披露文件、和SEC溝通、應對可能的執法,每一步都離不開律師。
保守估計,要規規矩矩走完這套流程,幾十萬到上百萬美元的法律和合規成本是少不了的。這不是小項目隨隨便便就能扛得住的。
六、三條風險線必須盯着
最需要提醒的是:這只是提案,不是最終規則。 三條風險線現在還懸着呢。
第一條線:60天意見徵詢期。
提案剛發布,接下來兩個月是公衆意見徵詢期。行業、律所、華爾街機構都會提交意見。SEC看完意見後,可能照單全收,可能大改,也可能直接放棄——一切都還沒定。
第二條線:9月15日參議院投票。
提案出台的一個重要背景,是國會的《CLARITY Act》推進受阻。但這部法案並沒有死——參議院已經安排在2026年9月15日進行程序性投票,需要60票才能往前推。
Ripple的首席法務官Alderoty專門提醒過:9月15日的投票,是決定這部法案命運的關鍵節點。如果法案過了,它將從立法層面確立大部分加密活動的法律地位,Regulation Crypto Assets可能被取代或調整。如果法案沒過,SEC的這套行政規則纔是主要依據。
換句話說,兩條路同時在走,哪條能走通,現在沒人敢打包票。
第三條線:華爾街的反對。
代表華爾街主流機構的SIFMA一直反對給加密企業廣泛的監管豁免。他們認為這麼大的變革應該通過正式的立法程序,而不是靠SEC單方面出規則。如果SIFMA最終起訴SEC並勝訴,這套規則的合法性根基就可能被抽掉。
GSR的首席法務官Riezman甚至警告說:「下一個政府任期,我們很可能看到類似Gensler 2.0的局面。」——意思是,即便規則最終通過了,未來換一個政府,分分鐘可以推翻重來。
七、幾條建議
第一,別把「免註冊」當成「隨便發」。 反欺詐、反操縱條款依然有效。以為可以趁機割韭菜的,最終都會被SEC秋後算賬。
第二,兩條監管路徑要同時盯着。 CLARITY Act和Regulation Crypto Assets現在都在推進,最終誰落地、誰被替代,還不確定。建議做兩套預案,別把所有籌碼壓在一個籃子裏。
第三,好好研究安全港的條件。 這條「脫鉤」通道是整個提案最具創新價值的部分,但具體條件——比如去中心化程度要到什麼標準、信息披露要做多深——現在還沒有最終敲定。這些細節將決定它是一條真正可走的逃生通道,還是一箇中看不中用的擺設。
第四,提前算好成本賬。 幾十萬到上百萬美元的合規成本,在孖展規劃階段就得算進去。別等到融到錢了才發現錢還不夠交合規費用。
第五,9月15日那天,盯緊美參議院。 那天的投票結果,會直接影響整個監管框架的走向。對項目方來說,那天獲取的信息,可能會決定下一步的戰略選擇。
寫在最後
Regulation Crypto Assets的出台,標誌着SEC在加密監管思路上的一次重要轉向——從「執法開路」轉向「規則先行」。
但這不是什麼「自由時代」的降臨。更準確的表達是:從「規則模糊、全靠猜」的時代,走向「規則明確、必須遵守」的時代。
SEC主席Atkins在聲明裏引用了國會的立法初衷——「證券法的設計,是在特定規範框架內擴大創新的機會」。這句話值得細品:監管者要做的是劃出規範的跑道,而不是讓運動員在無規則的狀態下亂跑。
對我們法律從業者來說,真正的價值在於看清一個事實:所有的「豁免」都是制度賦予的,從來不是監管的退場。 真正的自由,從來都不是沒有規則,而是規則清晰、可預期。
至於Regulation Crypto Assets最終能不能落地,取決於60天意見徵詢、9月15日參議院投票、以及華爾街可能發起的法律挑戰這三重因素的疊加。
在塵埃落定之前,任何狂歡都為時過早。