來源:華泰期貨
作者: 師橙
鎳品種
市場分析
2026-08-19日滬鎳主力合約開於129030元/噸,收於127850元/噸,較前一交易日收盤變化-0.36%,當日成交量為150735(+21110)手,持倉量為118724(-4831)手。
走勢分析:當前鎳處於政策面與基本面博弈狀態。政策方面,印尼政策擾動進入密切博弈階段,寬鬆預期發酵,同時印尼進一步釋放出口監管擴圍信號。普拉博沃表示,作為一站式出口政策的下一階段,印尼將設立戰略礦產和商品交易所,並於2027年1月1日起開始運營,以掌握重要出口商品的定價權。印尼鎳礦商協會建議鎳礦RKAB維持2.7億溼噸並增設3,000萬噸緩衝額度,市場交易配額放寬預期。目前RKAB中期配額申報期已截止,其餘具體新增配額數額等待公布。供給端,HPM新政落地和硫磺供應緊張,硫磺價格短期仍居高位,受畏高情緒影響,MHP市場供需偏寬鬆、MHP係數承壓下移,高冰鎳係數持穩。高鎳生鐵供應恢復預期逐步增強,市場對後續到貨增多存在預期。需求端,不鏽鋼傳統消費淡季下終端剛需疲軟,下游對高價資源接受度有限,成交僅階段性回暖後迴歸平淡。本周鋼廠挺價有所鬆動,現貨報價跟隨盤面明顯回落,成材跌幅快於原料令鋼廠利潤顯著收窄;廢不鏽鋼經濟性優勢持續收窄,替代紅利弱化。新能源方面,7月三元正極材料產量89220噸,按月增加2.48%,下游企業採買意願偏弱,以剛需採購為主。國內鎳期貨庫存有所消化但顯性庫存仍處歷史高位。
鎳礦方面:Mysteel方面消息,菲律賓方面,礦山報出1.2%品位FOB 25美元/溼噸,1.25%品位28.5美元/溼噸,1.3%品位34美元/溼噸,國內鐵廠對1.4%品位CIF採購價為57美元/溼噸。印尼方面,8月下半期各品位HPM基準價普遍上調約0.6–0.9美元/溼噸,礦端成本支撐邊際有所增強。
現貨方面:中國精煉鎳27倉庫口徑庫存減少306噸至116783噸,降幅0.26%;中國14港港口鎳礦庫存較上周減少27.55萬溼噸至1148.1萬溼噸,降幅2.34%。其中金川鎳升水變化150元/噸至1550元/噸,進口鎳升水變化50元/噸至100元/噸,鎳豆升水為 50元/噸。前一交易日滬鎳倉單量為101998(-60)噸,LME鎳庫存為265248(78)噸。
宏觀方面:中東局勢維持反覆,阿聯酋宣佈暫停與伊朗一切的貿易、商業和金融交易,美伊談判仍未突破,海峽同行仍是焦點,硫磺價格維持1100美元/噸(CIF印尼)附近震盪。
策略
關注印尼RKAB中期配額及美國通脹動向。當前供需情況雖然持續偏弱但符合預期,政策面及宏觀面成為鎳價走勢的主要驅動,中東局勢反覆、印尼政策預期收緊、美元高位震盪對鎳價形成雙邊壓制,鎳價難以走出單邊確定行情,預計將保持震盪態勢,若印尼RKAB配額出現預期外變動,可能出現大幅波動,關注印尼配額後續情況及來自宏觀面、有色面的聯動升跌。
單邊:區間操作為主
跨期:無
跨品種:無
期現:無
期權:無
風險
國內相關經濟政策變動,印尼政策變動,美國總統表態反覆
不鏽鋼品種
市場分析
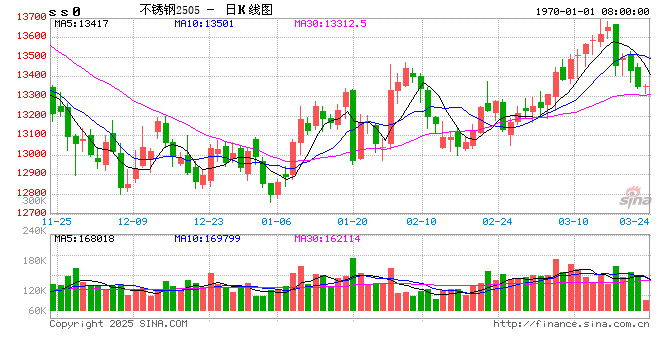
2026-08-19日,不鏽鋼主力合約開於14350元/噸,收於14260元/噸,當日成交量為129548(-697)手,持倉量為118612(-4171)手。
走勢分析:基本面方面,歐盟新版鋼鐵貿易機制落地,設定不鏽鋼配額及上調配額外關稅,並設定」熔鍊與澆鑄」原產地規則限制。國務院印發《城市更新「十五五」規劃》,引導城市建設複合轉型,推動城市更新萬億投資。供給端,鋼廠高排產計劃繼續環增,但品種間差異顯著:8月國內不鏽鋼粗鋼總排產預計達369.14萬噸,月按月增加3.11%,按年增加11.33%,其中200系按月增加17.14萬噸,300系按月下降13.7萬噸,印尼不鏽鋼8月預估產量按月下降12.7%,總體供給略有增加;需求端,傳統不鏽鋼需求行業持續低迷,但降幅有所好轉:7月份,一線城市新建商品住宅銷售價格按年下降1.1%,降幅比上月收窄0.2個百分點,二線城市按年下降2.8%,降幅收窄0.3個百分點,三線城市按年下降4.2%,降幅與上月相同;中國1-7月固定資產投資按年下降6.7%;7月份規模以上工業增加值按年實際增長4.5%,按月增長0.11%。2026年8月三大白電排產合計總量為2833萬台,較去年同期生產實際下降6.3%。分產品來看,8月份家用空調排產1073萬台,較去年同期生產實績下滑16.7%;冰箱排產877萬台,較去年同期生產實績微增0.7%;洗衣機排產883.0萬台,較去年同期生產實績增長2.3%。傳統領域缺乏大規模補庫動力,需求多仍以剛需為主。
現貨方面:期貨盤面震盪運行,現貨報價相對平穩,整體仍以剛需採購為主,成交維持一般。無錫市場不鏽鋼價格為14600(+0)元/噸,佛山市場不鏽鋼價格14600(+0)元/噸,304/2B升貼水為410至610元/噸。SMM數據,昨日高鎳生鐵出廠含稅均價變化-1.00元/鎳點至1127.0元/鎳點。
策略
基本面方面供給增長預期強於需求端,但成本支撐仍在,宏觀及政策影響成為不鏽鋼走勢的主要驅動,短期不鏽鋼仍將跟隨鎳價走勢,預計將維持震盪。
單邊:中性
跨期:無
跨品種:無
期現:無
期權:無
風險
國內相關經濟政策、房地產政策變動,印尼政策變動,美國總統表態反覆
投資諮詢業務資格: 證監許可【2011】1289號
免責聲明:
本報告基於本公司認為可靠的、已公開的信息編制,但本公司對該等信息的準確性及完整性不作任何保證。本報 告所載的意見、結論及預測僅反映報告發布當日的觀點和判斷。在不同時期,本公司可能會發出與本報告所載意 見、評估及預測不一致的研究報告。本公司不保證本報告所含信息保持在最新狀態。本公司對本報告所含信息可 在不發出通知的情形下做出修改, 投資者應當自行關注相應的更新或修改。 本公司力求報告內容客觀、公正,但本報告所載的觀點、結論和建議僅供參考,投資者並不能依靠本報告以取代 行使獨立判斷。對投資者依據或者使用本報告所造成的一切後果,本公司及作者均不承擔任何法律責任。 本報告版權僅為本公司所有。未經本公司書面許可,任何機構或個人不得以翻版、複製、發表、引用或再次分發 他人等任何形式侵犯本公司版權。如徵得本公司同意進行引用、刊發的,需在允許的範圍內使用,並註明出處為 「華泰期貨研究院」,且不得對本報告進行任何有悖原意的引用、刪節和修改。本公司保留追究相關責任的權利。 所有本報告中使用的商標、服務標記及標記均為本公司的商標、服務標記及標記。 華泰期貨有限公司版權所有並保留一切權利。