文|錦緞
進入7月下半旬,A股此前延續數月的普漲行情開始出現鬆動。指數高位震盪,板塊輪動加速,市場在升跌之間反覆拉扯,投資者對「行情是否結束」的擔憂逐漸升溫。
但我們傾向於認為,這不是一次普通的技術性回調,而是一輪資本再平衡的開啓。
必須事先聲明的是,我們認為資本市場的再平衡,絕對不是看衰技術革新的前景,也絕非鼓吹泡沫論。
借用卡洛塔·佩雷斯在《技術革命與金孖展本》中的一段經典表述:每次技術革命驅動的系統性轉型,都並非線性上升,而是在金融繁榮與制度重構的循環中展開。
在導入期中,金孖展本主導並主推新技術爆發;但投資的狂熱和制度的滯後必然導致危機。隨後,在展開期中,社會制度和企業資產與新技術相匹配,生產資本重新佔據主導地位,經濟進入相對穩定與繁榮的「黃金時代」。
而從估值角度來看,A股市場可能即將處在這一循環的節點上。
01估值分化已然相當明顯
按照慣例,先統一口徑:我們統計了全部A股(不含北交所)的數據,數據均來自WIND客戶端與企業最新一季財報回推12個月的數據,無特殊說明,單位均為億元。
過去一年,A股投資者的體感是分裂的。有人賬戶翻倍,有人越補越虧。這種差異不是運氣問題,是板塊間的結構性錯位在拉大。
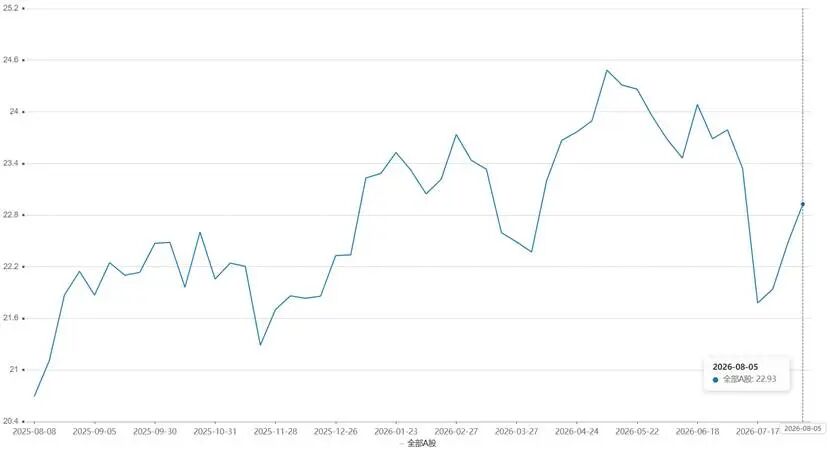
先來看看A股年報季後整體的估值水平。截至8月5日,上證整體點位在3880點附近,較年報期回落320點,整體的估值水平也出現了回落,今年年報期在24x左右,而最新的估值大約在22x左右。
雖然出現了回落,但整體的PE分位數依然不低:萬得全A的分位數目前在82%左右,上證指數在90%,深圳成指在95%,滬深300在85%,僅20年創造絕對高位的創業板指,分位數落在了58%左右。
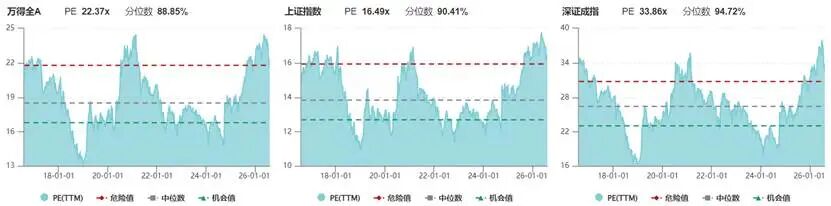
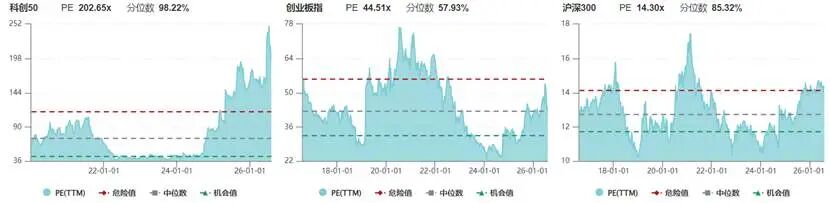
如果僅從分位數上來看,A股似乎正處於普天同樂的繁榮牛市期,但實際情況並非如此。
拉長周期來看,從三年前同期到今年7月10日的高點,科創板的估值累計增長252%,創業板整體估值增長了90%,深圳A股增長了77%,而上證A股僅增長了37%。
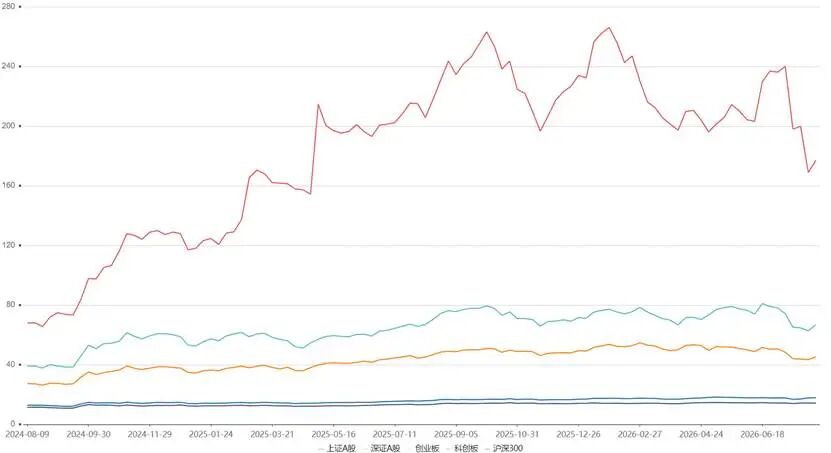
很明顯,不同板塊的投資者在過去三年時間內,體感差異是相當大的。因此過去一個月內,不同板塊的估值水平經歷了一波小幅度的再平衡,深圳A股整體估值下滑了6%、創業板下滑了10%、科創板下滑了26%,而上證A股,估值反而增長了1%。
當然,這種程度的再平衡,完全不足以彌補投資體感差,事實情況亦是如此。我們統計了過去一年間上證、深證、創業板及科創板的單量淨流入情況(因為有限售解禁、套現等因素,大單淨流入額往往為負)。
可以明顯的看到,相較於上證、深證,主力對於科創板的青睞程度明顯更高,淨流出額較少,而散戶淨流入基本集中於上證、深圳和創業板,科創版的資金量同樣呈現淨流出狀態。
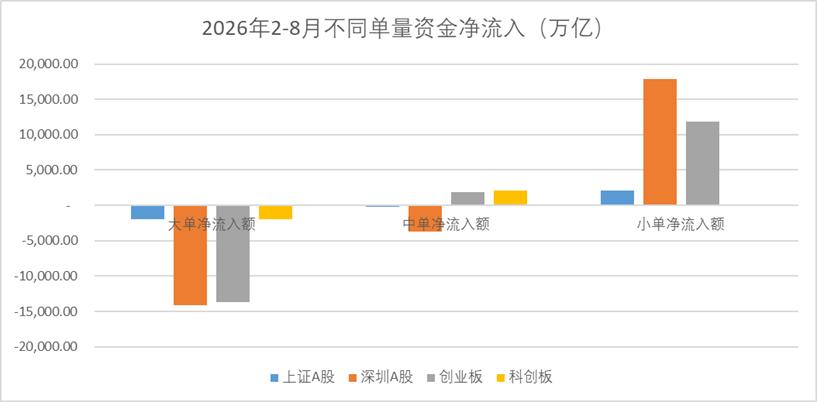
部分投資者體感差的根源,在於資金結構的分化。主力資金聚集在少數高成長板塊,推高了局部估值,也拉大了板塊間的溫差。而散戶資金多集中在價值型企業,未享受到估值擴張的紅利,反而承受了資金虹吸的壓力,在存量博弈中持續失血。
02再平衡動能正在聚集
橋水基金創始人瑞·達利歐在2026年6月的一次公開訪談中,對當下市場格局做出了一個直白的判斷:「市場正被AI科技股高度集中,歷史與數學均證明多元分散必優於集中押注」。
達利歐並非唯一持有這一判斷的投資人。傳奇投資人約翰·鄧普頓有一個更極致的表述:「唯一不需要分散投資的投資者,是那些100%正確的人」。鄧普頓還有一句話,值得反覆咀嚼:「世界繁榮的增長,將因我們能夠互相投資於彼此的進步而變得更加偉大」。
當資金被壓縮在少數幾個題材裏,整個市場的脆弱性就會被放大。
而資本市場的理性繁榮,從來離不開基本面的支撐。回到A股市場,從三重趨勢中,我們可以明顯看出下一個階段A股再平衡的必要性:
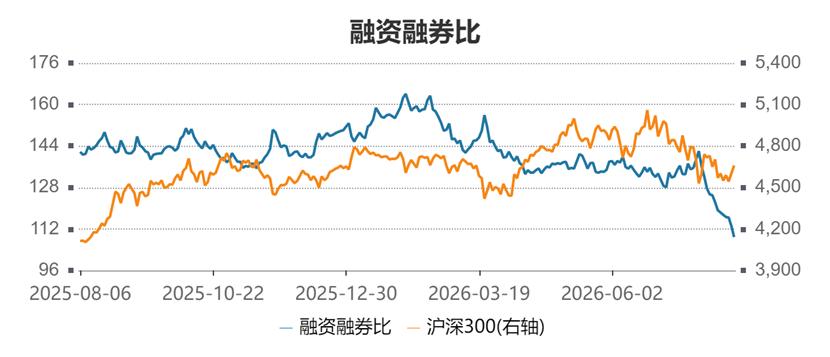
1)資本的風險厭惡情緒加劇,孖展沽空比快速下滑
根據Wind的數據來看,目前滬深兩市的孖展沽空比相較去年同期,以及今年年初出現了非常明顯的下滑,雖然還沒有接近榮枯分水嶺,但是市場絕對多頭的情緒明顯出現弱化。
從全市場基金調倉及風險偏好來看,7月下旬以來,大市值組合的權重飆升,而中小市值組合快速下滑,同時從基金後市分歧度來看,分歧度在7月中下旬也出現了明顯的下滑。
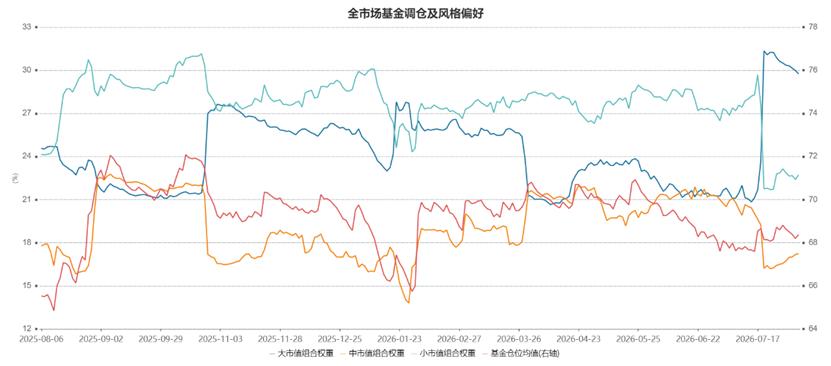
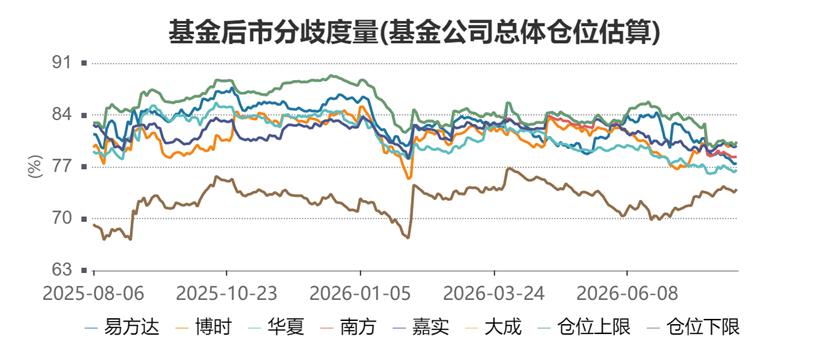
很明顯,目前主力的倉位正在從成長型投資,悄然轉向價值型投資,風險厭惡情緒正在逐步增加,並且整體的分歧程度趨緩,那麼從大資金的角度來看,這輪再平衡才啱啱開始。
2)雖然估值百分位都在高位,但傳統板塊的增長沒有得到合理對價
除了大資金倉位外,正如我們前文提到的那樣,過去一年間市場的繁榮並沒有帶給價值型企業合理的資本對價,不同板塊之間的估值差異越拉越大。
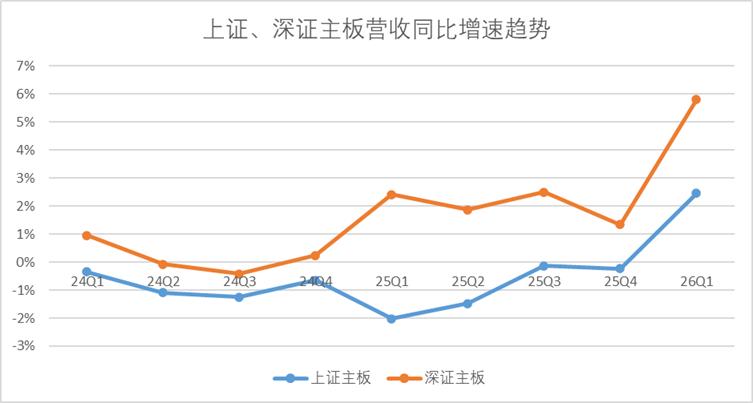
但是從基本面來看,今年以來在供給側改革持續深入的情況下,主板上市企業的業績表現全方位得到了改善。從營收規模來看,今年一季度上證主板、深圳主板的增速分別達到了5.8%及2.5%,完全擺脫了24年負增長,增速明顯回暖。
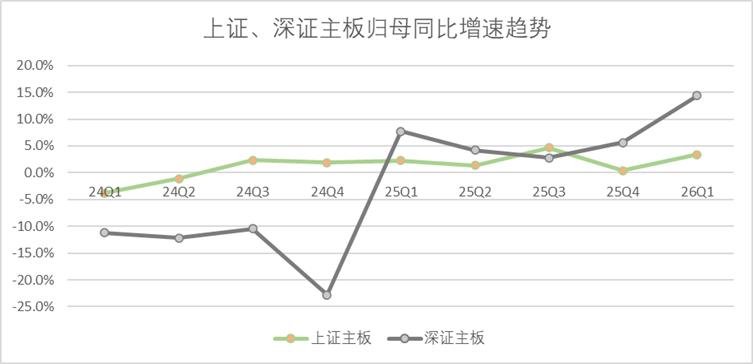
並且從利潤口徑看,價值型企業的邊際利潤空間也在逐漸放大。從歸母利潤的角度來看,上證主板今年一季度的歸母利潤增速達到了3.4%,較去年年末增長了300bp,深證主板更是達到了14.4%。
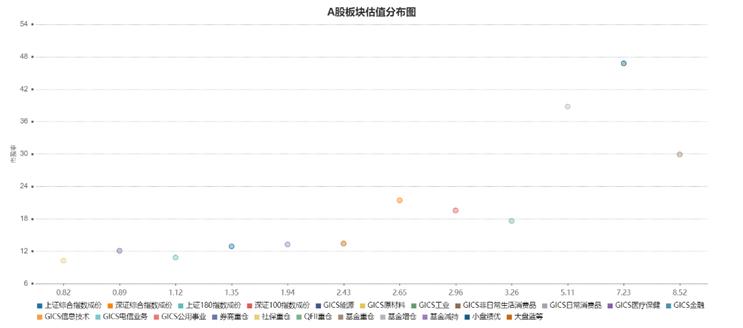
因此,在基本面的加持下,雖然上證主板和深證主板今年以來也經歷了小幅的估值上揚,但橫向對比A股各個板塊間的估值水平來看,主板市場依然是現階段最具性價比的抗風險港灣。
3)主板企業的經營質量亦有所改善
主板企業今年以來,不僅僅是營收規模和歸母利潤的改善,細看營運水平和收益質量,其實表現也不差。
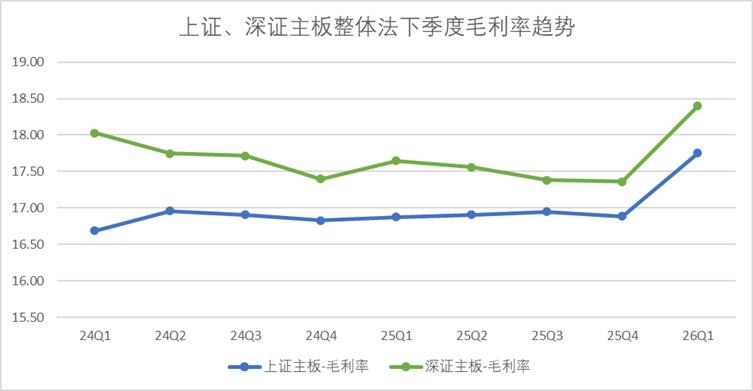
在反內卷反壟斷不斷加持下,上證主板、深圳主板的企業銷售毛利率較去年四季度出現了明顯的按月提升,今年一季度,整體法下上證主板的銷售毛利率達到了17.8%;而深圳主板的銷售毛利率達到了18.4%。
並且,清庫存的周期也逐漸走向尾聲,上證主板企業的存貨周轉天數從2024年Q1的99.5天下降到今年Q1的94.1天,同期深圳主板企業的存貨周轉天數從139.2天下降109.7天,供給側的壓力也得到了釋放。
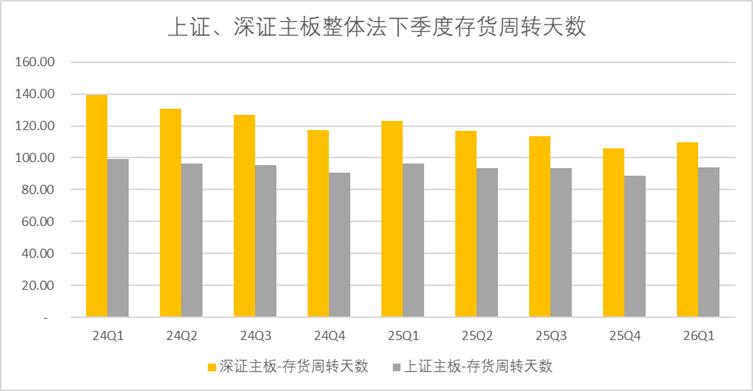
得益於資產質量、營收規模、周轉水平的全面優化,整體來看,上證主板和深圳主板的ROE水平回到了相對高位。

從這三個角度看,A股的確存在再平衡的需求,但再平衡的路徑未必是「高估值板塊暴跌、低估值板塊暴漲」的極端切換。更可能的場景是,高估值板塊通過業績消化估值、低估值板塊通過基本面修復溫和收斂,兩者之間找到一個新的平衡點。
對於投資者而言,當下或許不是一個需要恐慌的時刻,但確實是一個值得重新審視持倉結構的窗口,有真實業績支撐、估值處於合理區間的主板標的,正在展現出越來越清晰的相對性價比。
03哪些板塊潛力更大
聊完了再平衡的邏輯,我們回到行業層面,來聊一聊從細分行業的角度來看,哪些行業在估值分化中被系統性低估了,哪些行業的基本面改善還沒有被市場定價。
受益於行情表現,絕大多數行業還是延循了去年以來的強勢估值,根據大家的建議來看,如果僅看三年百分位,確實已經不足以反應行業的真實估值水平。因此我們今天所有的口徑都圍繞着十年百分位。
38個Wind三級行業中,有7個行業目前的十年百分位達到了90%以上,耐用消費品、建材、半導體當下估值為十年最高點。其中耐用消費品和建材屬於業績下滑導致的估值被動增長,而半導體則是本輪資本繁榮的核心產業。
其餘行業中,有9個行業目前的三年百分位在70%-90%區間內,有4個行業在50%的榮枯線以上。十年估值百分位較高的有國防軍工、可選消費、環保。
目前僅有11個行業的三年估值百分位在50%以下,估值百分位最低的分別是,非銀金融、交通運輸、家庭用品、電信服務和食品飲料。
還有四個行業比較特殊,分別是房地產、企業服務、造紙包裝和軟件服務,前兩個行業整體的盈利為負,沒有納入我們此次的統計之中。後兩個行業分別經歷了轉虧為盈,但盈利規模過小,導致數據失真,因此也沒有納入統計。

同時我們也統計了更細分的Wind四級行業的估值情況,從估值的絕對值角度來看,此前估值偏低的白電在國補紅利加持下,修復幅度依然有限。油氣開採因為地緣衝突的加劇,年初至今經歷了一波估值重塑。目前仍處於絕對低位的,除了非銀金融外,基本都是能源、基建。

為了讓大家一目瞭然地理解年報季度後各行各業的估值和業績情況,我們還是延續傳統,依託於麥肯錫波士頓矩陣,略加修改做了一份自今年5月以來(上一次做波士頓矩陣圖)的行業「波士頓矩陣」圖。
圖中X軸代表當期(即2026年MRQ)按年營收增速情況,Y軸代表5月以來的估值變化情況,將WIND行業分為四個象限。
第一象限代表當期營收正增速,同時估值也在增長的「明星」行業,有流動性有業績,需要關注的是流動性和業績的關係,以及增長是否可以持續。
第二象限代表的是當期營收負增長,但是估值正增長的「瘦猴」行業,這些行業會存在不同的問題,有的可能是未來預期較強,但是現如今估值還未兌現;有的可能是此前流動性過強,業績下滑導致估值虛高。
第三象限代表低業績增速,低估值水平的「弱狗」行業,在流動性相對較強的A股,幾乎很難出現估值下滑速度超過業績(畢竟業績下滑會抬高估值),如果真出現這種情況,那一定是行業自身出現周期性的問題,並且市場對未來預期也極度悲觀。
第四象限是代表高增速,但估值還未出現明顯變化的「金牛」行業,有可能是行業特性的低估值(但一般也會正增長),更有可能是業績還未兌現估值,可能是未來相對具有流動性潛力的行業。

從5月以來的表現來看,明星行業明顯有所減少,估值整體下滑的企業增多,其中電氣設備、化工、機械的整體價值(X、Y軸更接近斜率)相對較高。而半導體依然是絕對的明星行業。
在金牛行業中,我們挑取了斜率較大的6個行業,進一步拆解了不同行業的收益質量,從經營質量(經營性現金流佔比)、營運質量(淨營業天數)、成長能力(利潤增長水平)、盈利能力(毛利率變化情況)、資產質量(ROIC變化)及每股EPS六個維度,製作了六維圖,供大家參考。


最後還得重複強調下,財報和估值本質都是用後視鏡來審視市場和企業,本文只為幫大家梳理市場估值變化和基本面表現,不構成投資建議。