
一德菁英匯 作者:何牧/F0279329、Z0012371/
一句話定調:鎳礦在等配額,鎳鐵在等需求,不鏽鋼在等旺季——三個「等」字,全是震盪。
01、價格全景:都在往下走,但還沒崩
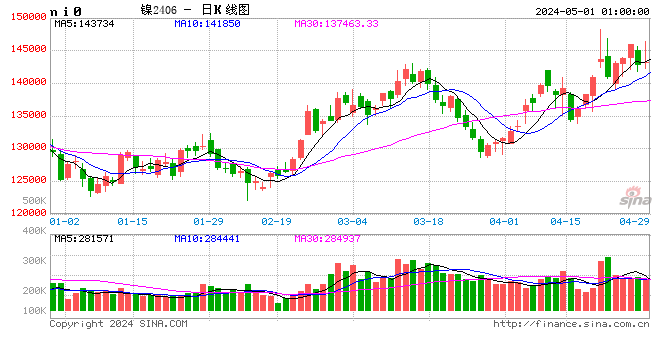
截至8月19日,滬鎳主力合約收於127,850元/噸,LME鎳17,130美元/噸,8月以來整體震盪偏弱。不鏽鋼主力合約14,260元/噸,304冷軋無錫現貨報15,200元/噸,基差940元/噸。
上周(8月10-14日)變化:
-
滬鎳主力:從130,310元/噸跌至127,040元/噸,周跌幅2.62%
-
不鏽鋼主力:從14,730元/噸跌至14,115元/噸,周跌幅3.75%
-
304現貨(無錫):穩定在15,500元/噸,鎳價跌但現貨沒跟上,基差走闊
核心矛盾:鎳價在等印尼配額落地,不鏽鋼在等「金九銀十」見真章。兩個都還沒等到,所以都在跌,但跌得磨磨唧唧。
02、鎳:配額博弈是最大的變量,沒有之一
第一層:印尼配額——消息滿天飛,真相在原地
這是當前鎳市場最核心的矛盾。印尼RKAB年中配額調整,各方博弈已經到了白熱化階段:
-
WBN礦山:申請追加2500萬噸溼噸配額,但ESDM部長公開否認已批准,表示「不願公開具體配額」;
-
APNI(印尼鎳礦商協會):表態配額維持2.6-2.7億噸,僅選擇性增發給原料庫存偏低的冶煉廠,礦端偏緊預期邊際鬆動;
-
總統府折中:5月設立的大宗商品出口機構DSI退讓,改為只負責監控交易;
-
出口管制:印尼財政部6月起對鎳鐵出口實施新規,要求取得檢驗報告和出口許可,2027年起僅能由國有企業出口;
-
出口障礙:印尼海關出台全新查驗規則,強制檢測貨物中的稀土元素及鈾等放射性物質,一度影響鎳等核心大宗商品出口流通。但8月7日ESDM確認鎳等礦產出口障礙已解決,首批放行在即;
-
RKAB審批規則:補充配額申報窗口僅7月1日-31日,新增配額必須綁定印尼本土自有冶煉產能,純採礦企業增產申請大概率駁回,個案逐企審批,最終新增總量存在極強不確定性。
一句話總結:WBN說批了,ESDM說沒批,APNI說可以加但加得少,市場說「你們先吵完再叫我」。
第二層:礦端成本——基準價小幅上調,但升水已近底部
8月下半期HMA鎳基準價定為16,960美元/噸,較上半期16,646美元/噸上漲314美元。Ni:1.5%基準價(HPM)58.54美元/溼噸,實際成交+2~+5美元/溼噸升水,升水已接近底部,冶煉廠繼續壓價空間有限。
菲律賓1.5%品位CIF報價65美元/溼噸,1.3%品位CIF45-47美元/溼噸,雨季結束供應回升,但運費維持強勢。
觀點:礦端成本有底,但上行驅動不足。配額落地前,礦價窄幅震盪。
第三層:精煉鎳——高庫存是最大的空頭武器
-
中國精煉鎳庫存:116,783噸(截至8月14日),其中倉單庫存101,387噸;
-
LME鎳庫存:264,732噸(截至8月14日),全球顯性庫存合計超37萬噸;
-
國內精煉鎳排產下降,開工率降至55%,煉廠利潤壓縮明顯,部分企業已降負荷生產。
觀點:庫存高是事實,但邊際在改善——累庫速度放緩,且部分企業在減產。極限現金成本約125,400元/噸,成本支撐較強。
03、不鏽鋼:成本在跌,庫存在漲,旺季還沒來
第一層:排產還在衝高
8月國內不鏽鋼粗鋼計劃量384萬噸,按月+4.4%,按年+10%。其中300系排產197.55萬噸,按月+7.14%。
物流偏慢,到貨節奏延遲,意味着物流正常後,供應壓力將快速釋放,考驗下游承接能力。
第二層:需求淡季,旺季還沒來
傳統消費淡季下,家電、廚衛、裝飾等領域僅維持剛需採購。地產走弱對建築用鋼持續拖累,基建邊際支撐有限。織造端沒有新訂單,滌絲產銷清淡——不鏽鋼的下游比鎳的下游更難受。
唯一的好消息:三元前驅體排產維持高位,7月三元正極材料產量89,220噸,按月+2.48%,對鎳需求有較強韌性。
第三層:庫存——重回累庫通道
截至8月13日,國內89家樣本企業不鏽鋼社會庫存110.59萬噸,周按月+1.75%。300系庫存有所上升,絕對水平仍處高位,供應回升預期下庫存壓力尚未根本緩解。
第四層:成本——鎳鐵跌、鉻鐵跌,支撐在鬆動
-
高鎳鐵價格持穩在1,134元/鎳點附近,但市場傳言鎳鐵過剩預期加強,遠期看跌;
-
高碳鉻鐵8,000元/噸,港口庫存高位,南非粉貨源充足壓制礦價,8月主流鋼廠招標價普遍下調;
-
按鎳鐵1,150元/鎳,不鏽鋼現金成本在1.44萬元/噸,而1.41萬元的不鏽鋼已經「price-in」的是1,110元/鎳的鎳鐵預期。
觀點:不鏽鋼的利潤被上下擠壓。外購高鎳鐵工藝生產304虧損1,134元/噸,這是鋼廠挺價的原因,但也是市場承壓的根源。
04、產業鏈利潤:一道「誰都在虧,誰都不願先停」的數學題
核心矛盾:礦端不松,冶煉端虧損,但不鏽鋼還在加量生產。這種「虧着也要幹」的狀態,說明上游礦端政策扭曲了傳導機制,讓市場信號失靈。
三元電池和300系不鏽鋼的終端需求有較強韌性,與年初市場悲觀預期嚴重不符。
05、三個需要盯死的信號
印尼配額落地——核心變量,沒有之一。WBN2500萬噸配額批不批,批多少,直接決定鎳礦價格走向。批了,礦價下行,鎳價再下一個台階;不批,供給偏緊,鎳價有支撐。
鎳鐵庫存變化——鎳鐵月度累庫+5%,但本周邊際輕微去庫0.3至9.8萬噸。累庫趨勢能否逆轉,是判斷鎳鐵價格底部的關鍵。
「金九銀十」能否兌現——8月底到9月初是不鏽鋼需求恢復的第一個觀察窗口。如果旺季不旺,不鏽鋼的累庫壓力將進一步加劇,14,000元這個整數關口就很難守住。
06、結語
鎳和不鏽鋼,現在是兩個「等」字頭的品種。
鎳在等配額落地,不鏽鋼在等旺季到來。在等到的過程中,礦價在跌但跌不快,庫存在高但高得鈍化,虧損在擴大但還在生產。
這種行情,最怕的就是方向感太強。震盪偏弱的格局下,做多要有耐心,沽空要有信號,正套暫時沒性價比。
耐心等待,比盲目出手更重要。
點擊「閱讀原文」,可預約開戶,步驟詳見【期貨開戶】手機開戶的「保姆級」流程
編輯:武宇傑
審核:李金濤
複覈:於心悅
交易諮詢業務資格:證監許可〔2012〕38號