智通財經APP獲悉,標普500指數年內已多次刷新歷史新高,但一項關鍵估值指標正發出警示信號。目前,標普500指數的席勒市盈率(即周期性調整市盈率,簡稱CAPE)已升至42.2,為1999年11月互聯網泡沫峯值(44.2)以來的最高水平。這意味着當前美股估值已經達到了26年來的最高點。
估值指標拉響警告
CAPE比率衡量投資者為標普500成分股公司每1美元盈利所支付的價格。該指標考察標普500成分股公司過去10年的盈利,並經通脹調整,同時剔除新冠疫情封鎖等一次性事件對數據的干擾。
CAPE比率越高,意味着標普500指數的估值越昂貴。自1990年以來,CAPE比率的平均值略高於27,對比當前42.2的水平,可見當下市場已顯著高於歷史均值。該指標並非完美無缺,但為判斷市場估值提供了重要的歷史參照。
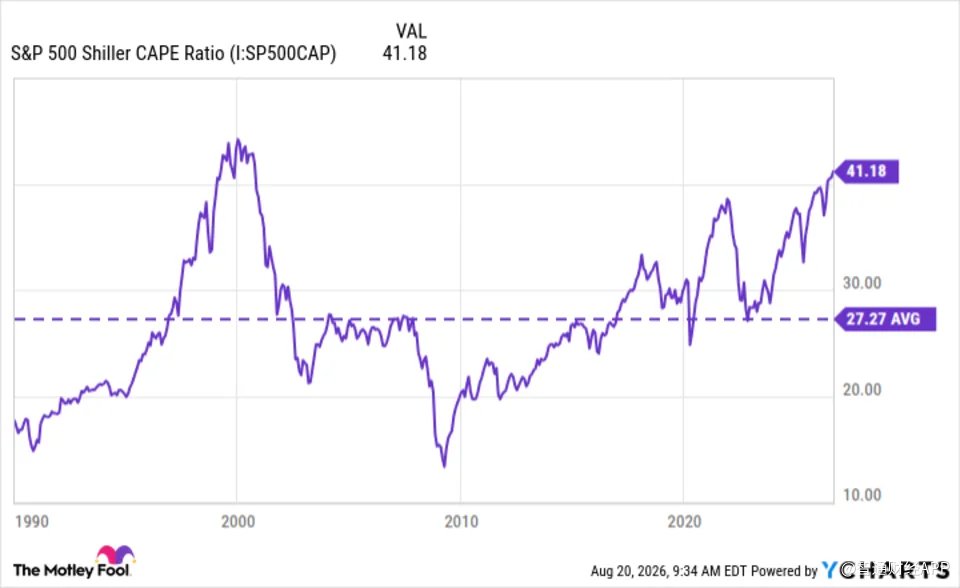
當前與互聯網泡沫時期有何不同?
互聯網泡沫是美股歷史上最具投機色彩的時期之一,投資者盲目追捧未經驗證的互聯網企業。2000年3月泡沫頂峯時,標普500指數觸及1527點,隨後兩年半內下跌約50%,大量公司破產,投資者損失慘重。
當前CAPE比率逼近互聯網泡沫水平,並不意味着歷史將簡單重演。The Motley Fool分析師David Dierking指出,兩輪周期存在本質差異:互聯網泡沫時期,許多公司連實質性營收都沒有,更遑論盈利;而當前推高美股估值的核心驅動力是人工智能(AI)熱潮及科技巨頭估值的飆升。
Dierking強調,標普500指數高度集中於「科技七巨頭」,投資者願意為這些公司支付溢價。對於當前AI熱潮是否存在泡沫,市場雖有爭議,但驅動這輪上漲的頭部公司與互聯網泡沫時期那些投機性強、未經檢驗、不盈利的企業截然不同。
與此同時,華爾街機構對美股前景並不悲觀。目前至少七家華爾街機構預計標普500指數將在2026年底達到8000點。摩根士丹利與摩根大通近日表示,推動標普500繼續上行的第一驅動力正在從估值擴張,切換為盈利上修+AI商業化兌現。摩根大通將2026年末目標從7800點上調至8000點;摩根士丹利將2026年目標提高至8000點、12個月目標提高至8300點。
投資者面臨兩難抉擇
標普500指數年內漲幅已超12%,僅在8月就多次刷新歷史新高。對於持有現金、等待入場的投資者而言,當下處境尤為棘手:此時買入,可能買在階段高點;等待回調,卻可能等不到。
策略一:高位買入
標普500指數長期趨勢向上,在健康的牛市行情中,指數刷新歷史新高是常態,這通常是強勢信號,而非估值過高的必然標誌。
摩根大通研究了1970年以來的標普500指數回報數據後發現:在歷史高點買入,隨後12個月的平均回報率為9.4%;在非高點買入,同期平均回報率為9.0%。將持有周期拉長至兩年,差距進一步擴大:歷史高點買入的平均回報率為20.2%,非高點買入的平均回報率為18.5%。
換言之,從歷史數據看,「買在頂部」並不像投資者想象中那樣可怕。
策略二:等待回調
當然,標普500指數隨時可能下跌。當前美股在多項估值指標上均顯昂貴,利率高企、地緣政治不確定性以及AI預期過高,都可能引發市場波動。
Dierking表示,但等待回調意味着需要做出兩個正確的判斷:一是準確預判目標股票會跌至當前價位以下;二是準確判斷何時入場。很少有人能持續做對這兩件事。
歷史經驗反覆證明,「擇時」往往適得其反。投資者最明智的選擇之一,是保持在場,相信即便市場出現回調,長期來看仍會反彈併產生良好回報。
當然,知易行難。Dierking認為,對於當前市場環境下的投資者,月供策略是一個值得考慮的選擇——確定一個固月供資金額、設月供資周期(每周、每兩周或每月),並嚴格執行,無論市場升跌。月供的核心價值在於幫助投資者克服擇時衝動,因為投資計劃已經事先確定。長期堅持投資的投資者,其長期回報率通常優於那些試圖精準擇時的投資者。