TradingKey - 網絡安全公司CrowdStrike(CRWD)將於美東時間8月26日盤後發布2027財年第二季度財報。
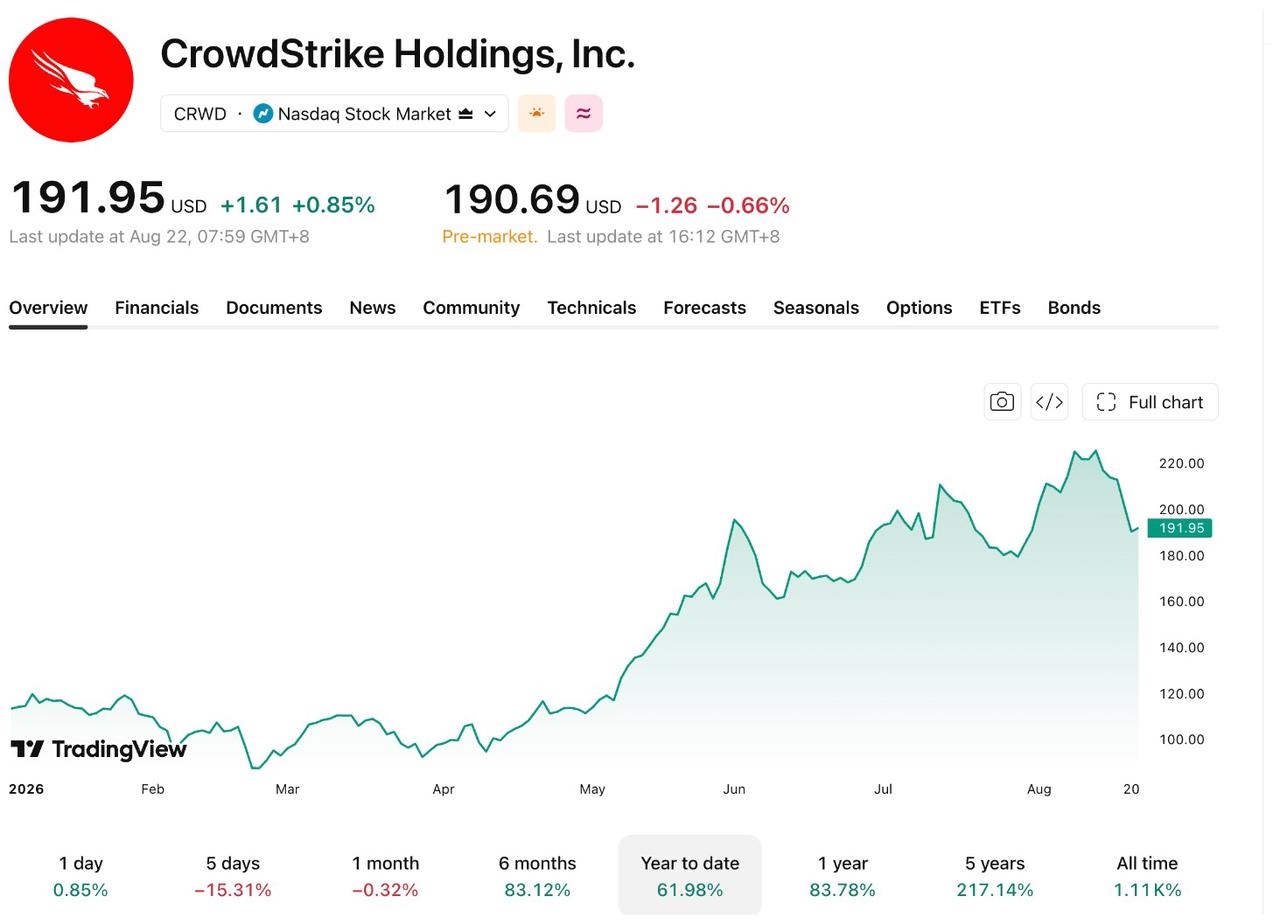
過去六個月,該股累計漲幅超80%,並在8月14日創下227.50美元的52周新高。由於估值已大幅上升,華爾街當前關注的焦點已不在單季業績本身,而是ARR增速能否重拾升勢,以及全年指引能否跟隨上調。
【來源:TradingView】
華爾街預期接近公司指引上沿
華爾街一致預期營收約14.4億美元,接近公司此前給出的14.36億至14.42億美元指引區間的上沿,按年增長約23%;調整後每股收益約0.29美元(對應拆股前指引的 1.16 至 1.17 美元)。
關鍵運營指標方面,公司指引期末ARR約57.93億至57.95億美元。上季度公司營收13.86億美元,ARR 55.1億美元,自由現金流利潤率34%。
ARR增速是核心關注點
本次財報最受關注的指標是淨新增ARR。分析師預計其按年增速將較上季度提升約1個百分點至29%左右。若數據兌現,將表明公司已走出2024年全球藍屏事件的影響,需求端正在重新擴張。
渠道層面的反饋也支持這一判斷。Wells Fargo指出,當前銷售管道強度比正常季節性水平高出約34%,意味着新增商機儲備較為充足。
產品層面的進展同樣值得關注。CrowdStrike的Falcon平台已擴展至33個雲模塊,模塊數量的擴張為交叉銷售提供了基礎,進而支撐淨新增ARR的增長。
此外,公司近期與Cerebras Systems(CBRS)達成戰略合作,將Cerebras的晶圓級推理技術引入Falcon AI檢測與響應流程,實現實時威脅檢測的機器速度運行。
同時,公司簽署協議收購XM Cyber知識產權,包括超過45項專利及專有源代碼,以強化Falcon暴露管理能力。這些合作與收購均有望對淨新增ARR形成支撐。
華爾街最高看256美元,但指引纔是關鍵
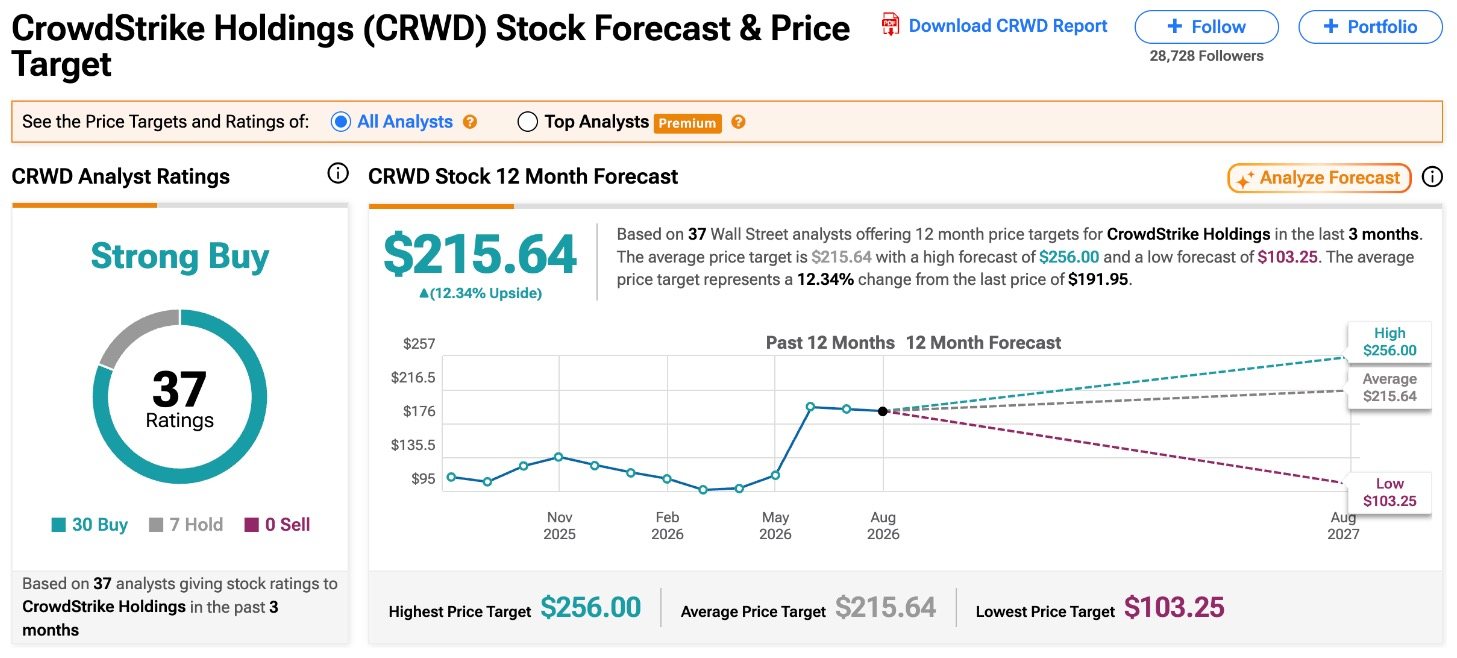
RBC Capital分析師Matthew Hedberg於8月13日將CrowdStrike目標價從188.75美元大幅上調至256美元,維持「買入」評級,並稱該公司為「長期首選及類別領導者」。RBC預計公司將在本季再次錄得強勁的業績超預期及上調指引的表現。
據TipRanks數據,截止8月24日盤前,分析師一致目標價為215.64美元,隱含約12.34%的上行空間。
【來源:TipRanks】
截至8月21日收盤,該股報191.95美元,較8月14日觸及的52周高點227.50美元回撤約15.6%。即便經歷回調,CrowdStrike前瞻市盈率仍超過150倍,遠高於網絡安全板塊平均水平。
據CrowdStrike過往業績顯示,超預期財報未必能提振股價。第一季度,公司每股收益和營收分別較預期高出約2.8%和2.2%,但次日股價反而下跌6.5%。在高估值的約束下,市場當前不僅要求業績達標,更需要管理層上調全年指引。
風險方面,高估值放大了不及預期時的下行壓力。宏觀層面,企業IT支出可能放緩,影響新增客戶獲取和現有客戶的模塊擴展。行業層面,微軟(MSFT)、Palo Alto Networks正在終端與雲安全領域持續投入,競爭態勢趨緊。
值得注意的是,據報道,已離職的公司首席技術官Elia Zaytsev於8月20日與兩名前CrowdStrike高管聯合創立AI網絡安全專項基金Cognition,目標募資1.7億美元;該消息公布後,CrowdStrike股價當日下跌5.6%,反映市場對管理層穩定性存在一定擔憂。
總結
綜合來看,CrowdStrike Q2業績超出市場預期仍存在較高可能性,但這並不意味着股價必然上漲。決定股價方向的關鍵變量已從「是否超預期」轉為「超預期幅度是否足夠大,以及全年指引是否同步上調」。
若公司上調ARR營收預期並確認淨新增ARR加速回升,股價有望重拾升勢;若指引保守或關鍵運營指標走弱,當前高估值將面臨回調壓力。
原文鏈接